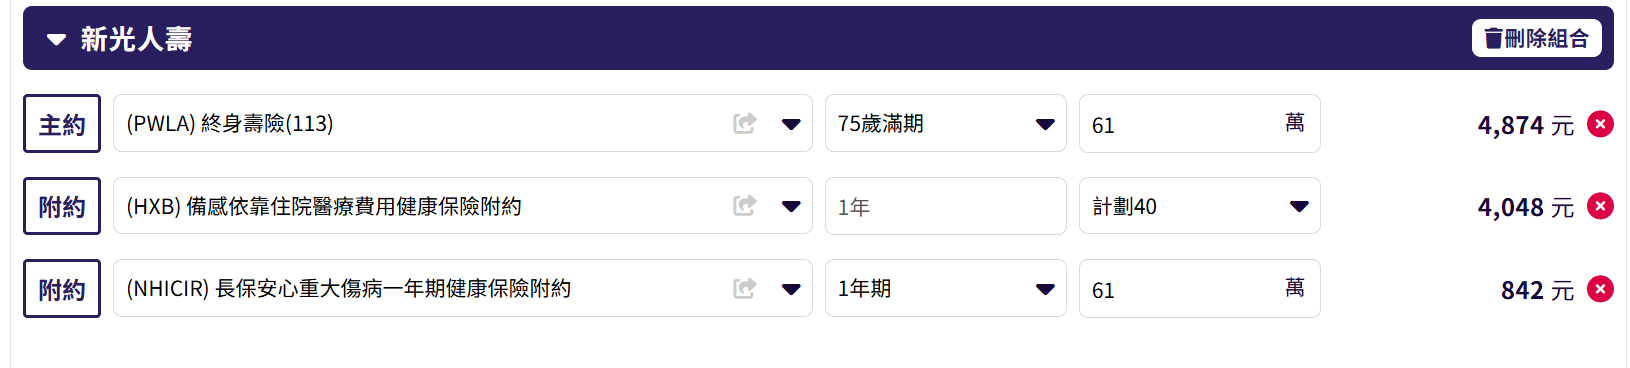
1️⃣ 目前台新這邊有兩個地方可以留意: ① 主約保費較高,建議一併考量整體保費成本,看看是否符合預算 ② 醫療險投保通路有限制,目前僅限台新直營通路投保 ③ 台新出單需考量會受限不能高於主約的保額,重傷額度不能買高,所以這樣規畫的話額度有稍嫌少一些 如果有意願規劃新光(原台新)的醫療險,可以直接向新光業務員確認投保規定協助後續出單喔!✨
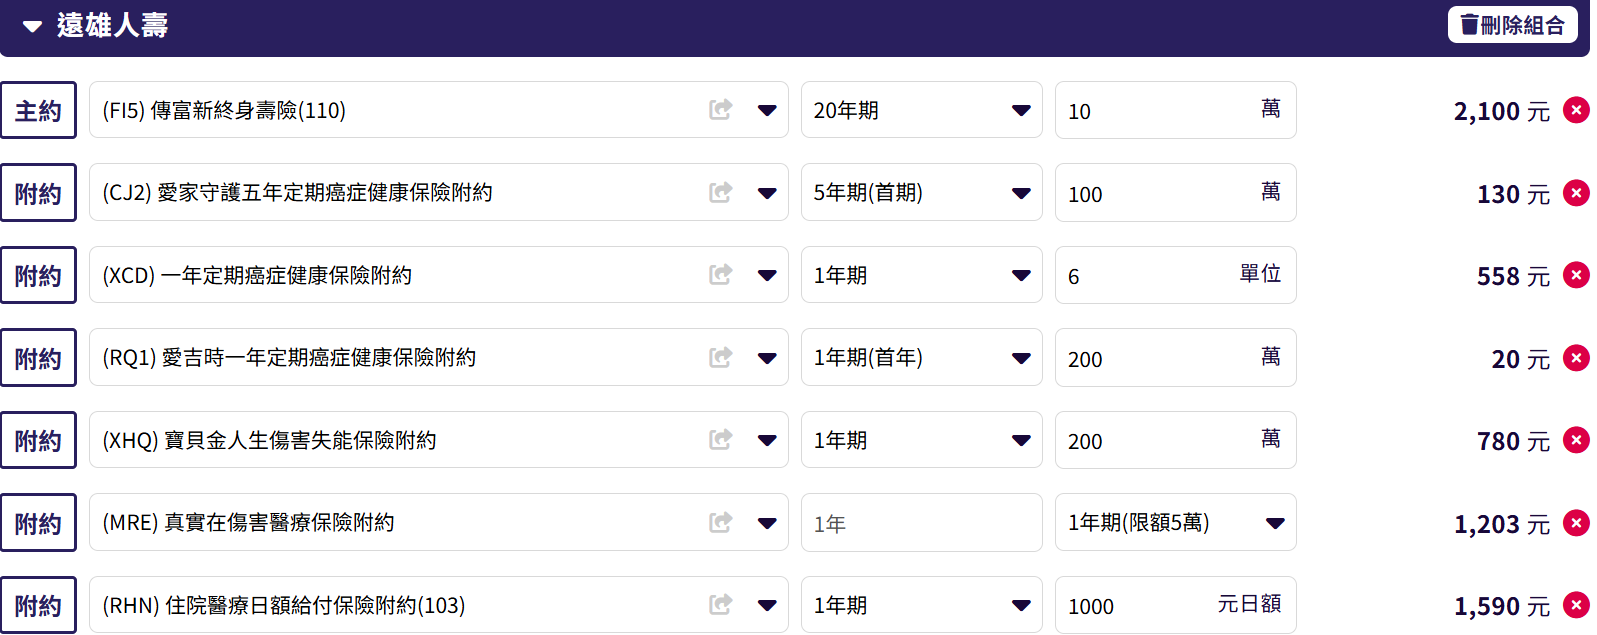
2️⃣ 遠雄的部分 ① 主約的部分可以考慮用XM1的整體實用性會更高 如果未滿15足歲就因意外而身故的話 這張也有10萬元的意外身故保險金 15足歲以後因意外而身故是100萬元!




嗨嗨~很高興認識你 👋🏻
希望這些資訊都有幫助到你!
1️⃣ 目前台新這邊有兩個地方可以留意:
① 主約保費較高,建議一併考量整體保費成本,看看是否符合預算
② 醫療險投保通路有限制,目前僅限台新直營通路投保
③ 台新出單需考量會受限不能高於主約的保額,重傷額度不能買高,所以這樣規畫的話額度有稍嫌少一些
如果有意願規劃新光(原台新)的醫療險,可以直接向新光業務員確認投保規定協助後續出單喔!✨
2️⃣ 遠雄的部分
① 主約的部分可以考慮用XM1的整體實用性會更高
如果未滿15足歲就因意外而身故的話
這張也有10萬元的意外身故保險金
15足歲以後因意外而身故是100萬元!
② 意外實支的部分可以考慮拉高至10萬元!
—————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ——————
如果你願意,也可以再跟我聊聊你的狀況和想法~
我會陪你一起看看目前的保障
有需要補強的地方再一起討論 🤍
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
很開心有機會認識你
也希望可以陪你把保障一點一點整理清楚 🫶🏻
可以試試看新光 核保比較寬鬆
內容與細項都需要與您討論,做符合您需求的保障喔!
可以點擊我的頭貼的連結~聊聊討論♥
給您真實的建議,把辛苦賺來的錢使用在刀口上
💎高雄保經代,北中南都有據點🏠
💎風險財務管理顧問
💎車險|醫療險|重大傷病|儲蓄險
💎用客觀的角度,分析您需要的商品
目前有代理多家公司的商品,可以協助了解並規劃專屬方案喔
為小朋友規劃保障真的很有觀念喔
想先請問12指腸閉鎖手術有住院超過7天嗎?
最近2個月內有就醫紀錄嗎?
有符合生長曲線3%嗎?
是首次投保醫療實支嗎?
全球跟台壽拒保的時間在什麼時候?
預算是多少呢?
以上資訊會影響到給您的建議喔
🔸完整建議規劃方向:醫療實支實付(1家雜費30萬)、意外險(壽險+產險)、重大傷病險、癌症險(一次金為主、療程型為輔)、長照險(一次金+扶助金)、壽險(家庭責任)
目前整體規劃方向沒太大的問題
以下提供幾點建議給您參考:
♦️新光(原台新)
目前原台新的醫療險僅限直營通路投保,若要規劃須找原台新業務員協助投保送件
要注意主約保費比較高一點且附約額度須跟主約保額相同,若有預算考量,醫療實支實付跟重大傷病可以改用全球來規劃,額度不受限
♦️遠雄
預算允許下,意外實支實付MRE保額可以提高到10萬,加強保障額度
♦️醫療實支實付
因應現在的醫療環境,隨著住院天數下降,高額自費醫療雜費、新式手術項目增加及費用提高,門診手術項目比例上升,幾乎都花在實支實付裡面的雜費為主,建議優先高額度(總額度30-50萬)的醫療實支實付為主,再用定額給付的住院日額/手術險來提高病房及手術費用
目前醫療實支實付建議可以優先參考新光、全球的規劃
新光醫療實支U5的住院手術與雜費共用額度,有理賠住院慰問金,無年度理賠總額上限,但要注意門診手術有健保2-2-7的限制
新光(原台新)醫療實支HXB的住院手術與雜費『共用』額度,門診額度最高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
全球醫療實支XHD的住院手術與雜費『共用』額度,門診額度比較高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
▶️再依照需求來選擇即可
加強住院/門診手術額度建議可以優先參考定期-全球MIR/NIR(幼童較適用)、終身-遠雄HL6的規劃,手術無特殊限制(手術不在表內可以協議理賠)
📌 前置諮詢|以下資訊能幫助我更準確規劃:
1️⃣ 新生兒篩檢結果是否正常?(篩檢結果會影響到核保條件)
2️⃣ 寶寶出生時,週數是否達 37 週?體重是否超過 2500 克?
3️⃣ 寶寶目前是否有任何看診、用藥或異常情況?
✅ 這些資訊會影響是否能投保&商品搭配方式唷!
📋 問題回覆與整體建議如下:
1️⃣ 全球建議還是可以送件看看,但需要補上病歷評估
2️⃣ 建議優先規劃實支,可以參考富邦、新光、全球方案
3️⃣ 富邦實支住院費用個別計算,但手術受227/334限制,可搭配意外險出單
4️⃣ 新光住院費用合併計算,但只有門診有227限制,可搭配意外險出單
5️⃣ 全球住院費用合併計算,門診有227/3343限制,可搭配重大傷病、癌症險、意外險出單
6️⃣ 重大傷病可以參考全球,可搭配小朋友定期壽險、住院醫療(可補強一家實支額度不足的缺口)、癌症險意外險出單
7️⃣ 癌症險建議參考遠雄,優先規劃一次金,可作為緊急醫療費用的預備金
8️⃣ 意外險建議搭配富邦產,可以增加重大燒燙傷的保障
9️⃣ 建議方案如下,如果沒有認識的業務員,我可以協助出單,後續服務都可以交給我
🔐 小朋友保障建議順序
寶寶成長中最需要的不是壽險,而是醫療和風險轉嫁機制!
🏥 醫療實支實付(住院、手術、門診)
🤕 意外險(日額+實支)
💔 重大傷病險(針對先天/突發嚴重疾病)
🎗 癌症險(一次金型優先)
🌿 壽險(若父母有需求可酌)
🏡 初步推薦組合(點擊看詳細保單內容):
✅ 組合一【富邦+全球+遠雄+富邦產】:
👉 點我看方案
✅ 組合二【新光+全球+遠雄+富邦產】:
👉 點我看方案
✅ 組合三【全球+遠雄+富邦產】:
👉 點我看方案
✅ 組合四【全球+富邦產】:
👉 點我看方案
🔎 各大保險亮點一次看懂:
▫️富邦人壽
● XWS5:終身壽險,5 萬出單
● HSV:實支實付(有227/334 限制)
● ADG / ADM / TMR:意外險搭配(失能、日額、實支)
▫️新光人壽
● FCA:癌症一次金(5%、15%、100%)
● U5:實支實付(門診手術 227 限制)
● R5D / L6D:意外險搭配(日額、實支)
▫️全球人壽
● DCE / XDE:重大傷病保障
● XHD:實支實付(門診手術 227/ 3343 限制)
● NIR / XHO:住院醫療補強與實支額度提升
● XCF:重大傷病一次金(補足治療預備金)
● XCG:療程型癌症保障+併發症不理賠
● XTK:小朋友定期壽險
● XAB / XMBN:意外險搭配(失能、日額、實支)
▫️遠雄人壽
● FI5 :終身壽險,10 萬出單
● CJ2 / RQ1:癌症一次金(補足治療預備金)
● HG6 / XCD:療程型癌症保障+併發症有理賠
● XHQ / RHG / MRE:意外險搭配(失能、日額、實支)、失能月扶金保證給付 120 個月
▫️富邦產
● 新十全兒童:小朋友重大燒燙傷最高可達300萬
🚨 投保小提醒:
📍 近 2 個月內是否有看診/用藥?
📍 5 年內是否住院超過 7 天?
這些會直接影響保險公司是否承保。
🎯 行動呼籲 CTA:
想幫寶寶準備好第一份保單?
馬上免費諮詢 → 我會根據你的情況&預算,搭配最適合的方案!
📌 也可直接點擊歡迎主動點擊『放大鏡聯絡資訊』進一步討論!
👋 我是俊權,服務於錠嵂保險經紀人,全台皆有服務。
已協助上百位家長規劃寶寶、全家保障。 讓你安心當爸媽,保單交給我處理就好!
我是服務於錠嵂保經的的嘉薪(麥)
資料處理中
以上建議給您參考
#喜歡我的回覆歡迎點我頭像諮詢專屬客製化統整內容
🤜🏻讓你買對不買貴完整保障效益最大化
🤜🏻客製化保障 客觀不強迫推銷 😎全台皆有服務
已經隔了一年回診後也沒有什麼問題
提供診斷書、病例一樣還是可以評估看看
不過用新光+遠雄也是可以!
但方案內容可以再稍微調整一下唷
歡迎點點頭像連結🔗
🌼保經代全台服務
🌼保單健診|保障規劃|理財儲蓄
送件時間點?
如果時間還沒到就送件
被拒保很正常
這份規劃沒什麼問題
但搭配台新的部分優勢只在醫療實支
其餘整體配置在醫療日額、手術、重大傷病比較弱勢
就看能不能接受了
個人認為如果都已經過5年左右了
現在送件基本上都會過件才是
有需要協助的話可以來訊討論
✨關於我
我在111年通過人身/財產保險經紀人國家考試,並與金管會申請執業,並非保險經紀人公司的業務員
全台灣有近40萬名保險業務員,但截至目前為止取得保險經紀人雙照的人不到2500人
國考合格資格取得不易,但也就是如此,對保戶來說等於有個更客觀選擇的方向
⭕️有豐富核保經驗,可協助處理體況件,曾協助不少有體況客戶完成保險規劃
⭕️曾協助多位保戶處理理賠、契約爭議,爭取理賠金,保障客戶應有的權益
⭕️保險業專職從業10年,穩定度可讓你放心,訊息看到就會回不會拖過夜
✅99%以上客戶來自網路社群,只講真話、客觀積極
✅多篇文章被收錄到商業周刊,專業度、客觀性可受公評
✅專長條款分析、商品比較,讓你每分錢都花在刀口上
✅研究低保費高保障的罐頭保單數年,全台各地皆有保戶,服務不限於單一地區
⭕ 關於規劃之內容:
1- 新光基本上無問題 , 就是重大傷病卡在壽險保額61萬真的低了點
2- 遠雄的部分 , 目前5歲的住院高峰期也過了 ,
說實在RHN不太需要規劃上去 , 可考慮刪除此項~
3- 之前被拒保 , 那時候的主流的確是台灣和全球 ,
應該是開刀後 離投保時間 間格不夠長的關係 , 現階段無特別問題了
以上回覆提供參考, 若有疑問或不清楚之處, 可點頭像連結來訊詢問或討論
新生兒、幼童資訊一定要找我,有很多核保、理賠實務經驗,讓審核流程更順利✨
看起來體況這樣沒什麼問題唷
如果不要台灣全球,就改新光遠雄
您的規劃新光可以多增加門診手術雜費的附約更完整,便宜又能補足新光門診額度的不足
目前我已經協助超過200位新生兒、幼童,無論規劃內容、理賠實務,都有充足的經驗喔!更可以給您最適合的建議以及細節提醒💪🏻
需要我這位在保經代服務13年的業務,不嫌棄的話可以點我頭像裡的連結討論!
✨在高雄全台服務|台北人
✨詠昊保險代理人|協理
✨創立年輕通訊處|33歲
✨破解各保險迷思|專業
✨保障及儲蓄投資|客觀
✨有一位可愛女兒|新生兒、幼童保障
✨在Finfo協助解答|有實際成交超過300人
沒什麼問題,這是一種方式的搭配
有需要協助,可點擊頭貼私訊我呦~
以實支來說, 可參考如下
🌟光中的台❤️通路實支
。門診手術最高10萬(未來趨勢)
。 住院雜費和手術也高
。年度理賠不限額
。續保到84歲
。可轉換日額
。可搭精神疾病不打折重大傷病
想請問
1️⃣當初手術時間點是一出生即手術嗎?
2️⃣另外被拒保的部分,是當初的送件時間點是術後立刻送還是有隔一段時間再送?
若是手術完後馬上送件,基本上過件的機率都不高,保險公司都會要求至少要再觀察3-6個月後,整體趨於穩定才會再次評估
若目前已5歲多,且都沒有再回診過,基本上過件的機率就會比較高
而關於搭配部分
【新光(原台新)】
這樣搭配雖然擁有醫療實支較高額度的保障,但比較可惜的是重大傷病因為受限投保規則,故只能規劃跟主約同樣的額度,就保障層面來說,是低了一點(重大傷病至少要100萬起跳)
若沒有堅持一定要台新的話,其實可以轉用全球規劃,除了拉高重大傷病保障外,其住院雜費一樣可以規劃較高額度
【遠雄】
整體看下來沒問題,但預算OK的話,建議意外醫療實支額度可拉高至10萬,畢竟遠雄意外實支的優勢就是可以規劃比較高的額度,若僅規劃5萬,就沒有發揮他本來的優勢
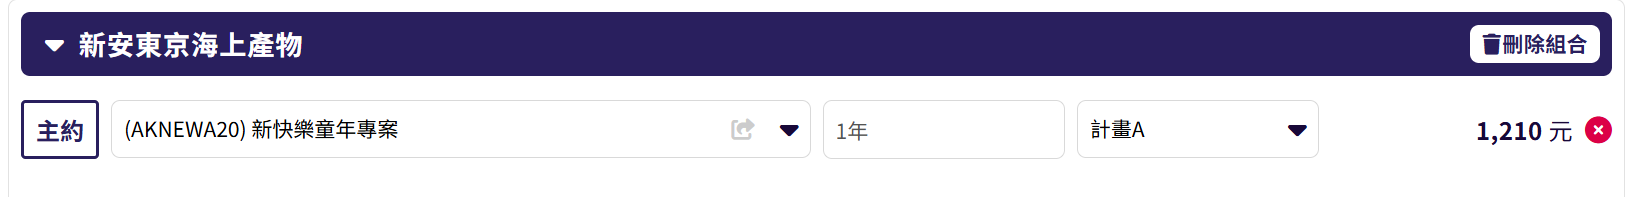
【新安東京海上產險】
OK沒什麼問題
若最後的想法還是想規劃台新,目前有配合的業務可供轉介
以上說明
本人從業即醫療保險起家,專精成人和新生兒保險規劃,熟悉各家商品搭配和保單條款分析
也有豐富的體況件和核保處理經驗,協助不少有體況客戶投保成功
可協助建立投保觀念跟各險種的規劃邏輯,不用擔心話術問題
有需要歡迎私訊討稐
關於我
✅台中在地人
✅任職於信安保經
✅90%以上客戶為網路經營而來,遍及北、中、南、花東
✅善於處理體況件,曾處理體況有:乳房纖維囊腫/纖維腺瘤、甲狀腺結節、胃食道逆流、B肝帶原、肝功能異常、脂肪肝、膽囊息肉、膽固醇異常、失眠、高血壓、糖尿病、血液相關疾病、眼科相關疾病(結膜炎)、皮膚相關疾病(臉部皰疹)、免疫系統相關疾病(紅斑性狼瘡、乾燥症、多發性硬化症、菊地氏症...etc)、婦科相關疾病(子宮肌瘤、卵巢良性腫瘤)、新生兒卵圓孔未閉合、性傳染疾病等等體況,並協助多位有體況客戶完成投保規劃
✅辦理過白內障手術、子宮肌瘤、智齒、陰唇過長...等相關手術理賠
✅曾在醫療院所做過批價掛號櫃台以及健保申報等醫療行政作業,熟悉各項醫療單據申請流程和健保給付概念
✅投保前做保單健診,適時做相對應的調整並補足缺口
✅善於保單條款分析,做到投保前的把關💯
✅提供低保費高保障之商品,讓預算真正花在刀口上👍
✅進行客觀建議並不會強迫推銷,討論完有符合需求再購買
✨若有想進一步了解歡迎點擊「頭像圖片」裡面的電子名片+line一起討論喔 !! 謝謝您
您願意花時間幫孩子規劃保險,代表您對家庭跟未來是很有責任感的,您是位很棒的家長,小孩很幸福哦!
這幾個問題會影響投保條件和規劃建議:
● 小孩 2 個月內是否有看診、用藥?
● 小孩目前是否有體況?
● 小孩的BMI是否在18.5~24之間呢?
● 一年的預算是多少呢?
● 之前全球、台灣是什麼時候送件的呢?
🔸 以下是針對小孩狀況整理的保單規劃方向。
1. 原台新的主約成本比較高,再加上重大傷病險額度偏低,所以會建議您規劃原新光的商品。
2. 除原台新,其他規劃大致上沒什麼問題。
3. 孩童的完整保障規劃:意外險、醫療險、重大傷病險、癌症險。以下提供詳細說明。
🔹 意外險
小朋友因為活動力高、危險判斷能力不足,其實很容易發生跌倒、骨折、燒燙傷等意外。尤其燒燙傷治療費用往往非常高,後續可能還會有住院、植皮與長期照護的需求。
意外險可以解決因外來/突發/非疾病事件產生的醫療花費,包括意外住院、醫療花費、重大燒燙傷等。
建議:住院日額 2,000元以上、意外實支 10萬以上、身故/失能 100萬以上。
📌 人壽可參考遠雄、富邦,意外實支額度高。
📌 產險可參考新安東京、富邦產,重大燒燙傷額度較高。
⚠️ 提醒:產險意外險多為「非保證續保」,未來有可能因理賠頻率過高、法規因素保單下架、保戶體況不佳等被中止保障,建議您搭配人壽意外險,保障會更穩定。
🔹 醫療險(日額/實支實付)
小朋友抵抗力較弱,感冒、流感、腸病毒等其實都很常見。現在醫療趨勢也和以前不同,住院天數越來越短,但自費藥物、特殊針劑與醫療雜費越來越高,很多手術甚至改成門診進行。因此現在的醫療險,重點通常會放在「實支實付」。
醫療險可以解決住院雜費、門診手術與高額醫療支出。
建議:病房 5,000元/天以上、雜費 30萬以上。
📌 可參考新光、全球。
1. 新光:住院雜費與手術合併計算(住進加護/燒燙傷病房則額度×2)、門診手術要符合 2-2-7、有住院慰問金、無年理賠上限。
2. 全球:住院雜費與手術合併計算(住進加護/燒燙傷病房則額度×2)、門診手術額度高、門診手術要符合 2-2-7 或 3-3-4-3、無年理賠上限。
🔹 重大傷病險
保障範圍有300多項,包括癌症、慢性精神病、洗腎等,只要領到重大傷病卡就賠。5歲以下的小朋友常見的重大傷病,如癌症、自閉症、亞斯伯格症、川崎氏症等。
這筆理賠金除了可以負擔醫療費用,很多時候也能補貼家長請假照顧、生活支出等壓力。
建議額度:200萬以上。
📌 可參考全球,慢性精神病不打折理賠,後期費率較平穩。
🔹 癌症險
目前長時間住院的病童中,大多是罹患癌症的小朋友。雖然小朋友罹癌機率不高,若一旦發生,往往治療期長、費用高,對家庭壓力其實非常大。現在癌症治療也越來越仰賴標靶藥物、免疫療法等自費療程,因此會更建議優先規劃「一次金」。
癌症險有分一次金和療程給付,一次金只要有診斷書就可申請理賠,能夠在治療前有一筆資金,讓爸媽更有選擇權,給予小朋友最好的治療。
建議額度:一次金 200萬以上。
📌 可參考遠雄,一次金最高可規劃至 600 萬,後期保費較穩定。
🔸 總結規劃方向:原台新的商品建議換成原新光,其他規劃沒什麼大問題,可以協助您出單。
💡投保注意事項
有了孩子後,也建議同步檢視爸媽保障
家庭責任增加後,爸媽的保障額度需重新評估,建議重新檢視壽險、醫療險等額度是否足夠。因為父母有足夠保障,才是給孩子最穩定的照顧。
🌟🌟🌟
可依照小孩的年齡、需求和預算,規劃更適合的方案。
我是錠嵂保經的小花🌸,希望有幫助到您~
歡迎隨時點擊頭像『免費諮詢』!
期待為您提供專業的保險建議~
保險找小花,不怕沒錢花,祝您天天開心✨
【 服務說明 】
✔ 新🌟 / 台❤️ 皆可諮詢
✔ 服務範圍|全台灣
【 我能幫你做的事 】
・複雜條款,整理成「一看就懂」
・陪你檢視現有保障,判斷是否夠用
・在風險發生前,就先幫你把漏洞補好
📊 團隊已陪伴 700+ 個家庭
完成符合人生階段的保障規劃
【 主要規劃方向 】
▍醫療實支實付
・可作第二家以上補強
・最長續保至 84 歲,降低中斷風險
・住院、門診手術、病房費、雜費完整配置
・高額度、彈性高,因應真實醫療支出
▍重大傷病保障
・涵蓋 330+ 項疾病
・一次給付,治療與生活現金流更安心
▍癌症保障
・一筆金應付突發風險
・療程型設計,減輕長期治療壓力
意外發生時,最痛的的不僅有皮肉痛,還有醫療費、修養期、收入中斷一次來的困擾。
▍意外實支 3~5 萬:
門診、住院、手術雜費都有空間,不用每筆都精算到壓力山大
・骨折保障(定額給付):
不限定用途,復健、交通、請假損失都能彈性運用
・終身意外規劃:
把失能照護、重大燒燙傷、身故風險一次顧好,不用每幾年重來
陳心誠守信,宣福護千家;
邑內皆無憂,平安永相伴。
📩 歡迎點擊頭像
用討論的方式聊聊你的保障。
台⭐️ & 🌟光 兩者皆可協助|專門服務全台,有【醫療險】&【實支實付】需求的客戶
✅ 體況件承保經驗
成功協助眾多客戶順利承保,包括:
乳房腫瘤、呼吸窘迫、膽囊之其它疾患、
妊娠、氣喘、食道回流/出血、牙周病、牙周炎、
高血脂症、二尖瓣閉鎖不全、青光眼、結膜乾燥症、
甲狀腺(疾患、腫)、鼻竇炎、潛毛性囊腫、異位性皮膚炎、
子宮(腫瘤、內膜囊狀增生、內膜息肉、肌瘤、頸細胞化生不良、內膜異位症)、、、等
🧩 常見規劃重點(依個人量身調整)
🔹 醫療實支實付
門診手術 2~10 萬
雜費合併最高 50 萬
可作為 第二家實支
無年度理賠上限
保證”續保”至 84 歲
🔹 重大傷病
一筆金給付
協助你在治療期間,維持生活品質
🔹 癌症保障
可選「一筆金」或「療程型」
專注治療,不被金錢拖累
⚠️ 意外與日常風險,也不能忽略
意外實支 3~5 萬
骨折險|定額給付,可彈性使用
終身意外險|失能照護、燒燙傷、身故保障一次到位
⚠️長照有多款,任君挑選,選擇適合自己的
💡 保險規劃找糯米,細心周到助安心。
💡 風險管理謀長遠,穩健保障護家庭。
📲 點擊頭像,立即諮詢,一同探索最適合您的保障方案!
服務於🍉(原 台🌟人壽)
擁有 國家護理師執照,具備中西醫臨床經驗,專精於 「醫療險」與「實支實付」的保障規劃,能為您提供最詳盡的建議。
⚠️ 醫療環境正朝向「門診手術優先」發展,住院需求降低,保險規劃應關注「門診手術額度是否足夠?」
✅ 建議額度:至少 8 萬以上,才能符合醫療需求!
👉推薦:🍉實支 40-50 計畫(原台🌟)
✔ 門診手術額度 8-10 萬
✔ 住院手術雜費 40-50 萬
✔ 保證續保 至 84 歲
✔ 可作為 第二家、第三家 實支
✔ 可 轉換日額,病房費 4000-5000/天
✔ 保費攤平低負擔,後期調漲緩慢
👉推薦:重大傷病
✔ 不因特定疾病影響理賠
✔ 例如:規劃 100 萬,取得 重大傷病卡,即可一次性理賠 100 萬,讓資金運用更靈活!
👉癌症險
✔一次金
✔療程多次理賠型
👉意外險失能
✔一次金
✔生活扶助金36萬/年(保證15年)
✔實支3-5萬
保險規劃找安家,安心保障到你家。
用心守護長相伴,溫暖陪伴你我他。
📩 詳細內容,歡迎點擊頭像諮詢!
小朋友目前5歲多,雖然出生時曾因十二指腸閉鎖接受手術,需重新評估投保機會😊
您考慮的新光醫療+遠雄癌症+產險意外,方向可以
但我建議改醫療改新光或富邦、產險意外險也要留意續保條件,部分商品不保證續保
這樣對您會比較有利,希望能一起討論規劃,謝謝
🏆夫妻服務|加倍用心客戶安心
🏆理財保障|家庭保障計畫專家
🏆台中保經|全省都有服務