優惠資訊每月更新,萬元大獎等你抽,輸入折扣碼還享專屬折扣與獨家加碼好禮。
各家商品總整理,強制險最高省 210 元,輸入折扣碼享專屬折扣與獨家加碼好禮。
出國前必看!各家商品懶人包,活動資訊即時更新,投保旅平險看這篇就夠。
馬路如虎口,路上三寶多,不想拿自己的錢幫三寶修車,就讓超額責任險保護你的錢包。另外,折扣優惠碼整理好了通通送你。
你家也有毛小孩嗎?寵物生病已經讓人很擔心了,照顧毛小孩的工作交給你,負擔醫療費用的工作就交給寵物險。
刷卡就送旅遊險、跟團就有保險以及自行購買的旅遊險,都叫旅遊險,有哪些差異?旅遊險要注意哪些重點?
馬路如虎口,路上三寶多,不想拿自己的錢幫三寶修車,就讓超額責任險保護你的錢包。另外,折扣優惠碼整理好了通通送你。 查看汽機車保險
你家也有毛小孩嗎?寵物生病已經讓人很擔心了,照顧毛小孩的工作交給你,負擔醫療費用的工作就交給寵物險。 查看寵物險
刷卡就送旅遊險、跟團就有保險以及自行購買的旅遊險,都叫旅遊險,有哪些差異?旅遊險要注意哪些重點? 查看旅遊險
2026年繳保費「最強回饋信用卡」總整理
2026年繳保費「分期0利率信用卡」活動總整理
此功能會員限定,免費加入即可使用
違規段落:
該段落違反下述討論區規則,請修正再重新發表;若仍無法成功,請點此申請管理員審核。
已於 送出申請,審核需等候 1-2 個工作天(不含假日),請耐心等候。
審核需等候 1-2 個工作天(不含假日),這期間內無法編輯,其他人也無法看到內容,是否申請?
取消將導致審核流程中斷,該文章仍無法發表,是否確定取消?
系統偵測內容違反討論區規則,請你修正後重新發表。
Finfo 保險討論區
對保險有任何的問題,你可以在這裡詢問眾多專家的意見,若對回覆的用戶有興趣,可以點擊「傳送訊息」進一步跟他聊聊。
使用過程中 Finfo 不會收取任何費用 :)



嗨嗨~很高興認識你 👋🏻
希望這些資訊都有幫助到你!
規劃內容沒有問題!
可以協助投保
—————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ——————
如果你願意,也可以再跟我聊聊你的狀況和想法~
我會陪你一起看看目前的保障
有需要補強的地方再一起討論 🤍
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
很開心有機會認識你
也希望可以陪你把保障一點一點整理清楚 🫶🏻
需要知道 性別 年齡 預算
是否有 BMI 三高 慢性病 體況 等問題 才能評估
因為年齡 和預算有限
可以 🌍或是 🍉家規劃
我是比較喜歡用🌍 實支實付 門診手術額度比較高
重大傷病 可以稍微補強癌症險
拆成兩家就會有兩家的成本
目前流行的罐頭保單有
1️⃣基礎版🌍或🍉 2️⃣加強版🌍
3️⃣癌症意外加強版🌍+🐻
4️⃣意外加強降低斷保版 🌍+復胖
5️⃣🌍搭配其他人情壓力保險公司 共五種組合;多種版本可以參考
👇( ◠‿◠ )👇
Dcard保險業版創版至今、活動於各大保險相關網站、平台的
保險78人/保險YOYO
💥不話術、實話實說、口語大白話
👍保單檢視;有經驗才能回推當時環境商品與現在商品差異
♻️專精新生兒保險/成人醫療保險規劃
🥇投保經驗豐富🥈家庭保單統整🥉舊保單一起服務
⚓保近不保遠、保大不保小
客觀各家險種條款分析
依預算量身打造
低保費高保障
累積上千位網路保戶諮詢
🚄 全省服務
⭕ 六大保障 :
1️⃣醫療 2️⃣癌症 3️⃣重傷險
4️⃣意外險 5️⃣壽險 6️⃣失能照護
📞 健檢預約 ▸ 點擊頭像連結/Google搜尋,讓我用最誠實的分析,與你一起打造堅不可摧的保障防線
因為年齡的關係
這樣搭配沒什麼問題
雖然全球的醫療實支比較好
但是保費較高,都可以評估看看
-
可以協助您規劃合適的保障內容❤️
🌼金融本科系畢業
🌼網路自媒體創辦人
🌼團隊專精醫療理賠 實務經驗豐富
🌼企業保險專業諮詢
🌼擁有在單一保險公司及銀行任職經驗
各大保險版都能看到我的蹤跡👣
歡迎點擊放大鏡諮詢🔍
如以差不多的預算會建議以下調整
53歲女性
因n2有包含意外住院及骨折醫療,個人會先不放進去
癌症一次金女性也可考慮規劃在新光
費率雖沒有遠雄CJ2來得低,但主約保費在現階段可以剩下做其他補強
另外規劃門診手術XDD,因現在醫療手術多不需住院
故提供門診手術額度,以及增加門診手術包含範圍,有特定處置158項
以上提供參考
📞保險即時通,保障即時通⌛️
每家的商品各有各的優缺點,針對您的需求提供適合的搭配方案
客製化高CP值方案
🔔有Finfo實際且持續成交,需要協助歡迎點選🔍頭像諮詢討論🙂
如果目前身上無任何醫療實支保單的話
建議可以優先參考全球的搭配方案 醫療實支相對會比較優勢一點
-
🔍 首選推薦組合:全球+遠雄的搭配方案
🌟 全球人壽(醫療實支+重大傷病+日額手術)
✅ 醫療實支實付+重大傷病一次金+日額手術
💎 優勢重點:(醫療實支雜費高,重大傷病條款完善,慢性精神病理賠不打折,且保費漲幅較平穩)
➕
🌟 遠雄人壽(癌症+意外險)
✅ 癌症一次金 + 意外三寶
💎 優勢重點:(癌症一次金可規劃較高額度,後期保費漲幅較平穩,意外實支額度高)
-
🔗 建議參考方案:https://finfo.tw/assortments/ef5fd9ab50dff192
📍以上為初步建議方案,歡迎一起詢問討論後,調整成最適合您的方案哦
-
📌 服務於錠嵂保經|目前從業第十年
📌 客製化保單搭配|全台皆有服務
📌 保險買對不買貴|小錢也能大保障
📌 目前已協助版上超過百位以上保戶,規劃屬於他們的專屬保障搭配
🖌️稀有國考經紀人!業務協理從業十年來支援~~
線上螢幕分享逐條解析,無壓力上保險小學堂15分鐘✨
後續真的想要再來碰面簽約,希望有機會為你服務!
下方投保秘笈奉上💝
都會給詳細報表+歷年保費+保障彙整
目前熱門方案成人可參考🌍+🐻
保障高、費率穩、條款優、整體面面俱到!
以秒回、阿莎力、白話、不灌水聞名✨
定期方案+差額理財=高保障和現金流都一起擁有💰
擅長家庭保單統整,會連同舊保單一起服務
——————— 方案建議👇🏻 ———————
1️⃣醫療實支
(是唯一cover自費的重要險種!
有保證續保、不保證續保的
、有無年度理賠限制、有年度理賠無上限的)
2️⃣意外有:身故/日額/實支/骨折
3️⃣重大傷病一次金
(有慢性精神病不打折理賠的、打折理賠的)
4️⃣癌症有:罹癌一次金先緩衝、療程型長期抗戰
(罹癌治療多自費,一次金可自行運用)
5️⃣定額醫療:彌補醫療實支227的問題
6️⃣規劃足額可以開始規劃理財方案✨
定期方案+差額理財=完美配套
可以參考定期定額為日後保費漲幅做準備!
或是參考減壓專案減輕保費壓力💰
目前有代理多家公司的商品,可以協助了解並規劃專屬方案喔
為自己規劃保障真的很有觀念喔
想先請問目前BMI有在18.5-24的範圍內嗎?
是首次投保醫療實支嗎?
以上資訊會影響到給您的建議喔
🔸完整建議規劃方向:醫療實支實付(1家雜費30萬)、意外險(壽險+產險)、重大傷病險、癌症險(一次金為主、療程型為輔)、長照險(一次金+扶助金)、壽險(家庭責任)
目前整體規劃方向沒太大的問題
預算考量下,以下提供幾點建議給您參考:
♦️新光
1、主約可以考慮改用終身意外WGA來規劃,保費比較低
2、醫療實支實付U5建議提高到HS-30,拉高保障額度
3、因意外險的保費會隨著年齡增長而增加,可以改用遠雄來規劃
♦️遠雄
1、主約可以考慮改用終身意外XM1,保費比較低
2、可以加上意外實支MRE跟意外住院日額RHG,額度可以規劃較高
♦️醫療實支實付
因應現在的醫療環境,隨著住院天數下降,高額自費醫療雜費、新式手術項目增加及費用提高,門診手術項目比例上升,幾乎都花在實支實付裡面的雜費為主,建議優先高額度(總額度30-50萬)的醫療實支實付為主,再用定額給付的住院日額/手術險來提高病房及手術費用
目前醫療實支實付建議可以優先參考新光、全球的規劃
新光醫療實支U5的住院手術與雜費共用額度,有理賠住院慰問金,無年度理賠總額上限,但要注意門診手術有健保2-2-7的限制
新光(原台新)醫療實支HXB的住院手術與雜費『共用』額度,門診額度最高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
全球醫療實支XHD的住院手術與雜費『共用』額度,門診額度比較高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
▶️再依照需求來選擇即可
加強住院/門診手術額度建議可以優先參考定期-全球MIR、終身-遠雄HL6的規劃,手術無特殊限制(手術不在表內可以協議理賠)
♦️重大傷病
保障範圍達300多項(例:須長期積極治療的癌症、全身性免疫系統疾病、慢性精神病-憂鬱症等),見卡即賠
基本額度建議規劃100-200萬(含)以上會比較足夠
建議可以優先參考全球DCE/DCF+XDE的規劃,條款完善(罹患慢性精神病理賠不打折)且後期保費漲幅較平穩
預算允許下,終身型、類終身可以參考富邦/全球、新光的規劃,但要注意罹患慢性精神病的理賠會打折‼️
綜上所述,目前首次投保醫療實支實付,以條款來看建議可以優先參考全球的規劃,可以同時規劃重大傷病跟意外三寶;因年齡的關係且有預算考量下,醫療實支實付、重大傷病、癌症險跟意外險(含醫療)建議可以優先參考全球+新光/遠雄的規劃,條款完善且後期保費漲幅較平穩,讓保障更全面喔
🎯建議可以參考全球+新光/遠雄的規劃
初步搭配方案給您參考:
1️⃣預算版:https://finfo.tw/assortments/b529db31cd223a5b
2️⃣完整版:https://finfo.tw/assortments/978fc610f700135f
👉🏻再依保險年齡、需求與預算來調成專屬方案
若需服務人員,可協助您投保送件及提供後續服務
Yun服務於錠嵂保經,全台都有服務,已實際協助版上逾百位保戶規劃專屬的保障
想要進一步諮詢歡迎主動點擊『放大鏡聯絡資訊』,留下您的line訊息以利後續討論😊
您願意花心思規劃保險,代表您對自己的人生很負責任,很棒哦~
🌟🌟🌟
可快速協助您了解和規劃!
這幾個問題會影響投保條件和規劃建議:
● BMI是否在18.5~24之間呢?
● 目前的工作是什麼?
📝預計規劃的保單概況
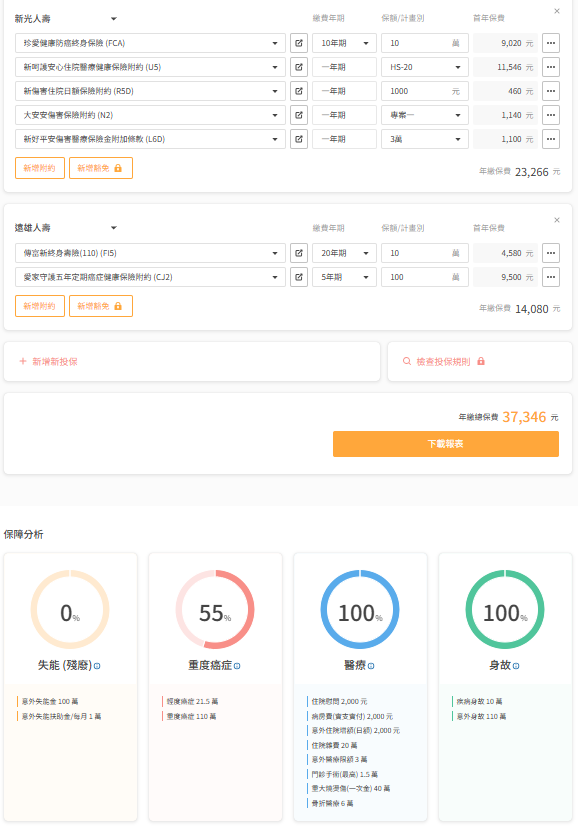
新光:終身癌症險、醫療險(實支實付)、意外險(日額/身故/實支實付)。
遠雄:終身+定期癌症險。
🔸 以下是針對您的狀況整理的保單規劃方向。
1. 這樣規劃沒什麼大問題,但是少了重大傷病險。
2. 新光的規劃可以換成全球,再加上重大傷病險,這樣保障會更完整。
3. 完整保障規劃建議:壽險、意外險、醫療險、重大傷病險、癌症險、長照險。以下提供詳細說明。
🔹 壽險
主要是留給家人的保障。當我們因疾病或事故離開時,能留下一筆資金,避免家人生活經濟突然中斷。特別是有家庭責任的人,例如:已婚、有小孩、有房貸、車貸、需負擔孝親費者,都會建議優先規劃壽險。
解決經濟責任(孝親費、子女教育金和生活費)及負債清償(房貸、車貸等)。
建議額度:有撫養責任 → 貸款+5到10年年收;無撫養責任 → 規劃喪葬費用即可。
📌 可參考遠雄,保費相對便宜。
🔹 意外險
主要保障因外來、突發、非疾病所造成的事故,例如:車禍、跌倒骨折、重大燒燙傷、住院等。保障內容通常包含:意外身故/失能、意外實支實付、意外住院日額。
意外險可以解決因意外事件產生的醫療花費。
建議:病房 2,000 元/天以上、實支 10 萬以上、身故/失能 100 萬以上。
📌 可參考遠雄、富邦,可規劃實支額度較高。
遠雄:最高 10 萬、富邦:最高 20 萬。
⚠️ 提醒:產險意外險多為「非保證續保」,未來有可能因理賠頻率過高、法規因素保單下架、保戶體況不佳等被中止保障,建議您搭配人壽意外險,保障會更穩定。
🔹 醫療險(日額/實支實付)
現在醫療趨勢和以前不同,住院天數越來越短,但自費藥物、特殊針劑與醫療雜費越來越高,很多手術甚至改成門診進行。因此現在的醫療險,重點通常會放在「實支實付」。
醫療險可以解決住院雜費、門診手術與高額醫療支出。
建議:病房 5,000元/天以上、雜費 30萬以上。
📌 可參考新光、全球。
1. 新光:住院雜費與手術合併計算(住進加護/燒燙傷病房則額度×2)、門診手術要符合 2-2-7、有住院慰問金、無年理賠上限。
2. 全球:住院雜費與手術合併計算(住進加護/燒燙傷病房則額度×2)、門診手術額度高、門診手術要符合 2-2-7 或 3-3-4-3、無年理賠上限。
🔹 重大傷病險
保障範圍有300多項,包括癌症、慢性精神病、洗腎等,只要領到重大傷病卡就賠,保障範圍比重大疾病險和特定傷病險廣泛。
除了醫療費用外,也能補貼收入中斷與生活支出壓力。
建議額度:200 萬以上。
📌 可參考全球,慢性精神病不打折理賠,後期費率較平穩。
🔹 癌症險
現在癌症治療越來越仰賴標靶藥物、免疫療法、自費新式療程,一旦發生,往往治療期長、費用高,對家庭壓力其實非常大,因此會更建議優先規劃「一次金」。
癌症險有分一次金和療程給付,一次金只要有診斷書就可申請理賠,能在治療初期有一筆資金,更有餘裕選擇適合的治療方式。
建議額度:一次金 200萬以上。
📌 可參考遠雄,一次金最高可規劃至 600 萬,後期保費較穩定。
🔹 長照險
台灣已進入高齡化社會,未來長期照護需求只會越來越高。當因疾病、失能或年老需要長期照顧時,長照險能提供每月扶助金,減輕自己與家人的經濟壓力,應對生活照護開支。
可以解決看護費用、長期照護支出、收入中斷的風險。
建議額度:每月5萬以上 (依實際需求規劃)。
📌 可參考新光。
🔸 總結規劃方向:
建議您可以參考遠雄+全球的搭配,若維持原本的規劃也沒問題,但是少了重大傷病險。
壽險、意外險、癌症險可參考遠雄,重大傷病險、醫療險可參考全球。
🌟🌟🌟
可依照您的年齡、需求和預算,幫您規劃更適合的方案。
我是錠嵂保經的小花🌸,希望有幫助到您~
歡迎隨時點擊頭像『免費諮詢』!
期待為您提供專業的保險建議~
保險找小花,不怕沒錢花,祝您天天開心✨
但醫療實支理想應該是全球的好一點
可以評估看看要不要改成全球的規劃
有需要協助的話可以來訊討論
✨關於我
我在111年通過人身/財產保險經紀人國家考試,並與金管會申請執業,並非保險經紀人公司的業務員
全台灣有近40萬名保險業務員,但截至目前為止取得保險經紀人雙照的人不到2500人
國考合格資格取得不易,但也就是如此,對保戶來說等於有個更客觀選擇的方向
⭕️有豐富核保經驗,可協助處理體況件,曾協助不少有體況客戶完成保險規劃
⭕️曾協助多位保戶處理理賠、契約爭議,爭取理賠金,保障客戶應有的權益
⭕️保險業專職從業10年,穩定度可讓你放心,訊息看到就會回不會拖過夜
✅99%以上客戶來自網路社群,只講真話、客觀積極
✅多篇文章被收錄到商業周刊,專業度、客觀性可受公評
✅專長條款分析、商品比較,讓你每分錢都花在刀口上
✅研究低保費高保障的罐頭保單數年,全台各地皆有保戶,服務不限於單一地區
為自己投保是一種負責任且成熟的行為。
在協助你規劃之前,先請問以下幾個關鍵問題,有助於確認投保條件與方向:
● 目前是否有任何體況?
● 近兩個月內是否有看診或用藥紀錄?
這些資訊都會影響保險公司承保與建議內容。
📋 回覆與整體建議如下:
1️⃣ 建議優先規劃實支實付,可以參考富邦、新光、全球的方案
2️⃣ 富邦實支住院費用個別計算,但手術受227/334限制,可搭配意外險出單
3️⃣ 新光住院費用合併計算,但只有門診有227限制,可搭配意外險出單
4️⃣ 全球住院費用合併計算,門診有227/3343限制,可搭配重大傷病、癌症險、意外險出單
5️⃣ 重大傷病建議參考全球:理賠不打折、後期費率漲幅平穩,可搭配自負額(可補強一家實支額度不足的缺口)、住院醫療出單
6️⃣ 癌症險建議參考遠雄,優先規劃一次金,可作為緊急醫療費用的預備金
7️⃣ 建議方案如下,如果沒有認識的業務員,我可以協助出單,後續服務都可以交給我
✅ 優先規劃建議:
1️⃣醫療實支實付:
- 富邦:住院費用項目個別計算,手術受 227/334 限制,可搭配意外險。
- 新光:住院費用合併計算,門診手術受 227 限制,可搭配意外險。
- 全球:住院費用合併計算,門診手術受 227/334 限制,可搭配重大傷病、癌症險、意外險。 2️⃣重大傷病險:,
- 建議考慮 全球人壽,搭配住院醫療可補足實支額度不足的缺口,理賠不打折、後期費率穩定。
3️⃣癌症險:
- 建議選擇 遠雄,主打一次金給付,可作為緊急醫療預備金。
4️⃣長照險:
- 建議選擇終身型,新光、凱基都可納入比較。
📌 成人投保順序建議
醫療實支實付➡️ 重大傷病險➡️ 癌症險(一次金)➡️ 意外險(死殘、日額、實支)➡️ 長照險➡️ 壽險
👩 初步方案(以 53 歲女生為例)
📍方案連結快速參考:
富邦+全球 👉 點我看方案
新光+全球 👉 點我看方案
全球+遠雄 👉 點我看方案
👩 基礎保障版初步方案(以 53 歲女生實支實付+癌症險+意外險為例)
📍方案連結快速參考:
富邦+遠雄 👉 點我看方案
新光 👉 點我看方案
全球 👉 點我看方案
📦 各家重點商品整理:
▫️富邦人壽
● XWS5:終身壽險,5 萬出單
● HSV:實支實付(227/334限制)
● ADG / ADM / TMR:意外險搭配(死殘、日額、實支)
▫️新光人壽
● FCA:癌症一次金(5%、15%、100%)
● U5:實支實付(門診手術 227 限制)
● A2A3:自負額,實支額度補強
● N2/ L6D:意外險搭配 (死殘、日額、實支)
▫️全球人壽
● DCE / XDE:重大傷病保障
● XHD:實支實付(門診手術 227/ 3343 限制)
● MIR / XHO:住院醫療補強與實支額度提升
● XCF:癌症險一次金(補足治療預備金)
● XCG :療程型癌症保障+併發症不理賠
▫️遠雄人壽
● FI5 :終身壽險,10 萬出單
● CJ2 / RQ1:癌症一次金(補足治療預備金)
● HG6 / XCD:療程型癌症保障+併發症有理賠
● XHP / RHG / MRE:意外險搭配(死殘、日額、實支)、失能月扶金保證給付 120 個月
⚠️ 成人投保小提醒:
● 近 2 個月內是否有看診/用藥?
● 5 年內是否住院超過 7 天?
這些會直接影響保險公司是否承保。
📲 若你沒有固定業務員,我可以協助你投保及後續服務。
我是 俊權,服務於 錠嵂保險經紀人,全台皆有服務。
已協助多位成人與兒童成功投保,若你也希望獲得專業、無壓力的建議,
📌 也可直接點擊歡迎主動點擊『放大鏡聯絡資訊』進一步討論!
近幾年有沒有什麼體況、理賠紀錄呢?
規劃內容沒問題唷!
也可以參考下方,調整額度符合預算
可以先參考最新版本的內容,再來詳細討論(準確費率依照最後定案內容)
https://finfo.tw/assortments/5af2ccecebc2891b
遠雄🔻意外日額、實支、身故、癌症一次金、療程型
全球🔻醫療實支、重大傷病、定期醫療含住院日額、手術
需要我這位在保經代服務13年的業務,不嫌棄的話可以點我頭像裡的連結討論!
✨在高雄全台服務|台北人
✨詠昊保險代理人|協理
✨創立年輕通訊處|33歲
✨破解各保險迷思|專業
✨保障及儲蓄投資|客觀
✨有一位可愛女兒|新生兒、幼童保障
✨在Finfo協助解答|有實際成交超過300人
這樣出單基本上沒什麼大問題,若沒有特殊體況,建議新光可以改全球,畢竟全球的醫療實支還是比較有優勢,但若真的預算問題,用新光也可
不過不曉得是否有相關家族癌症史?
若真要重大傷病和癌症一次金選一個,建議優先選擇重大傷病,畢竟重大傷病針對女性常見罹患的乳癌和子宮頸癌,1期即理賠規劃保額,癌症一次金僅理賠保額的10% or 20%,多少還是有差異
建議可以再多擠一點預算出來規劃重大傷病
以上說明
本人從業即醫療保險起家,專精成人和新生兒保險規劃,熟悉各家商品搭配和保單條款分析,也有豐富的體況件處理經驗,並協助多位有體況客戶投保成功
可協助建立投保觀念跟各險種的規劃邏輯,不用擔心話術問題
歡迎私訊討論~
關於我
✅台中在地人
✅任職於信安保經
✅90%以上客戶為網路經營而來,遍及北、中、南、花東
✅善於處理體況件,曾處理體況有:乳房纖維囊腫/纖維腺瘤、甲狀腺結節、胃食道逆流、B肝帶原、肝功能異常、脂肪肝、膽囊息肉、膽固醇異常、失眠、高血壓、糖尿病、血液相關疾病、眼科相關疾病(結膜炎)、皮膚相關疾病(臉部皰疹)、免疫系統相關疾病(紅斑性狼瘡、乾燥症、多發性硬化症、菊地氏症...etc)、婦科相關疾病(子宮肌瘤、卵巢良性腫瘤)、新生兒卵圓孔未閉合、性傳染疾病等等體況,並協助多位有體況客戶完成投保規劃
✅辦理過白內障手術、子宮肌瘤、智齒、陰唇過長...等相關手術理賠
✅曾在醫療院所做過批價掛號櫃台以及健保申報等醫療行政作業,熟悉各項醫療單據申請流程和健保給付概念
✅投保前做保單健診,適時做相對應的調整並補足缺口
✅善於保單條款分析,做到投保前的把關💯
✅提供低保費高保障之商品,讓預算真正花在刀口上👍
✅進行客觀建議並不會強迫推銷,討論完有符合需求再購買
✨若有想進一步了解歡迎點擊「頭像圖片」裡面的電子名片+line一起討論喔 !! 謝謝您
⭕ 關於新光之規劃:
1- 超過40歲以上 , 主約建議改用WGA了 , 10萬癌症的幫助有限 ,
但WGA至少有意外失能月給付3萬/年 , 最高給15年 ,
真的遇到時 , 3萬的月給付還是有用的
2- 實支實付建議改成U5 搭配 A2A3的方式 , 明顯有利
3- R5D在60歲時的保費會提高2倍以上 , L6D在51歲後也屬於意外實支實付中
最貴的的費率 , 二者建議都換一個選項
⭕ 關於遠雄之規劃:
1- 以目前的53歲來說 , 主約建議改用其他成本更低的選項
2- CJ2沒有問題 , 但核保較嚴 , 尤其針對未切除的良性腫瘤 或 大腸息肉相關
3- 意外險建議改用遠雄的選項 , 保額較高 , 未來也不會因為年紀而增加保費
⭕ 基於以上 , 可參考以下之修正方向:
https://finfo.tw/assortments/88a1bd016ef93f5a
以上回覆提供參考, 若有疑問或不清楚之處, 可點頭像連結來訊詢問或討論
✔️ 保險社團好評推薦
✔️ 專業護理團隊
會建議癌症改為🌍 重大傷病
女性常見癌症
癌症險輕度癌症為20萬
但重大傷病1期就理賠100萬
理賠金額會更有幫助
保險不用買貴,重點是買對👌🏻
可以進步討論後
再幫你搭配適合的方案😊
我是信安保經-佳蓁,在網路平台服務累積客戶超過500個家庭。
本身也是雙胞媽,對投保注意事項、商品搭配、理賠實務,都有充足的經驗,可以給出最適合的建議。
需要諮詢及協助投保的服務,請與我聯絡!
主約會因為不同年紀投保有不同費率
你剛好都選到已你的年紀來看比較貴的😂
以下連結你參考:
https://finfo.tw/assortments/f34daf9d361c8bbc
癌症一次金只買100萬
就別再開一個遠🐻主約了(經濟效益太低)
目前無其他家保單,無疾病
近幾年沒有就醫紀錄
年繳預算$30000-$35000左右
請問有不足需補強的嗎? 或是有重複內容建議要調整的地方? 謝謝~
A:
我會考慮用全球加遠雄
整體保障效果會比較好
北北基桃地區歡迎找我
實支實付額度,建議可以提高至30計畫保障額度比較足夠。
意外日額大安安已經有內含,建議可以調整,把意外醫療提高至5萬。
癌症險直接規劃在新光下即可。
可以參考以下規劃:
https://finfo.tw/assortments/08c68ed40dc4774b
買保險可注意有以下這些保障:
1.實支/住院醫療
(COVER住院期間的醫療開銷,依照收據金額在限額內花多少賠多少)
2.意外/重大燒燙傷
(非疾病 突發 外來 例如八仙塵爆)
3.癌症一次金or療程型
(癌症蟬聯35年死因冠軍且支出龐大)
4.重大傷病一次金
(包含癌症,一旦發生可以先給付一筆高額的緊急醫療金)
5.長照照護金(請瑪麗亞的錢 機率最小,但一旦發生時,損失是最大的支出)
以上是給您的建議,如果想進一步討論或諮詢,請點我頭像傳送訊息,謝謝您!!
台⭐️ × 🌟光 兩者皆可協助|專門服務全台,有【醫療險】&【實支實付】需求的客戶
🧩 常見規劃重點(依個人量身調整)
🔹 醫療實支實付
雜費合併最高 50 萬
可作為 第二家以上實支
門診手術 2~10 萬
無年度理賠上限
保證續保至 84 歲
🔹 重大傷病
一筆金給付
協助你在治療期間,維持生活品質
🔹 癌症保障
可選「一筆金」或「療程型」
專注治療,不被金錢拖累
⚠️ 意外與日常風險,也不能忽略
意外實支 3~5 萬
骨折險|定額給付,可彈性使用
終身意外險|失能照護、燒燙傷、身故保障一次到位
💡 保險規劃找糯米,細心周到助安心。
💡 風險管理謀長遠,穩健保障護家庭。
📲 點擊頭像,立即諮詢,一同探索最適合您的保障方案!
目前大多門診手術雜費都較低
可以考慮用原台🌟 醫療實支、重大傷病,來做搭配規劃
我在新光(台新)人壽服務
可以先了解您目前的狀況與需求
做基本檢視
協助您在有限的預算內做到足額保障
有協助過不少群友規劃經驗
或許會有不同的想法喔
歡迎一起討論
💫全台皆有客戶服務中
💫相關理賠與體況投保經驗
💫服務線上客戶超過500位經驗
頭貼上可以找到我喔
¥醫療險+重大傷病+癌症一次金
。住院雜費+手術費 40~50萬
。門診手術 8~10萬
。續保年齡 84歲
。沒有第一間限制
。正本理賠
。可以轉換日額
。精神疾病不打折
。意外險(終身)
💫意外身故/完全失能一次給付
💫1-11級失能,保額*(5~100%)
💫1-6級生活扶助金保額36%/年(給付15年)
💫意外實支3~5萬
💫1-6級失能狀況,豁免保費