
目前只有家人小時候幫保的醫療險跟自己前幾年保的失能險
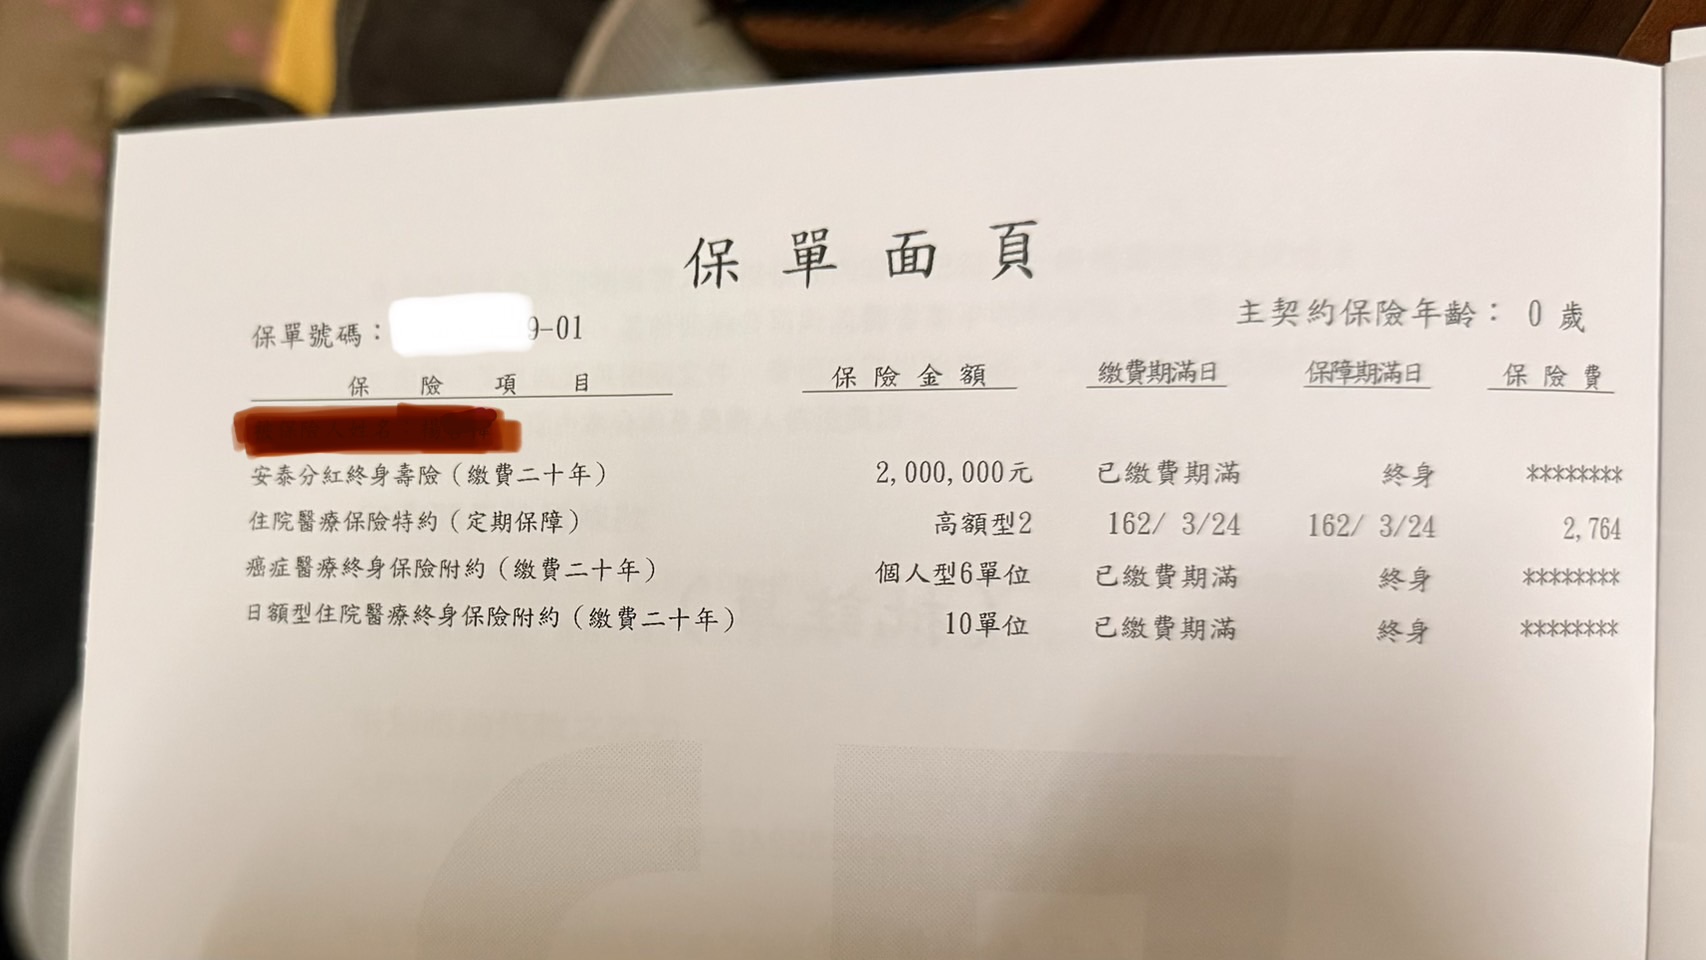
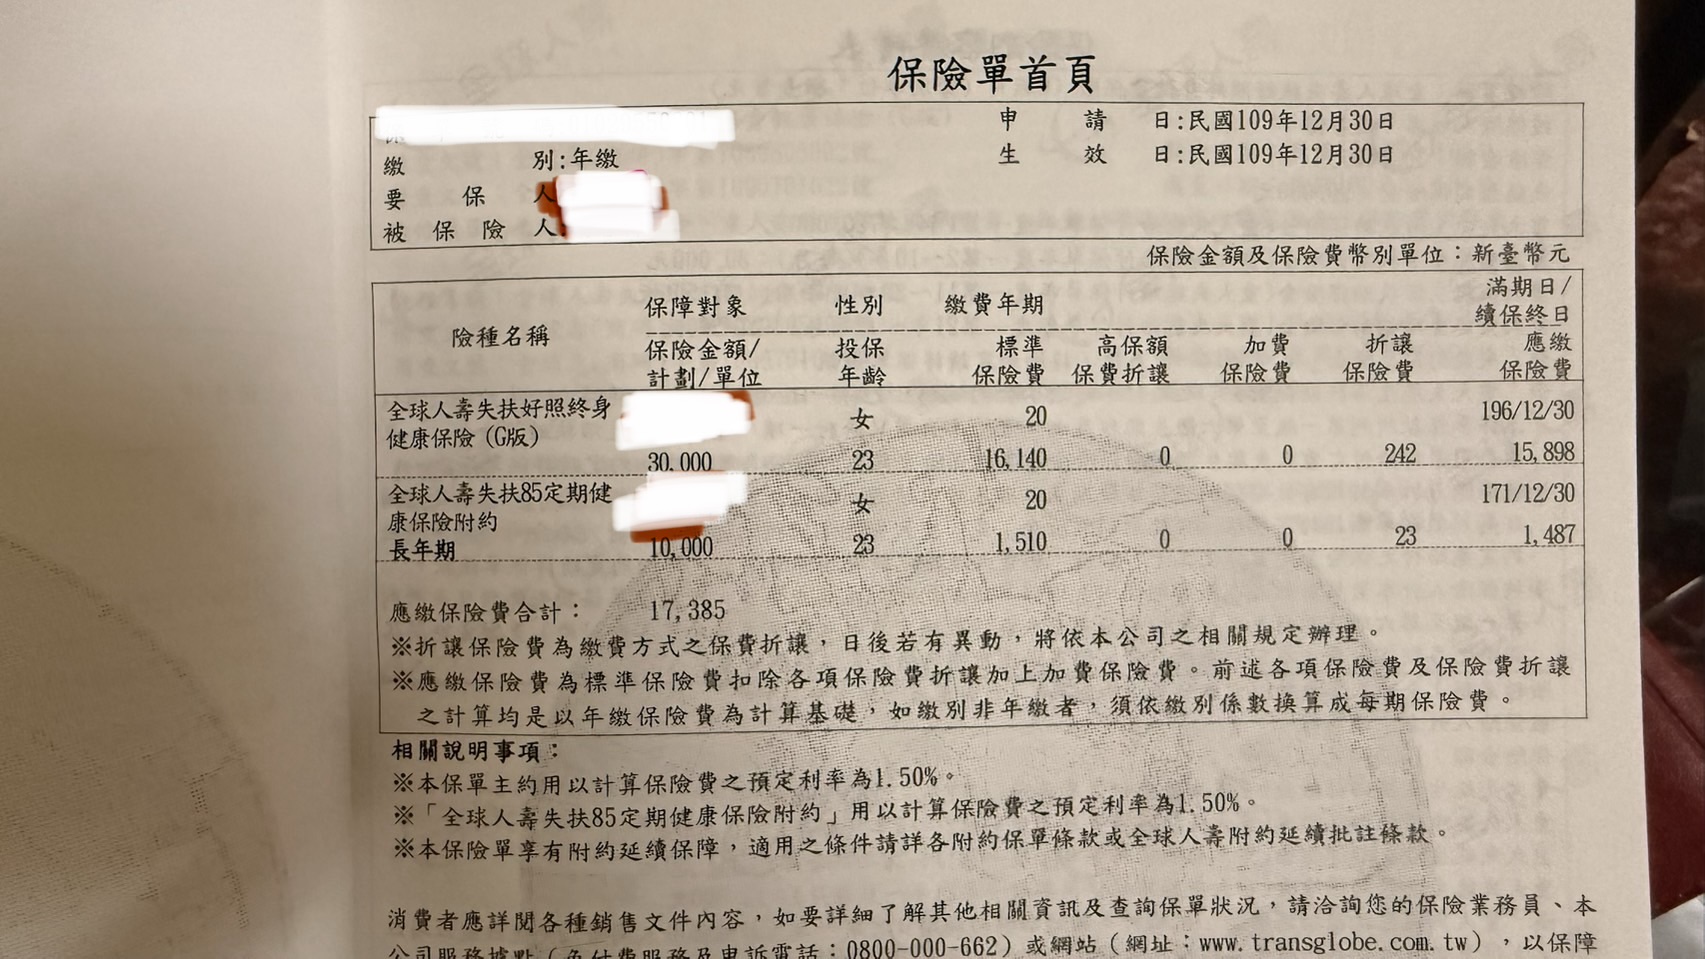
(醫療實支在富邦已經有實支6.6萬)
我知道我需要補強醫療實支、意外、重大傷病、癌症缺口,但我有預算的考量,所以感覺跟我生活比較相關的是醫療實支跟意外的部分,想先犧牲重大跟癌症(1.這邊不知道觀念對不對,重大傷病跟癌症一次金,以後能力可以負擔的時候再買會不會因為年紀變得更貴)
預算希望全部的保險一個月在3000左右,那因為我已經有一個失能險一個月大概1500所以變成我只剩下1500可以規劃醫療實支跟意外,2.我不知道這樣會不會不如不要買,cp值很低的感覺? 保額會不會低到不如我自己負擔看醫生的錢?
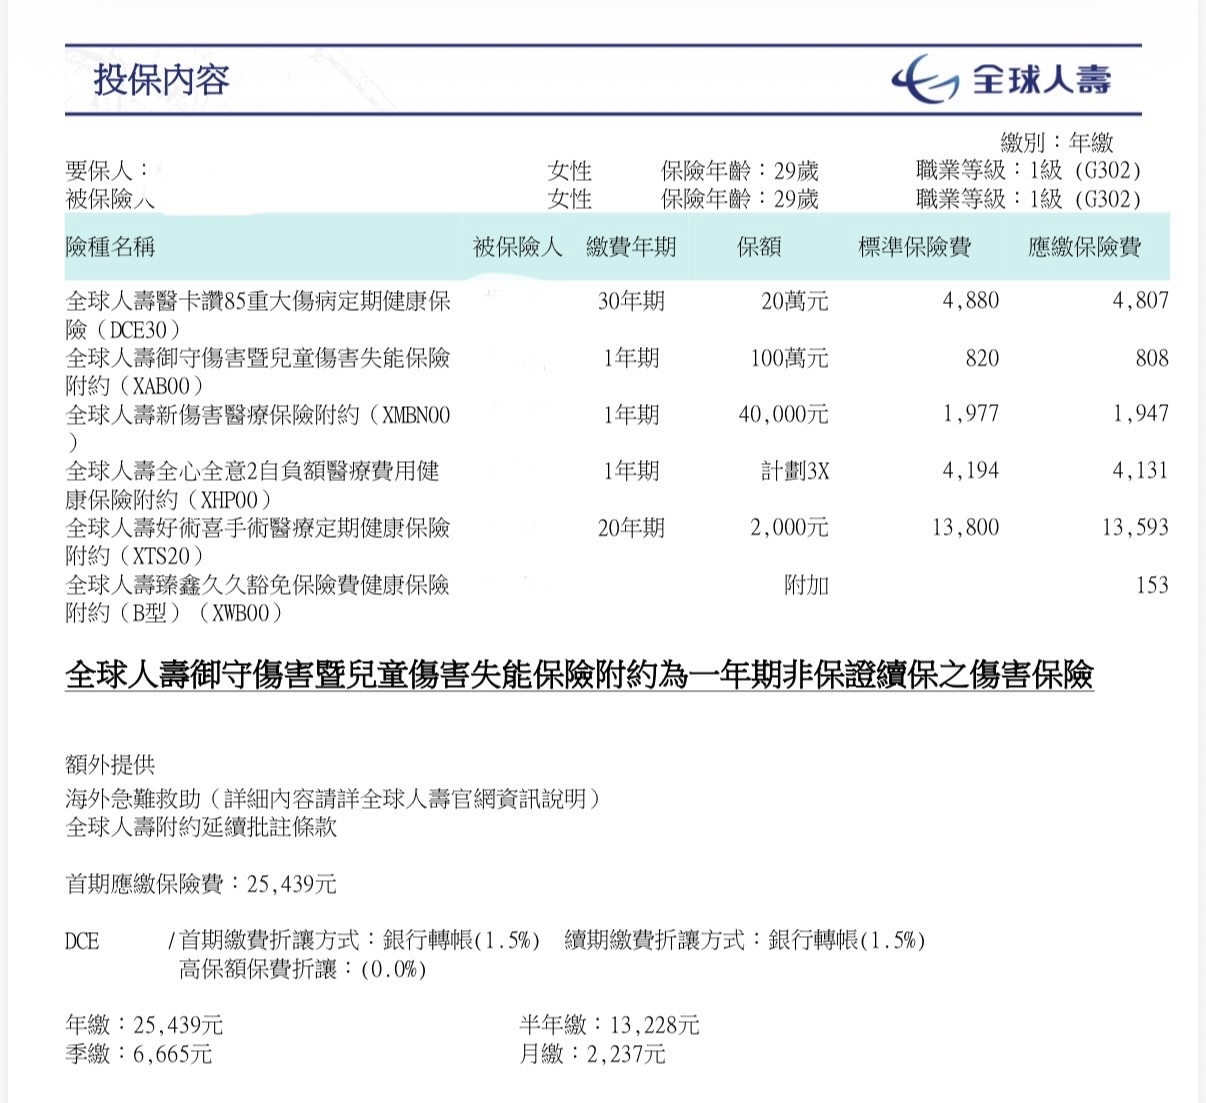
這是家人認識的保經給我的建議書,因為我有跟他說我有稍微看一下大家推全球的XDE之類的,所以他認為我有預算考量就全部先保在全球下,一張主約就好。
 IMG_2506.jpeg 224.49 KB
不知道他這樣規劃,內行人看起來如何? 有沒有話術或是他想賺錢的地方,我研究很久了,也找了很多網路上的保經,但因為一直怕被話術所以到現在都沒買,最近家人年紀大要保保險發現貴到買不下去,才提醒我30歲之前趕快補強好。
最近還看到全球跟遠雄那麼多保經推是因為佣金高的傳言,就更煩了~~~很難相信別人,所以麻煩專業的人給我正確的觀念,跟評斷他給的建議書,謝謝,非常感謝您的時間。希望有人明白我卡住的點!
(體況沒問題跟 兩個月內就醫用藥都沒有)
如果只看到罐頭回覆我會很難過的
我知道我需要補強醫療實支、意外、重大傷病、癌症缺口,但我有預算的考量,所以感覺跟我生活比較相關的是醫療實支跟意外的部分,想先犧牲重大跟癌症(1.這邊不知道觀念對不對,重大傷病跟癌症一次金,以後能力可以負擔的時候再買會不會因為年紀變得更貴)
預算希望全部的保險一個月在3000左右,那因為我已經有一個失能險一個月大概1500所以變成我只剩下1500可以規劃醫療實支跟意外,2.我不知道這樣會不會不如不要買,cp值很低的感覺? 保額會不會低到不如我自己負擔看醫生的錢?
這是家人認識的保經給我的建議書,因為我有跟他說我有稍微看一下大家推全球的XDE之類的,所以他認為我有預算考量就全部先保在全球下,一張主約就好。
IMG_2506.jpeg 224.49 KB不知道他這樣規劃,內行人看起來如何? 有沒有話術或是他想賺錢的地方,我研究很久了,也找了很多網路上的保經,但因為一直怕被話術所以到現在都沒買,最近家人年紀大要保保險發現貴到買不下去,才提醒我30歲之前趕快補強好。
最近還看到全球跟遠雄那麼多保經推是因為佣金高的傳言,就更煩了~~~很難相信別人,所以麻煩專業的人給我正確的觀念,跟評斷他給的建議書,謝謝,非常感謝您的時間。希望有人明白我卡住的點!
(體況沒問題跟 兩個月內就醫用藥都沒有)
如果只看到罐頭回覆我會很難過的


目前有代理多家公司的商品,可以協助健診、了解並規劃專屬方案喔
定期檢視保單並補強是很好的習慣喔
想先請問目前是否有任何體況?
最近2個月內有就醫記錄嗎?
BMI有在18.5~24的範圍內嗎?
舊保單有理賠紀錄嗎?
以上資訊會影響到給您的建議喔
🔺舊保單有:
富邦:終身壽險、終身防癌(療程型)、終身住院日額、醫療實支實付
全球:終身&定期失能
先恭喜您有規劃到失能險,請務必好好繳費保留喔
目前建議補強的保障有:重大傷病、癌症一次金、意外險(含醫療)及第二家醫療實支實付/自負額(提高額度)
以下回覆您的問題及提供幾點建議給您參考:
我知道我需要補強醫療實支、意外、重大傷病、癌症缺口,但我有預算的考量,所以感覺跟我生活比較相關的是醫療實支跟意外的部分,想先犧牲重大跟癌症
Q1:這邊不知道觀念對不對,重大傷病跟癌症一次金,以後能力可以負擔的時候再買會不會因為年紀變得更貴)
預算希望全部的保險一個月在3000左右,那因為我已經有一個失能險一個月大概1500所以變成我只剩下1500可以規劃醫療實支跟意外,2.我不知道這樣會不會不如不要買,cp值很低的感覺? 保額會不會低到不如我自己負擔看醫生的錢?
🅰️目前富邦舊保單已經有基本的醫療實支實付,因重大傷病跟癌症都是大風險(須花費大筆治療費用),預算考量下建議優先規劃大風險的保障缺口,未來年齡較高時投保的保費也會比現在高(因自然費率)喔
Q2:不知道他這樣規劃,內行人看起來如何? 有沒有話術或是他想賺錢的地方,我研究很久了,也找了很多網路上的保經,但因為一直怕被話術所以到現在都沒買,最近家人年紀大要保保險發現貴到買不下去,才提醒我30歲之前趕快補強好。
🅰️目前規劃內容可以考慮部分調整
預算考量下,手術險XTS跟豁免可以先更換
Q3:最近還看到全球跟遠雄那麼多保經推是因為佣金高的傳言,就更煩了~~~很難相信別人,所以麻煩專業的人給我正確的觀念,跟評斷他給的建議書,謝謝,非常感謝您的時間。希望有人明白我卡住的點!
🅰️目前全球跟遠雄的優勢在於條款跟費率,佣金並沒有太大關係喔
♦️全球
1、預算允許下,重大傷病保額可以提高,可以加上附約XDE保額100-200萬,加強保障額度
2、手術險XTS要注意住院跟門診手術都有健保2-2-7、3-3-34-3的限制且有理賠總額上限(保額*1500倍), 建議優先改用MIR,手術無特殊限制(項目不在表內可以協議理賠)
3、可以考慮加上癌症一次金XCF,但要注意女生的後期保費漲幅比較高
4、預算考量下,豁免可以先不規劃
♦️癌症險
現在治療癌症,住院天數下降,大多會使用新式療法(例:標靶藥物、免疫療法等),須自費5-10幾萬不等,建議優先規劃『高額一次金』,罹癌時有一大筆金額可以運用
癌症一次金基本額度建議規劃100-200萬(含)以上會比較足夠
建議可以優先參考遠雄的規劃,一次金保額最高可以規劃到360萬,條款完善(療程型有理賠併發症)且後期費率漲幅較平穩喔
♦️醫療實支實付
因應現在的醫療環境,隨著住院天數下降,高額自費醫療雜費、新式手術項目增加及費用提高,門診手術項目比例上升,幾乎都花在實支實付裡面的雜費為主,建議優先高額度(總額度30-50萬)的醫療實支實付為主,再用定額給付的住院日額/手術險來提高病房及手術費用
目前第二家醫療實支實付/自負額建議可以優先參考新光、全球的規劃
新光醫療實支U5的住院手術與雜費共用額度,有理賠住院慰問金,無年度理賠總額上限,但要注意門診手術有健保2-2-7的限制
新光(原台新)醫療實支HXB的住院手術與雜費『共用』額度,門診額度最高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
全球自負額XHP的住院手術與雜費『共用』額度,門診額度比較高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
▶️再依照需求來選擇即可
加強住院/門診手術額度建議可以優先參考定期-全球MIR、終身-遠雄HL6的規劃,手術無特殊限制(手術不在表內可以協議理賠)
綜上所述,富邦舊保單規劃得比較基本,附約繼續繳費即可
目前重大傷病、癌症一次金、第二家醫療實支實付/自負額跟意外險(含醫療)建議可以優先參考全球+遠雄的規劃,條款完善且後期保費漲幅較平穩
若有房貸、車貸或為家庭經濟支柱,壽險務必要規劃,終身/定期都可以,定期壽險可以優先參考台銀、遠雄的規劃,費率比較低,讓保障更全面喔
🎯建議可以參考全球的規劃
初步搭配方案給您參考:https://finfo.tw/assortments/4630f4cd62112ae9
👉🏻再依保險年齡、需求與預算來調成專屬方案
若需服務人員,可協助您投保送件及提供後續服務
Yun服務於錠嵂保經,全台都有服務,已實際協助版上逾百位保戶規劃專屬的保障
想要進一步諮詢歡迎主動點擊『放大鏡聯絡資訊』,留下您的line訊息以利後續討論😊