
目前身上的保單僅有家人小時候幫忙保的新光人壽XLA及HCA保險,屬於定額實支實付。
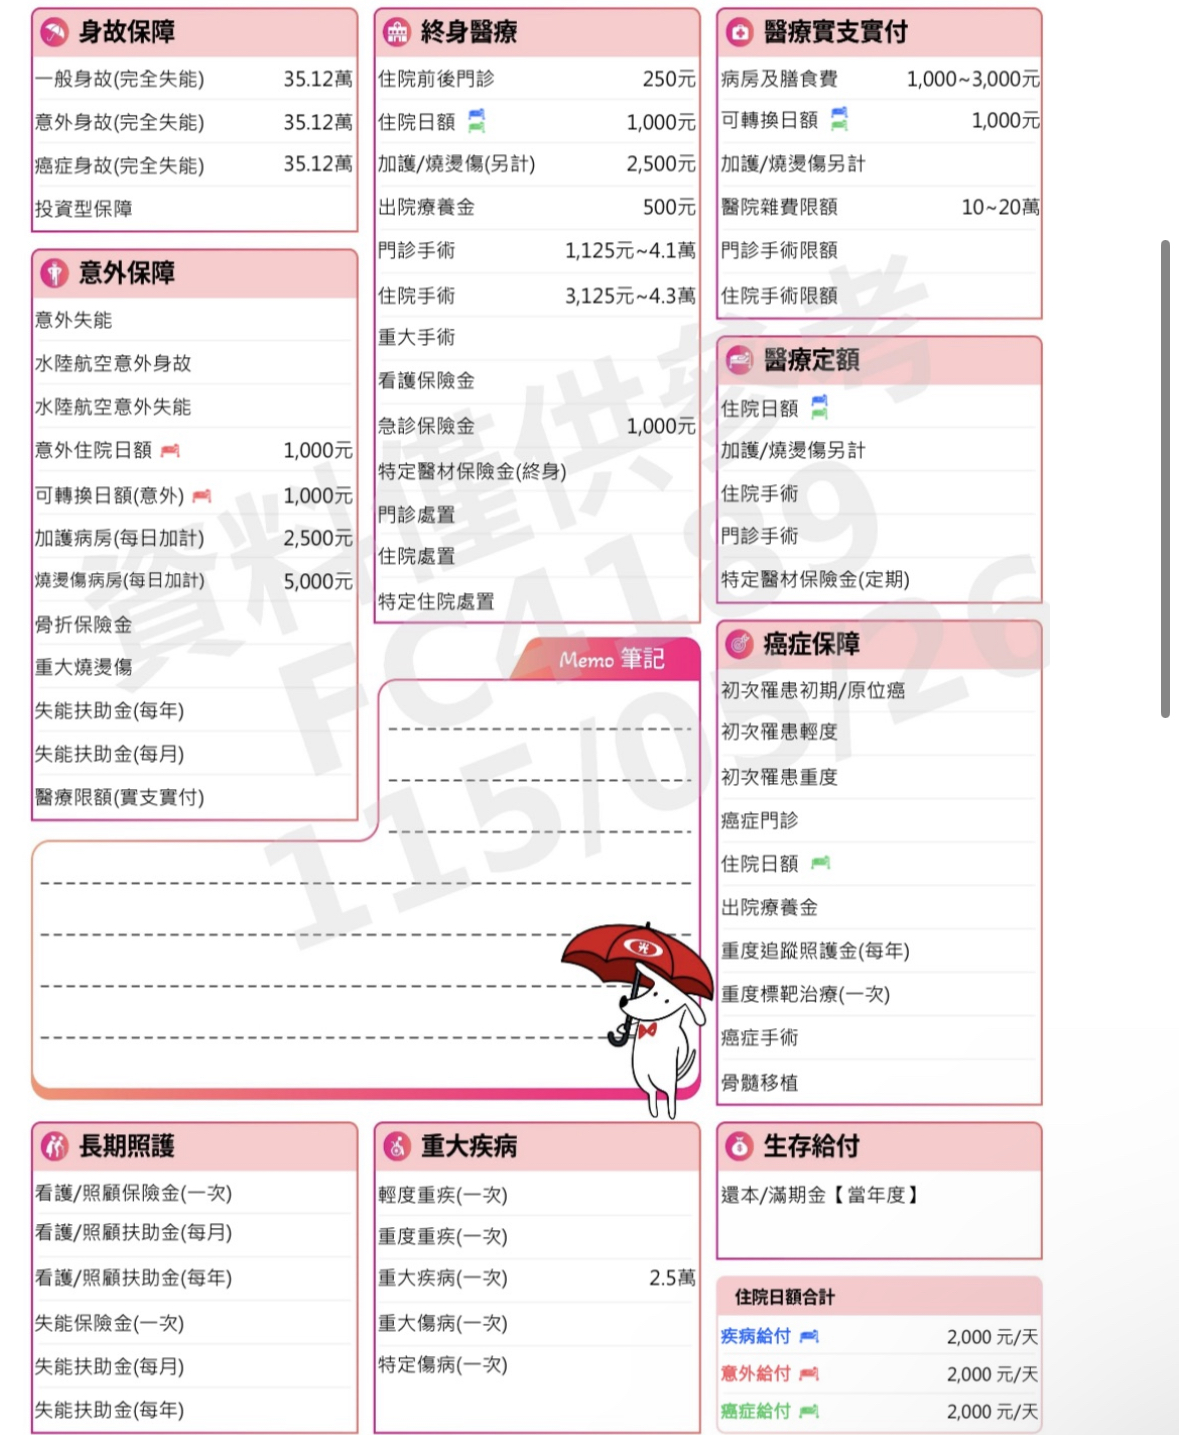
但先前受傷申請理賠過,覺得新光定額給付額度太低,甚至新式手術幾乎不理賠,覺得蠻失望。
以目前來說缺乏癌症險一次金和重大傷病保障,以及想加強醫療實支實付。
訴求希望除了大手術之外,也能涵蓋一般門診小手術,或是未來主流手術不住院的部分,也能獲得理賠。
**補充:
●目前是否有任何體況?無(每年都會參加公司健檢)
● 近兩個月內是否有看診或用藥紀錄?無
●先前受傷是跌倒,韌帶撕裂傷。
●希望一年保額能在3萬以內。
請問會怎麼建議呢?人住高雄!
希望能將建議保單基本列出在回覆區,有興趣會主動聯繫!謝謝
但先前受傷申請理賠過,覺得新光定額給付額度太低,甚至新式手術幾乎不理賠,覺得蠻失望。
以目前來說缺乏癌症險一次金和重大傷病保障,以及想加強醫療實支實付。
訴求希望除了大手術之外,也能涵蓋一般門診小手術,或是未來主流手術不住院的部分,也能獲得理賠。
**補充:
●目前是否有任何體況?無(每年都會參加公司健檢)
● 近兩個月內是否有看診或用藥紀錄?無
●先前受傷是跌倒,韌帶撕裂傷。
●希望一年保額能在3萬以內。
請問會怎麼建議呢?人住高雄!
希望能將建議保單基本列出在回覆區,有興趣會主動聯繫!謝謝


🖌️稀有國考經紀人!業務協理從業十年來支援了~~~
以舊保單為基礎做補強可參考🌍+🐻
建議拉高實支額度不足🥺🥺
還有補上轉嫁大風險的重大傷病、癌症一次金至少百萬
以秒回、白話、阿莎力、不灌水、不話術實話實說聞名✨
舊保單先做健診,以舊保單為基礎做補強即可✔️
可以幫你上15分鐘的保險小學堂就會有初步概念了
會連同舊保單一起彙整服務陪你釐清💕
1️⃣定期方案+差額理財=完美配套
可以參考定期定額為日後退休做準備!
或參考減壓專案減輕保費壓力💰
2️⃣本科系大三實習從業至今變成32歲阿姨
資深到不會離職,且投保經驗豐富👍🏻
📌新生兒神仙教母業務協理全台跑👶🏻
代理30家擅長各家保險分析講重點
白話不失專業阿莎力又乾脆不灌水
本身就在高雄🙋🏻♀️
大風險的重大傷病+癌症先補足
再額外拉高醫療實支的額度
可以補全球醫療定額mir,保障手術項目較廣泛
https://finfo.tw/assortments/b9f44bfd83a6c566
但是會超過預算一些
可以再個案討論微調
-
可以協助您規劃合適的保障內容❤️
🌼金融本科系畢業
🌼網路自媒體創辦人
🌼團隊專精醫療理賠 實務經驗豐富
🌼企業保險專業諮詢
🌼擁有在單一保險公司及銀行任職經驗
各大保險版都能看到我的蹤跡👣
歡迎點擊放大鏡諮詢🔍
嗨嗨~很高興認識你 👋🏻
希望這些資訊都有幫助到你!
資訊加載中…⌛️
—————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ——————
如果你願意,也可以再跟我聊聊你的狀況和想法~
我會陪你一起看看目前的保障
有需要補強的地方再一起討論 🤍
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
很開心有機會認識你
也希望可以陪你把保障一點一點整理清楚 🫶🏻
在協助你規劃之前,先請問以下幾個關鍵問題,有助於確認投保條件與方向:● 目前是否有任何體況?● 近兩個月內是否有看診或用藥紀錄?這些資訊都會影響保險公司承保與建議內容。
目前保障範圍如下:
但保費跟內容不成對等可以接受嗎?
我舉例來講
掛號費300,理賠2000,保費5000
現在的商品大概就是這樣的設計
如果小風險要賠,付出去的成本不一定成對等
保險規劃的重點本來就是那些不能承擔的風險
舊保單沒有癌症、重大傷病,這才會是大問題
口服標靶藥、門診注射鏢靶藥,醫療險買到爆表也是一毛錢都不會賠
先修正觀念
才有辦法談正確規劃
用全球自負額實支把住院雜費額度拉高
同時補重大傷病一次金
癌症險可以參考遠雄,女性費率比較友善
真的很想賠小手術
那就全球mir 吧,但沒卡227也不是包山包海什麼都理賠
有需要協助的話可以來訊討論
✨關於我
我在111年通過人身/財產保險經紀人國家考試,並與金管會申請執業,並非保險經紀人公司的業務員
全台灣有近40萬名保險業務員,但截至目前為止取得保險經紀人雙照的人不到2500人
國考合格資格取得不易,但也就是如此,對保戶來說等於有個更客觀選擇的方向
⭕️有豐富核保經驗,可協助處理體況件,曾協助不少有體況客戶完成保險規劃
⭕️曾協助多位保戶處理理賠、契約爭議,爭取理賠金,保障客戶應有的權益
⭕️保險業專職從業10年,穩定度可讓你放心,訊息看到就會回不會拖過夜
✅99%以上客戶來自網路社群,只講真話、客觀積極
✅多篇文章被收錄到商業周刊,專業度、客觀性可受公評
✅專長條款分析、商品比較,讓你每分錢都花在刀口上
✅研究低保費高保障的罐頭保單數年,全台各地皆有保戶,服務不限於單一地區
●目前是否有任何體況?無(每年都會參加公司健檢)
● 近兩個月內是否有看診或用藥紀錄?無
●先前受傷是跌倒,韌帶撕裂傷。
●希望一年保額能在3萬以內。
請問會怎麼建議呢?希望能將建議保單基本列出在回覆區,有興趣會主動聯繫!謝謝
⭕ 關於新光之保單:
若以表所述 , 除了醫療實支實付額度10萬之外 ,
也沒有看到新光有放上意外實支實付的部分 , 建議意外實支實付也多少用一些額度 ,
因為啟動條件和醫療實支實付不同 , 算是蠻有用的險種 ,
例如:這次的韌帶撕裂傷就能有很大的幫助
⭕ 基於以上 , 以及原本之重大傷病 , 癌症一次金 , 實支實付的補強
可參考以下之方向:
https://finfo.tw/assortments/e9e318f61fb0ce63
以上回覆提供參考 ,
本周末會去高雄 , 若有疑問或不清楚之處 , 可點頭像連結來訊詢問或討論
預算有限情況下確實是大風險優先
大風險保障:重大傷病、癌症一次金
還有預算再來彌補醫療實支不足
依照舊保單+預算,我的規劃方案如下
https://finfo.tw/assortments/5e133fb53a106e00
現代醫療實支門診額度都不高
有幫你新增一些門診實支實付(但要注意自負額)
(定額給付就算了,理賠可能又會失望)
建議預算留給住院及重症風險
近幾年有沒有什麼體況、理賠紀錄呢?
下方可以改成自負額實支實付
可以先參考最新版本的內容,再來詳細討論(準確費率依照最後定案內容,下方一個月2000-2500左右可搞定👌🏻)
https://finfo.tw/assortments/5af2ccecebc2891b
遠雄🔻意外日額、實支、身故、癌症一次金、療程型
全球🔻醫療實支、重大傷病、定期醫療含住院日額、手術
需要我這位在保經代服務13年的業務,不嫌棄的話可以點我頭像裡的連結討論!
✨在高雄全台服務|台北人
✨詠昊保險代理人|協理
✨創立年輕通訊處|33歲
✨破解各保險迷思|專業
✨保障及儲蓄投資|客觀
✨有一位可愛女兒|新生兒、幼童保障
✨在Finfo協助解答|有實際成交超過300人
請問會怎麼建議呢?人住高雄!
希望能將建議保單基本列出在回覆區,有興趣會主動聯繫!謝謝
A:
有推薦的高雄業務可以轉介~