
最近在檢視自己的保單, 想請人幫忙指點一下該怎麼規劃補強,我的保險部分目前有 :
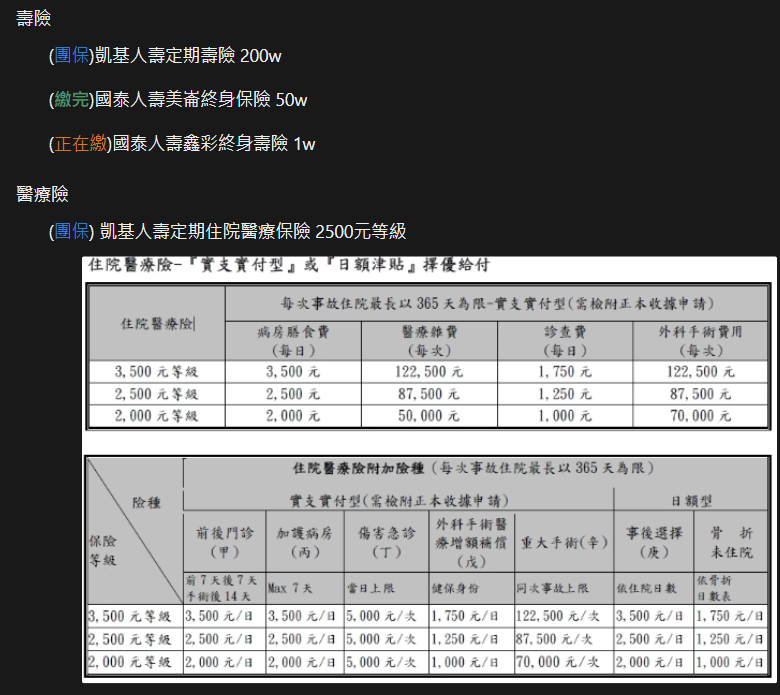
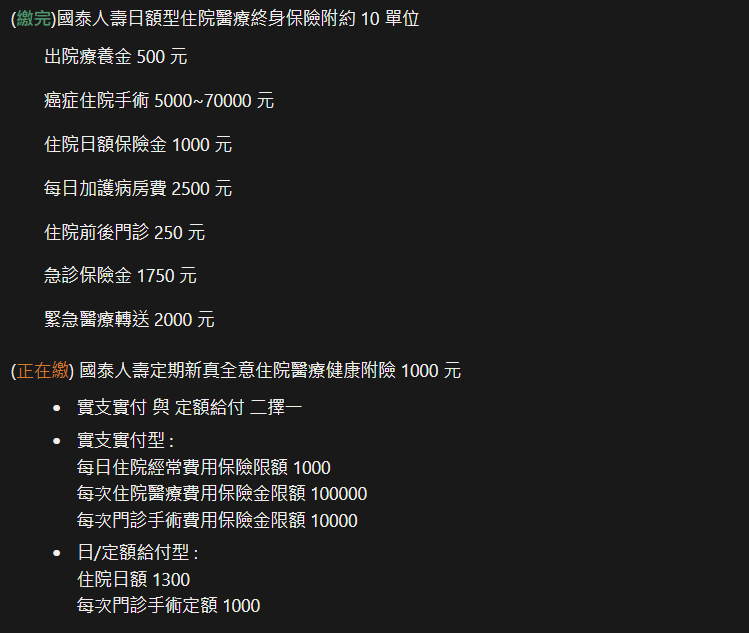
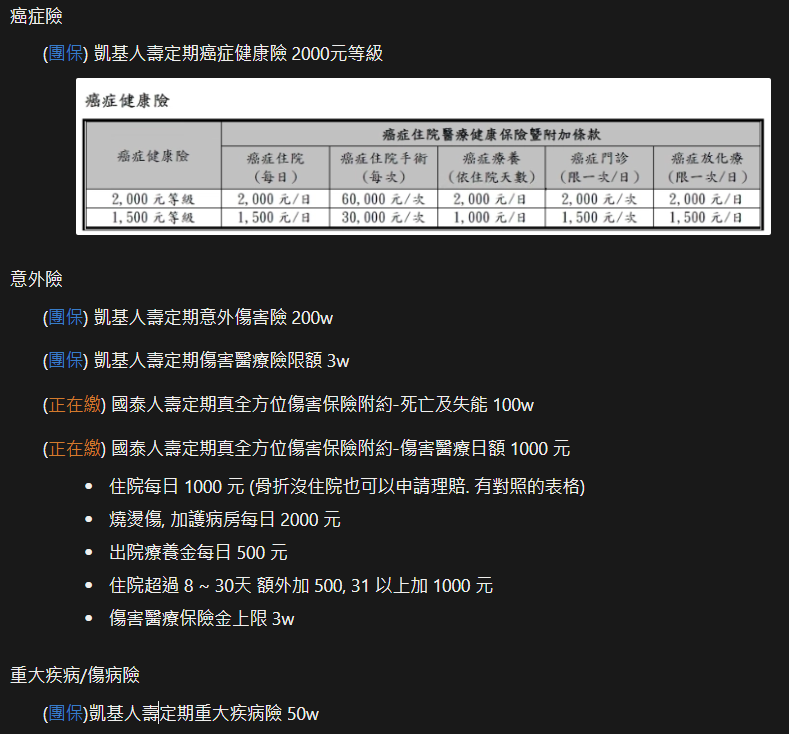
目前看感覺需要補強 “癌症一次金/重大傷病險/醫療實支實付” 這幾項, 看板上推薦的蠻多應該都是 :
🌍 重大傷病終生主約 + 重大傷病一次金 + 實支實付醫療
🐻 終生壽險主約 + 癌症一次金
目前點下來差不多應該是下面這樣
🌍 重大傷病終生主約 + 重大傷病一次金 + 實支實付醫療
🐻 終生壽險主約 + 癌症一次金
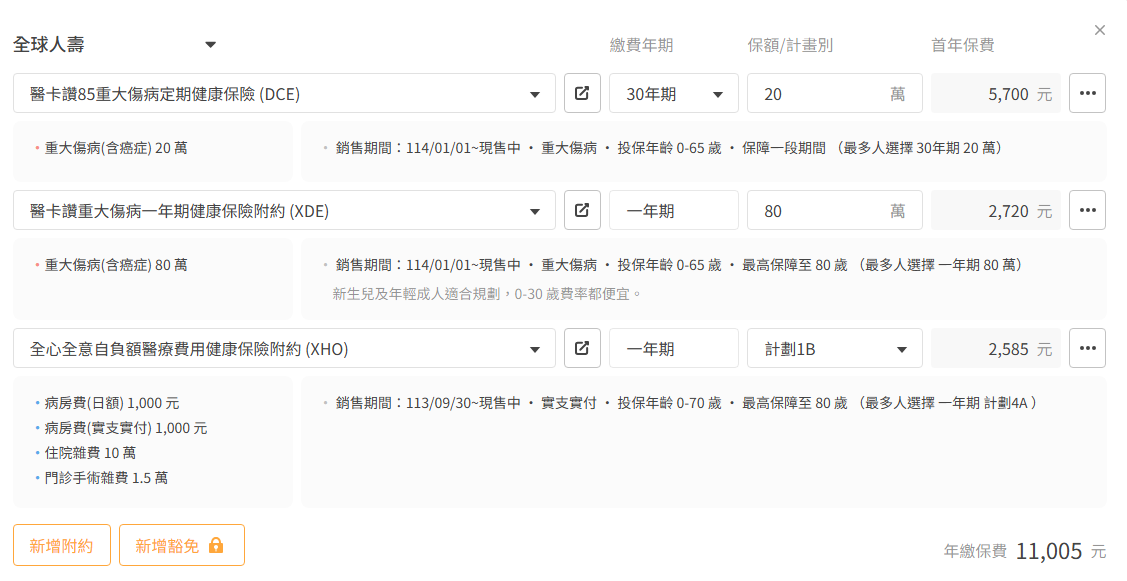
目前點下來差不多應該是下面這樣
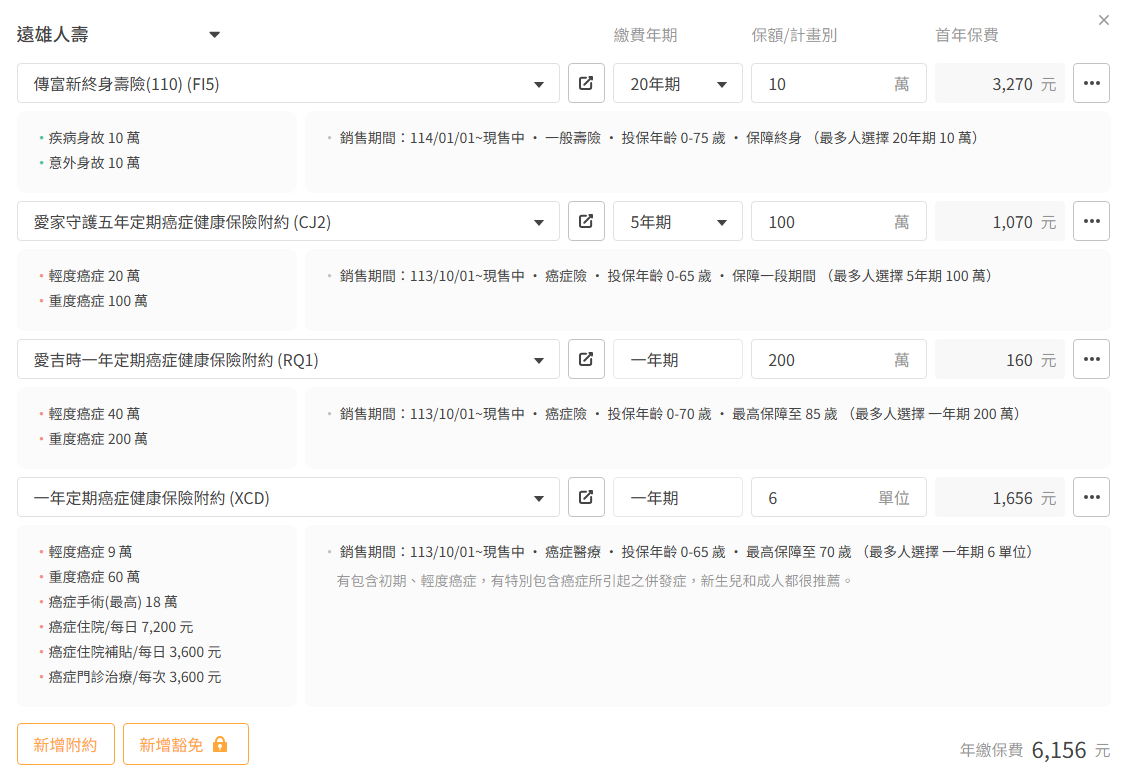
有幾個問題想請教 :
1.在公司有幫忙保團保的前提下, 補強上面這樣是 ok 的嗎? 是否有哪邊需要做調整或刪減?
2.(正在繳) 的那幾個項目是之前還在唸書的時候家人幫忙加保的, 這幾項不知道是建議留著還是可以刪除?
3.原本的保險內容應該有公司團保的實支實付 87500 元 + 新真全意醫療實支實付 100000 元, 所以我全球人壽是挑 XHO 1B (自負額20w)來做補強雜費多 100000元, 這樣是對的嗎?
以上問題, 謝謝~
1.在公司有幫忙保團保的前提下, 補強上面這樣是 ok 的嗎? 是否有哪邊需要做調整或刪減?
2.(正在繳) 的那幾個項目是之前還在唸書的時候家人幫忙加保的, 這幾項不知道是建議留著還是可以刪除?
3.原本的保險內容應該有公司團保的實支實付 87500 元 + 新真全意醫療實支實付 100000 元, 所以我全球人壽是挑 XHO 1B (自負額20w)來做補強雜費多 100000元, 這樣是對的嗎?
以上問題, 謝謝~



🌍 重大傷病終生主約 + 重大傷病一次金 + 實支實付醫療
🐻 終生壽險主約 + 癌症一次金
目前點下來差不多應該是下面這樣
🖌️稀有國考經紀人!業務協理從業十年來支援了~~~
以舊保單為基礎做補強可參考🌍+🐻
建議拉高實支額度不足🥺🥺
還有補上轉嫁大風險的重大傷病、癌症一次金至少百萬
以秒回、白話、阿莎力、不灌水、不話術實話實說聞名✨
舊保單先做健診,以舊保單為基礎做補強即可✔️
可以幫你上15分鐘的保險小學堂就會有初步概念了
會連同舊保單一起彙整服務陪你釐清💕
1️⃣定期方案+差額理財=完美配套
可以參考定期定額為日後退休做準備!
或參考減壓專案減輕保費壓力💰
2️⃣本科系大三實習從業至今變成32歲阿姨
資深到不會離職,且投保經驗豐富👍🏻
📌新生兒神仙教母業務協理全台跑👶🏻
代理30家擅長各家保險分析講重點
白話不失專業阿莎力又乾脆不灌水
目前有代理全球跟遠雄的商品,可以協助健診、了解並規劃專屬方案喔
定期檢視保單並補強是很好的習慣喔
想先請問您的職業等級是?
目前是否有任何體況?
最近2個月內有就醫記錄嗎?
BMI有在18.5~24的範圍內嗎?
舊保單有理賠紀錄嗎?
團保是公司最還是有自行付費?
預算是多少呢?
以上資訊會影響到給您的建議喔
🔹舊保單建議可以把所有主+附約的『保費』一併貼上來,健診分析後,針對條款及保障缺口給您更精準的建議唷
🔺舊保單有:
國泰:終身壽險*2、終身住院日額、醫療實支實付、意外險(含醫療)
凱基(團保):定期壽險、重大疾病、癌症險(療程型)、醫療實支實付、意外險(含醫療)
先恭喜您終身險繳費期滿,擁有基本的保障囉
目前初步建議補強的保障有:重大傷病、癌症一次金、第二家醫療實支實付/自負額(調高額度)、意外實支(提高額度)
目前整體規劃方向沒太大的問題
以下回覆您的問題及提供幾點建議給您參考:
Q1:在公司有幫忙保團保的前提下, 補強上面這樣是 ok 的嗎? 是否有哪邊需要做調整或刪減?
🅰️基本上團保只能當輔助,意外險的部分建議商業保險可以再補強喔
Q2:(正在繳) 的那幾個項目是之前還在唸書的時候家人幫忙加保的, 這幾項不知道是建議留著還是可以刪除?
🅰️舊保單規劃的保障內容比較基本,繼續繳費保留即可
Q3:原本的保險內容應該有公司團保的實支實付 87500 元 + 新真全意醫療實支實付 100000 元, 所以我全球人壽是挑 XHO 1B (自負額20w)來做補強雜費多 100000元, 這樣是對的嗎?
🅰️基本上自負額要選A系列,直接銜接國泰醫療實支新真全意計劃10,團保只是輔助,不建議列入計算
♦️全球
1、預算允許下,主約可以考慮改用終身型DCF,保費不會差太多,重大傷病總保額可以規劃到300萬,附約XDE保額可以提高到180~200萬,加強保障額度
2、自負額XHO要注意針對男生的後期保費漲幅比較高,也可以參考第二家醫療實支實付來規劃
♦️遠雄
可以加上意外身故XHP跟意外實支MRE,保額可以規劃較高,加強保障額度
♦️醫療實支實付
因應現在的醫療環境,隨著住院天數下降,高額自費醫療雜費、新式手術項目增加及費用提高,門診手術項目比例上升,幾乎都花在實支實付裡面的雜費為主,建議優先高額度(總額度30-50萬)的醫療實支實付為主,再用定額給付的住院日額/手術險來提高病房及手術費用
目前第二家醫療實支實付/自負額建議可以優先參考新光、全球的規劃
新光醫療實支U5的住院手術與雜費共用額度,有理賠住院慰問金,無年度理賠總額上限,但要注意門診手術有健保2-2-7的限制
新光(原台新)醫療實支HXB的住院手術與雜費『共用』額度,門診額度最高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
全球自負額XHO的住院手術與雜費『共用』額度,門診額度比較高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
▶️再依照需求來選擇即可
加強住院/門診手術額度建議可以優先參考定期-全球MIR、終身-遠雄HL6的規劃,手術無特殊限制(手術不在表內可以協議理賠)
綜上所述,國泰舊保單規劃得比較基本,繼續繳費保留即可;建議優先以商業保險為主,團保部分當輔助
目前重大傷病、癌症一次金、第二家醫療實支實付/自負額跟意外實支建議可以優先參考全球+新光/遠雄的規劃,條款完善且後期保費漲幅較平穩
若有房貸、車貸或為家庭經濟支柱,壽險務必要規劃,終身/定期都可以,定期壽險建議可以優先參考台銀、遠雄的規劃,費率比較低,讓保障更全面喔
🎯建議可以參考全球+遠雄的規劃
初步搭配方案給您參考(以職等1為例):https://finfo.tw/assortments/dc55c4e107b8312d
👉🏻再依保險年齡、需求與預算來調成專屬方案
若需服務人員,可協助您投保送件及提供後續服務
⚠️因團保未來可能會遇到轉換跑道、保險公司調整保障內容等會影響到自己的權益,建議以商業保險為主,團保為輔助喔‼️
Yun服務於錠嵂保經,全台都有服務,已實際協助版上逾百位保戶規劃專屬的保障
想要進一步諮詢歡迎主動點擊『放大鏡聯絡資訊』,留下您的line訊息以利後續討論😊
我是服務於錠嵂保經的的嘉薪(麥)
缺口大致方向對了
但要先確認正在繳的部分是繳多久了?
如果只有2年左右會建議直接轉換全球醫療實支
額度部分也可以到比較足夠
意外險實支在遠雄可以拉到最高10萬
基本5萬就差不多了~
團保部分會差在理賠上收據正副本問題~
加上未來如果有換工作的話
也會建議一併考量補強內容!
最後可以協助您統整保單內容,再做後續的討論調整
以上建議給您參考
#喜歡我的回覆歡迎點我頭像諮詢專屬客製化統整內容
🤜🏻讓你買對不買貴完整保障效益最大化
🤜🏻客製化保障 客觀不強迫推銷 😎全台皆有服務
建議自負額可改成3a或4a
拉高額度較完整
-
可以協助您規劃合適的保障內容❤️
🌼金融本科系畢業
🌼網路自媒體創辦人
🌼團隊專精醫療理賠 實務經驗豐富
🌼企業保險專業諮詢
🌼擁有在單一保險公司及銀行任職經驗
各大保險版都能看到我的蹤跡👣
歡迎點擊放大鏡諮詢🔍