
更新
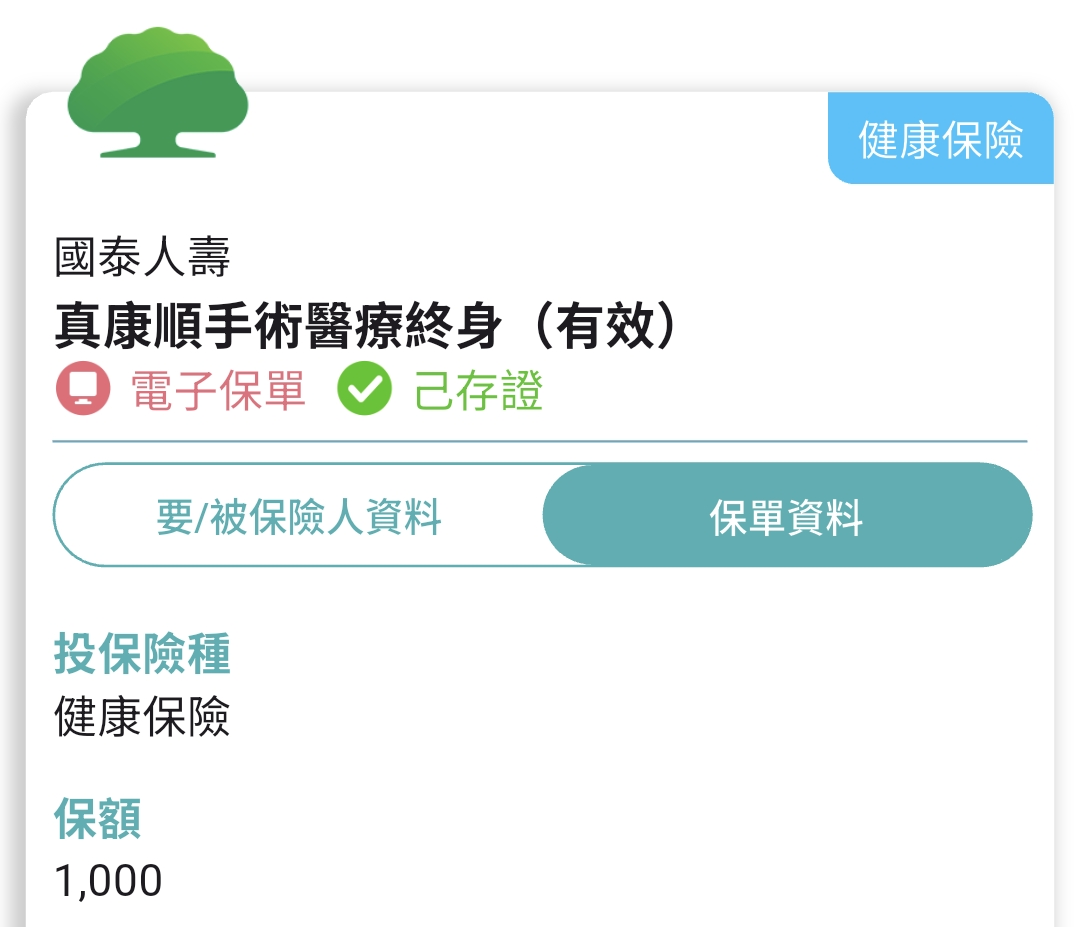
各位好,我目前21歲,已保國泰的「真心安住院終身」跟「真康順手術醫療終身」近四年。
當初是親戚推薦保的,但那時對保險不了解,近期才想到重新檢視我的保單,有稍微查一下資料,感覺我的保單缺少不少基本的。
請問各位可以給我建議「應該增加什麼保單」或是現在的保單該不該砍掉重練呢?
需求是一年預算大概是$18,000 到$25,000(含舊保單)。目前月繳額=住院$1298+手術$634
各位好,我目前21歲,已保國泰的「真心安住院終身」跟「真康順手術醫療終身」近四年。
當初是親戚推薦保的,但那時對保險不了解,近期才想到重新檢視我的保單,有稍微查一下資料,感覺我的保單缺少不少基本的。
請問各位可以給我建議「應該增加什麼保單」或是現在的保單該不該砍掉重練呢?
需求是一年預算大概是$18,000 到$25,000(含舊保單)。目前月繳額=住院$1298+手術$634
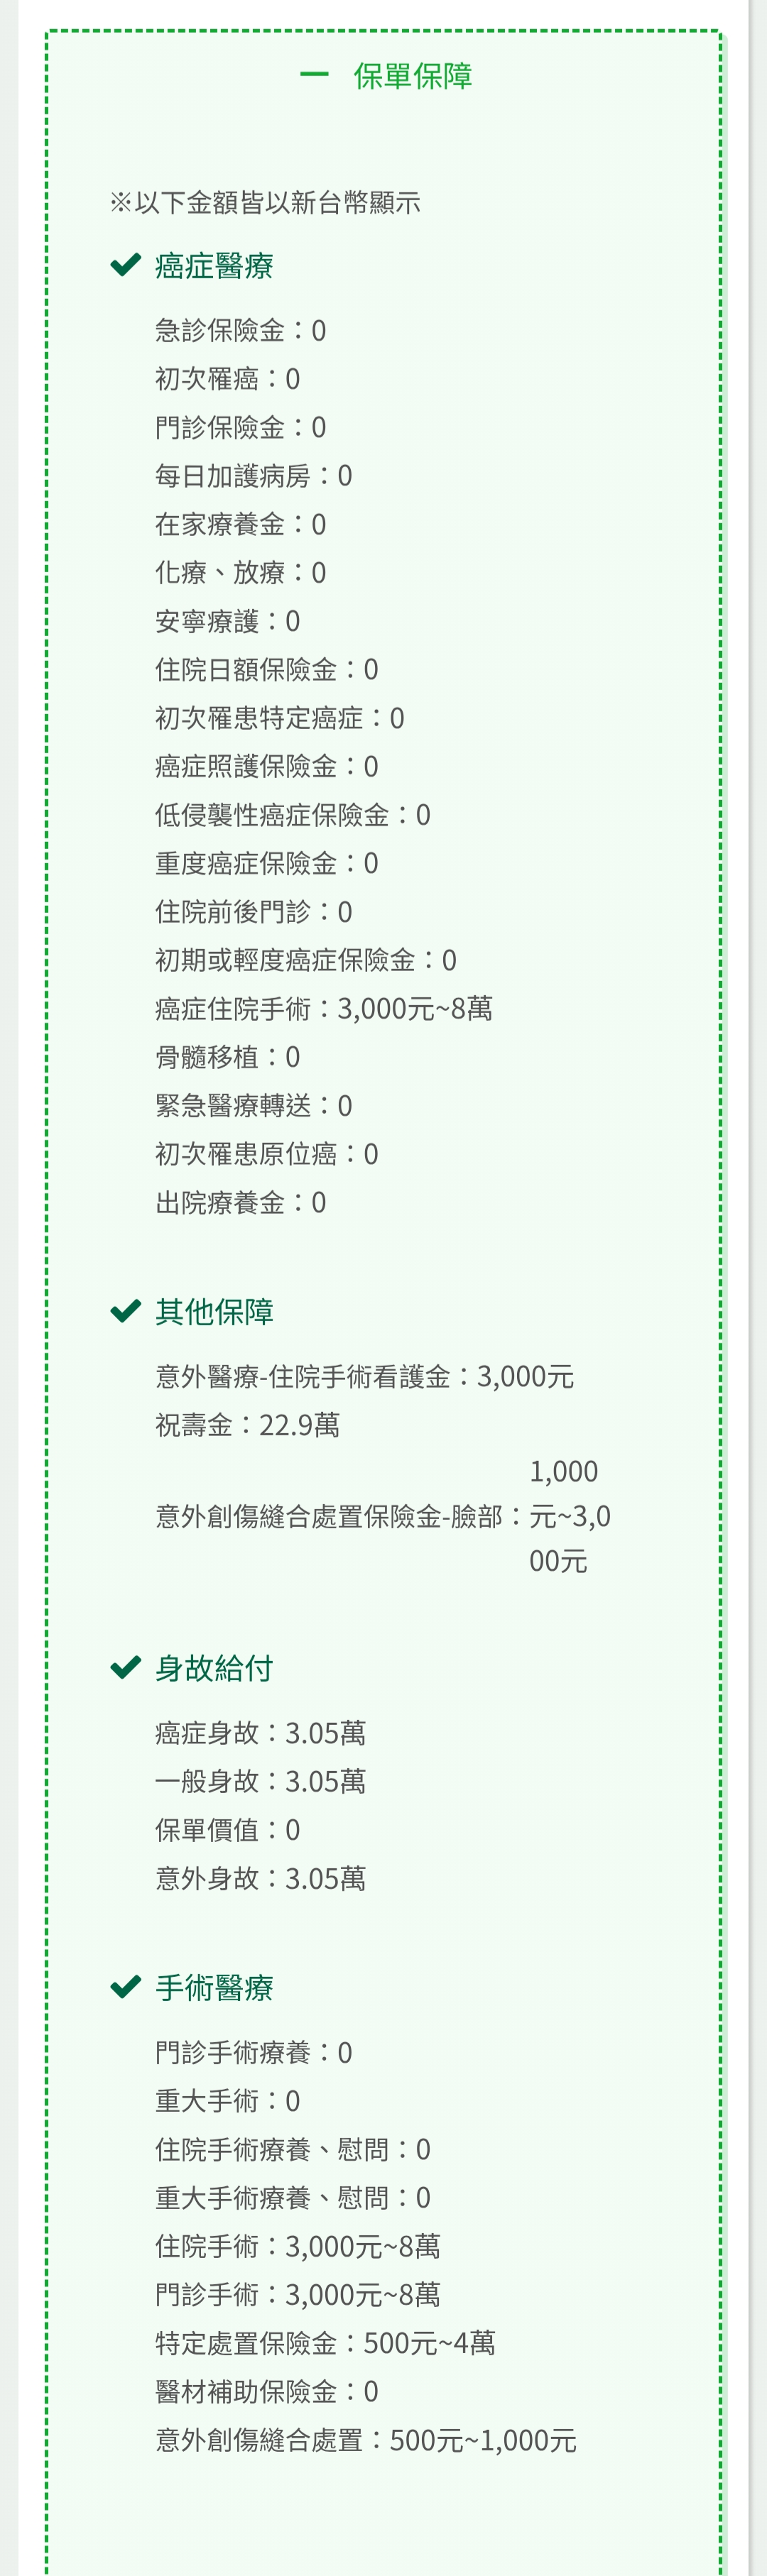
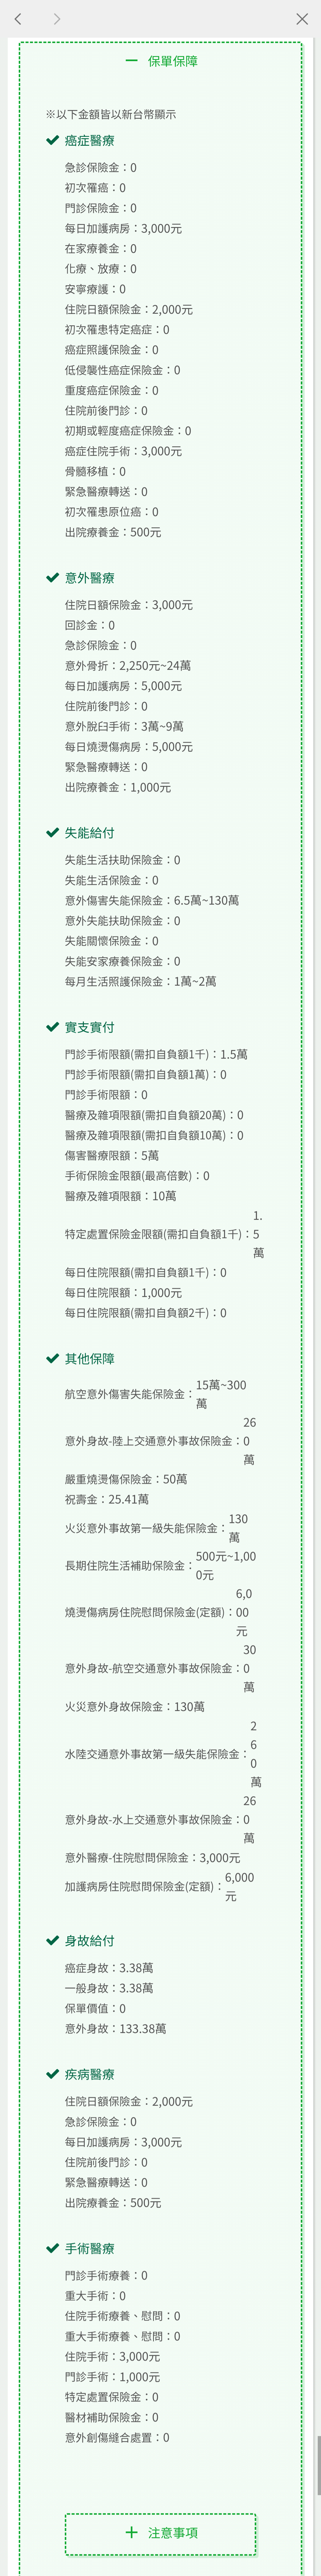
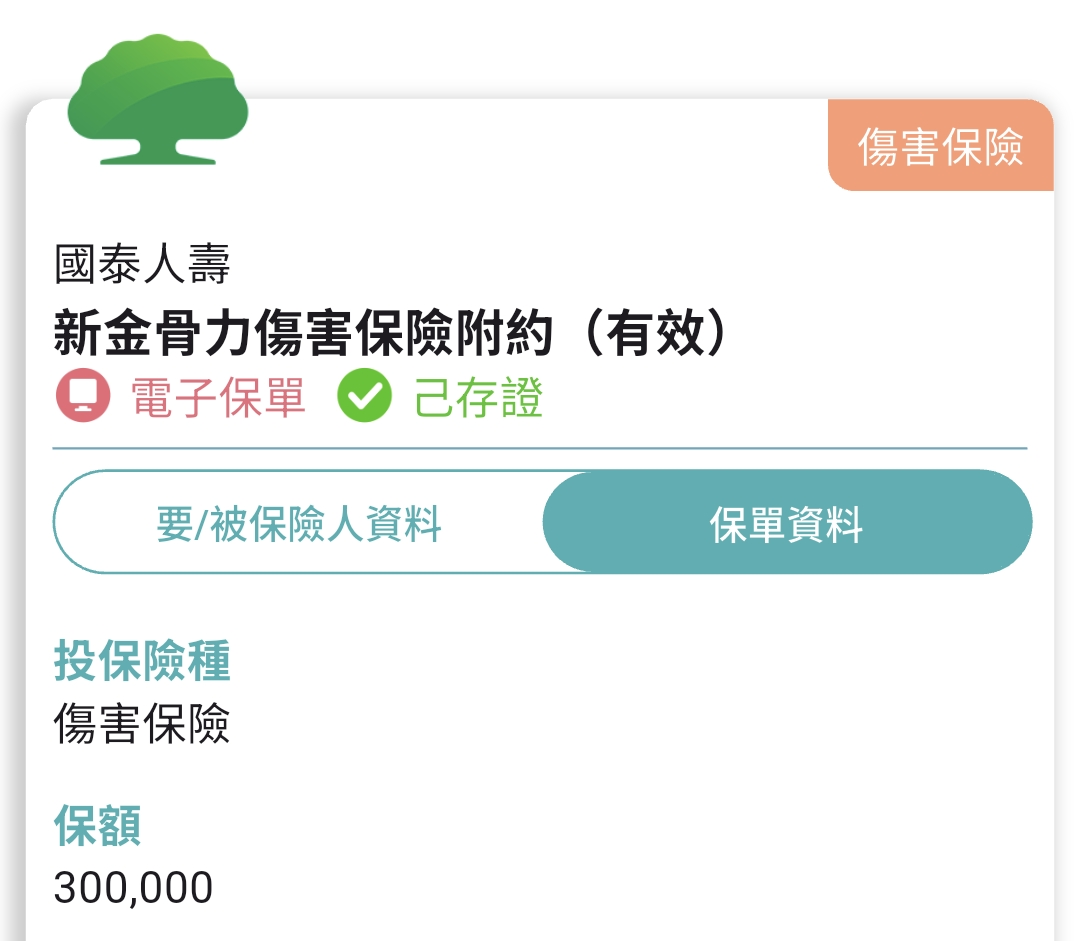
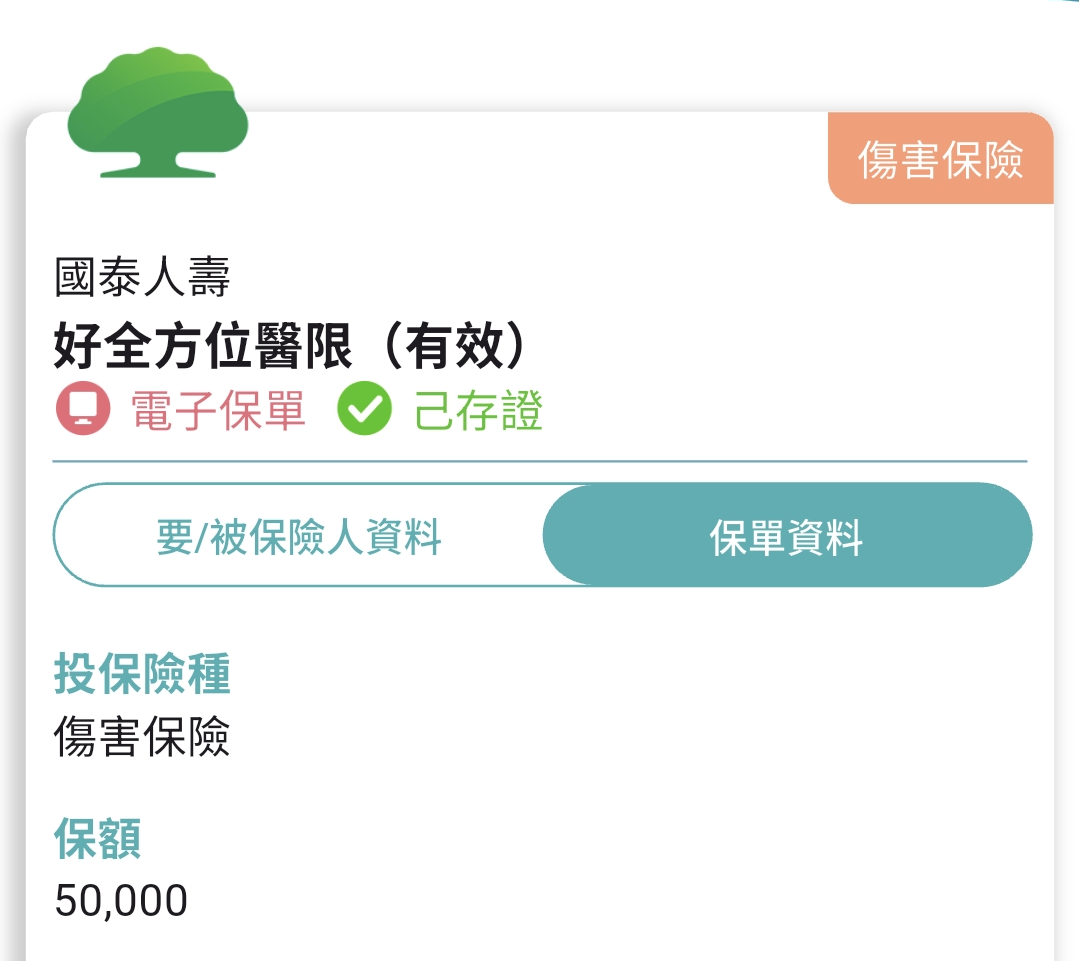
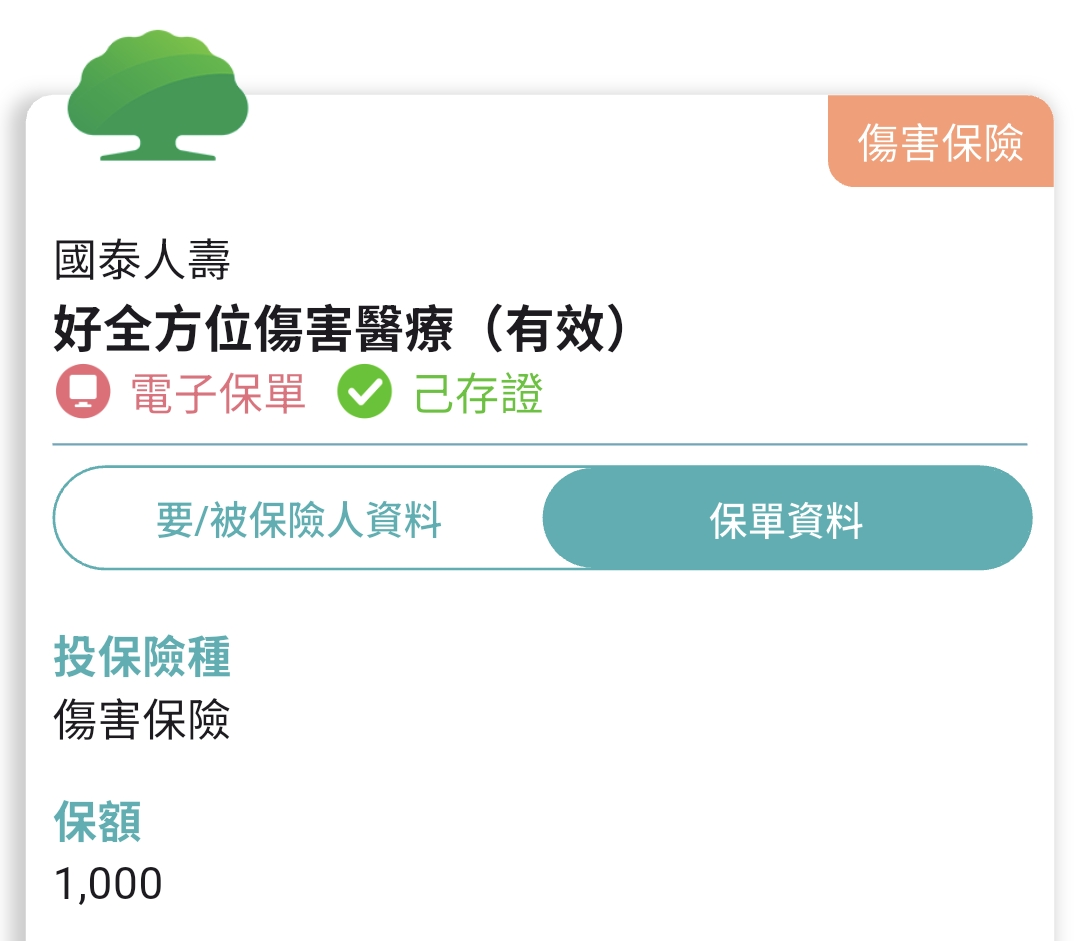
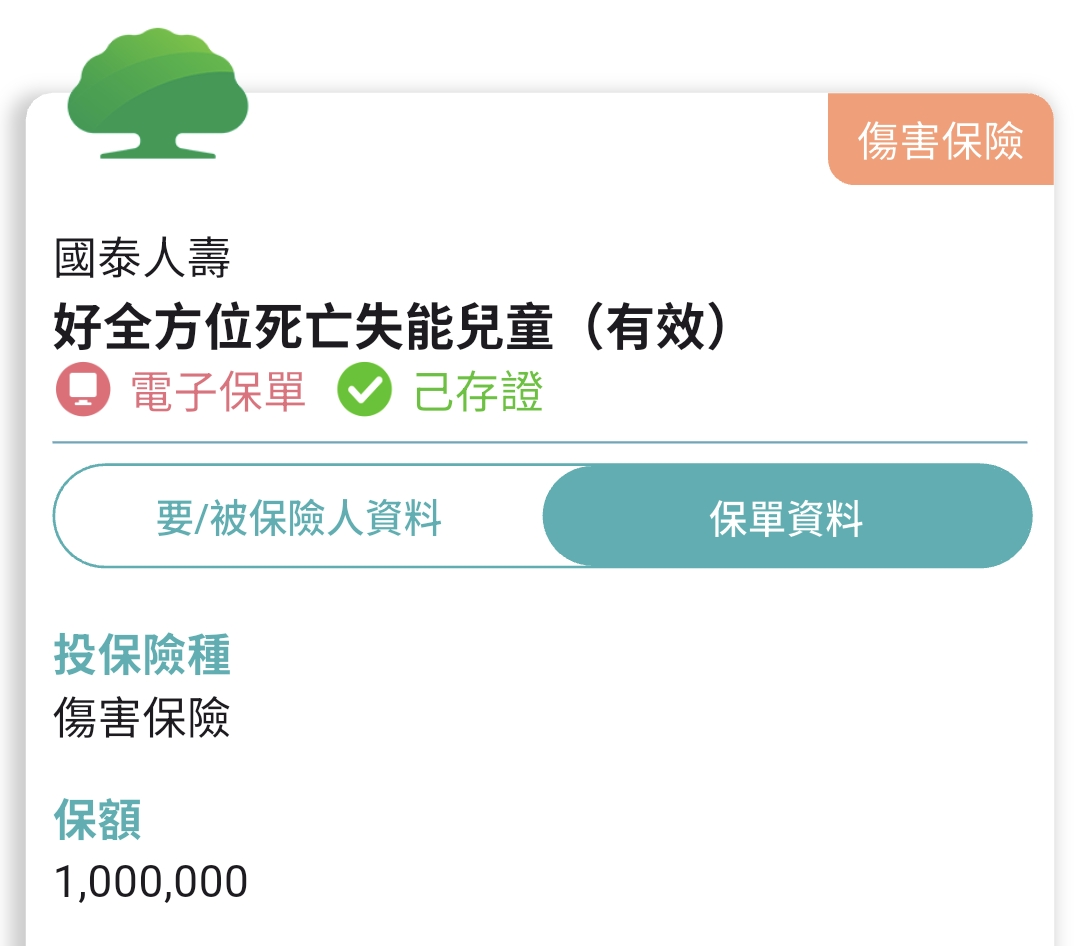
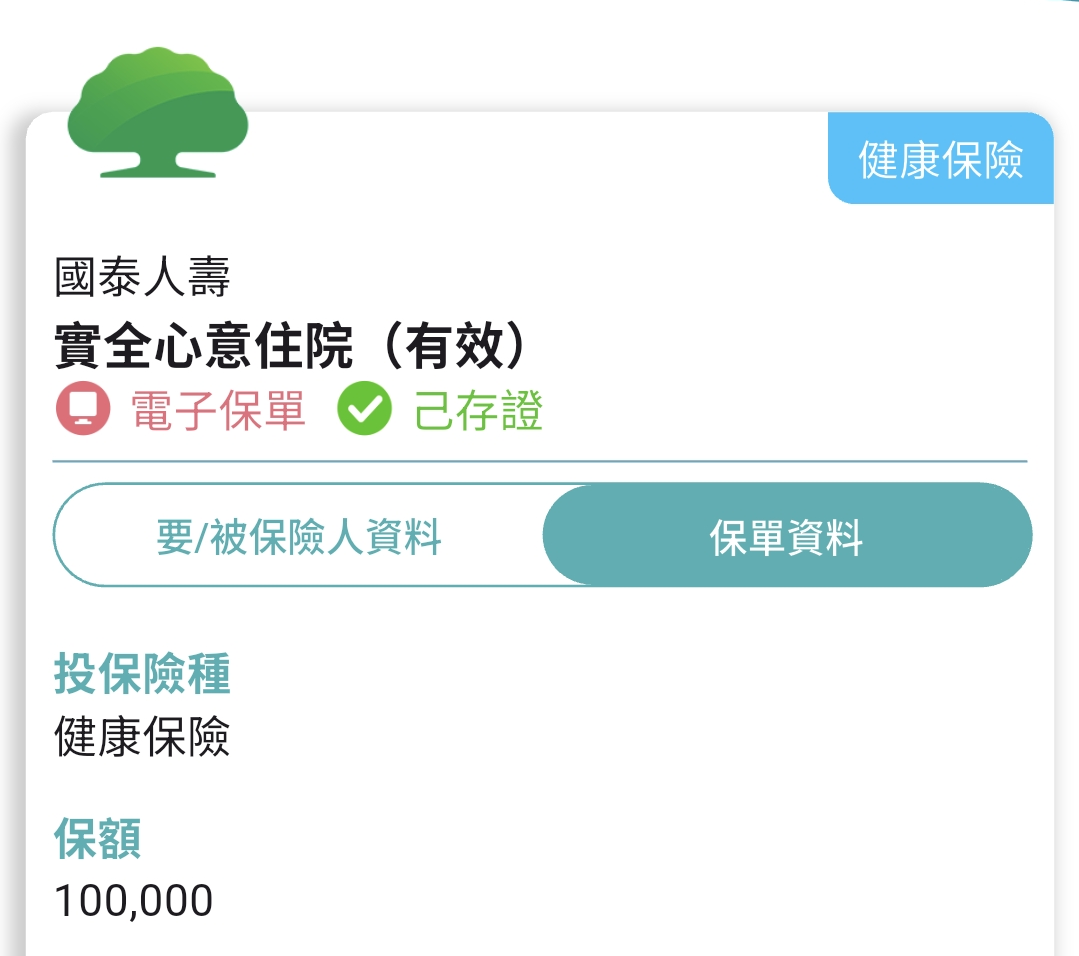
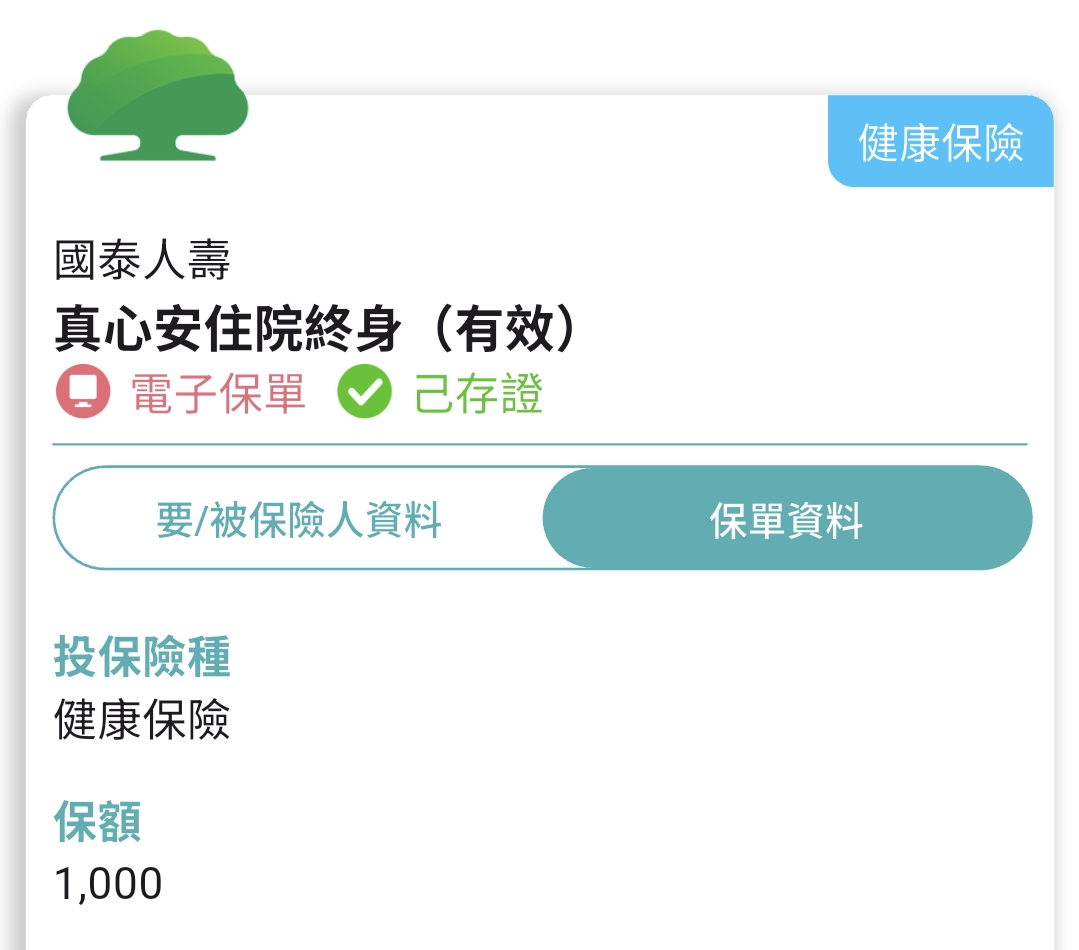
想先請問目前是否有任何體況?「無」
最近2個月內有就醫紀錄嗎?「無」
BMI有在18.5~24的範圍內嗎?「有」
首次投保醫療實支實付嗎?「應該是」
國泰有人情壓力嗎?「可以沒有」
謝謝各位🙏🏻🙏🏻🙏🏻
最近2個月內有就醫紀錄嗎?「無」
BMI有在18.5~24的範圍內嗎?「有」
首次投保醫療實支實付嗎?「應該是」
國泰有人情壓力嗎?「可以沒有」
謝謝各位🙏🏻🙏🏻🙏🏻



嗨嗨~很高興認識你 👋🏻
希望這些資訊都有幫助到你!
建議可以把目前舊保單的「主約+附約」資料一起提供給我,包含:
🔹 保額
🔹 保費
🔹 投保年期
🔹 投保時間/保單生效日
我會先幫您把現有保障整理一遍
從保障內容、條款和目前的保障缺口一起看
確認完整的保單內容後
再依照您的需求討論哪些需要補強、哪些其實可以先維持
這樣也比較不會因為只看到其中幾張保單
就漏掉原本已經有的保障喔!😊
—————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ——————
如果你願意,也可以再跟我聊聊你的狀況和想法~
我會陪你一起看看目前的保障
有需要補強的地方再一起討論 🤍
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
很開心有機會認識你
也希望可以陪你把保障一點一點整理清楚 🫶🏻
終身住院 跟終身手術
低保障高保費
身故還要扣掉 退還 自己賠自己
醫療實支實付額度不高
需要用自負額實支 拉高額度
缺癌症一次金 缺重大傷病
🌍🐻去補強
👇( ◠‿◠ )👇
Dcard保險業版創版至今、活動於各大保險相關網站、平台的
保險78人/保險YOYO
💥不話術、實話實說、口語大白話
👍保單檢視;有經驗才能回推當時環境商品與現在商品差異
♻️專精新生兒保險/成人醫療保險規劃
🥇投保經驗豐富🥈家庭保單統整🥉舊保單一起服務
⚓保近不保遠、保大不保小
客觀各家險種條款分析
依預算量身打造
低保費高保障
累積上千位網路保戶諮詢
🚄 全省服務
⭕ 六大保障 :
1️⃣醫療 2️⃣癌症 3️⃣重傷險
4️⃣意外險 5️⃣壽險 6️⃣失能照護
📞 健檢預約 ▸ 點擊頭像連結/Google搜尋,讓我用最誠實的分析,與你一起打造堅不可摧的保障防線
建議將完整保單內容提供會比較清楚
以保障內容表看
終身醫療、手術為定額給付
理賠以保額*手術部位比例理賠
不給付自費項目
內容包含醫療實支實付住院醫療雜費10萬
門診手術1.5萬及意外險
建議補強重大傷病、癌症一次金、醫療實支實付補強
21歲方案
以上是方案提供參考,以女性為例
可依照個人需求另做調整
📞保險即時通,保障即時通⌛️
每家的商品各有各的優缺點,針對您的需求提供適合的搭配方案
客製化高CP值方案
🔔有Finfo實際且持續成交,需要協助歡迎點選🔍頭像諮詢討論🙂
在協助你規劃之前,先請問以下幾個關鍵問題,有助於確認投保條件與方向:● 目前是否有任何體況?● 近兩個月內是否有看診或用藥紀錄?這些資訊都會影響保險公司承保與建議內容。
目前保障範圍如下:
▫️ 國泰:住院日額
當初是親戚推薦保的,但那時對保險不了解,近期才想到重新檢視我的保單,有稍微查一下資料,感覺我的保單缺少不少基本的。
請問各位可以給我建議「應該增加什麼保單」或是現在的保單該不該砍掉重練呢?
需求是一年預算大概是$18,000 到$25,000。
可以建議補足癌症及重大傷病一次金、實支實付
1️⃣建議醫療方案目前會建議 🌍+🐻 或 🌍
費率與條款設計對保戶相對友善
2️⃣ 足額保障為優先規劃
3️⃣ 擅長統整家庭整體保障
❤️可點擊頭像討論
✅ 溫和、說實話、不走推銷路線🤗
✅ 該提醒的會說清楚,不會刻意包裝
目前有代理多家公司的商品,可以協助了解並規劃專屬方案喔
定期檢視保單並補強是很好的習慣喔
想先請問您的性別職業等級是?
舊保單有理賠紀錄嗎?
預算是包含舊保單還是單純新保單呢?
以上資訊會影響到給您的建議喔
國泰提供的是統整表,無法確認實際條款
🔹舊保單建議可以把所有主+附約的『商品名稱、保額、保費、投保年期跟投保時間』一併貼上來,健診分析後,針對條款及保障缺口給您更精準的建議唷
🔺舊保單有:終身醫療、終身手術、醫療實支實付、意外險(含醫療)
目前初步建議補強的保障有:重大傷病、癌症一次金、第二家醫療實支實付/自負額(提高額度)及意外實支(提高額度)
以下回覆您的問題及提供幾點建議給您參考:
Q:請問各位可以給我建議「應該增加什麼保單」或是現在的保單該不該砍掉重練呢?
需求是一年預算大概是$18,000 到$25,000。
🅰️舊保單只有統整表,無法確認實際商品名稱跟條款,可以先把詳細內容貼上來,再給您更精準的建議
目前初步看舊保單的保障內容比較基本,若無理賠紀錄且體況正常的話,可以考慮終身手術(底下無附約的話)刪減,釋出預算來補強其他缺口喔
各位好,我目前21歲,已保國泰的「真心安住院終身」跟「真康順手術醫療終身」近四年。
當初是親戚推薦保的,但那時對保險不了解,近期才想到重新檢視我的保單,有稍微查一下資料,感覺我的保單缺少不少基本的。
請問各位可以給我建議「應該增加什麼保單」或是現在的保單該不該砍掉重練呢?
需求是一年預算大概是$18,000 到$25,000。
A:
補一張全球自負額跟重傷
國泰手術可以砍掉補遠雄
北北基桃地區歡迎諮詢我
⭕ 關於國泰:
1- 國泰雙安主約是出了名的坑....4年就發現算還好 , 畢竟還要16年的坑要填 ,
假如體況健康且人情壓力不大 , 真的可以考慮重練 ,
若國泰要保留也不是不行 , 但要有蠻大的修正 ,
尤其是二個終生險會做不小幅度的刪減 , 實支實付需要提高
2- 國泰實支實付-實全心意 有年度理賠上限50萬 , 這個就算用自負額去補強 ,
也無法提高年度上限的限額 , 用國泰實支實付 , 一定要規劃到M-30的程度 ,
不然會有年度上限過低的窘境
3- 重大傷病和癌症一次金的額度皆為零 , 這也是需要補強的區塊
4- 性別也需要再確認是男生還是女生 , 建議會有些許不同
⭕ 基於以上 , 若重新規劃之方向 , 可參考以下:
(以女性21歲為範例 )
https://finfo.tw/assortments/683ffda8a969093c
若要保留國泰 , 可再提供國泰之修正方向 ,
可再去評估哪個選項對自己更有利
以上回覆提供參考, 若有疑問或不清楚之處, 可點頭像連結來訊詢問或討論
建議可再加強實支實付醫療/癌症一次給付/重大傷病險
可參考以下方案加強原有保障,額度內容皆可再調整
https://finfo.tw/assortments/604d026468a07ab4
歡迎點選大頭貼資訊欄討論諮詢
--
💼 淡江保險系畢業|20年保險經驗的二寶爸
👥 網路與PTT成交超過 1500 位客戶
📄 理賠經驗豐富:超過 2300 件,理賠總額逾 8000 萬元
🎁 購買完整保單規劃贈送【精美燙金保單夾】
📱 投保完成可使用專屬【線上保單查詢系統】
①醫療實支:10萬
②意外實支:5萬
③意外失能:100萬
④意外日額:1000/日
⑤骨折險:30萬
所以你缺少:重大傷病、癌症一次金
但保額偏低:醫療實支、意外失能
女生建議方向
全🌍:重大傷病
遠🐻:癌症一次金
我會建議在國🌳規劃:自負額醫療實支
⒈保費比較便宜
⒉門診額度可以銜接
以上用全🌍自負額也可,但會有銜接問題