優惠資訊每月更新,萬元大獎等你抽,輸入折扣碼還享專屬折扣與獨家加碼好禮。
各家商品總整理,強制險最高省 210 元,輸入折扣碼享專屬折扣與獨家加碼好禮。
出國前必看!各家商品懶人包,活動資訊即時更新,投保旅平險看這篇就夠。
馬路如虎口,路上三寶多,不想拿自己的錢幫三寶修車,就讓超額責任險保護你的錢包。另外,折扣優惠碼整理好了通通送你。
你家也有毛小孩嗎?寵物生病已經讓人很擔心了,照顧毛小孩的工作交給你,負擔醫療費用的工作就交給寵物險。
刷卡就送旅遊險、跟團就有保險以及自行購買的旅遊險,都叫旅遊險,有哪些差異?旅遊險要注意哪些重點?
馬路如虎口,路上三寶多,不想拿自己的錢幫三寶修車,就讓超額責任險保護你的錢包。另外,折扣優惠碼整理好了通通送你。 查看汽機車保險
你家也有毛小孩嗎?寵物生病已經讓人很擔心了,照顧毛小孩的工作交給你,負擔醫療費用的工作就交給寵物險。 查看寵物險
刷卡就送旅遊險、跟團就有保險以及自行購買的旅遊險,都叫旅遊險,有哪些差異?旅遊險要注意哪些重點? 查看旅遊險
2026年繳保費「最強回饋信用卡」總整理
2026年繳保費「分期0利率信用卡」活動總整理
此功能會員限定,免費加入即可使用
違規段落:
該段落違反下述討論區規則,請修正再重新發表;若仍無法成功,請點此申請管理員審核。
已於 送出申請,審核需等候 1-2 個工作天(不含假日),請耐心等候。
審核需等候 1-2 個工作天(不含假日),這期間內無法編輯,其他人也無法看到內容,是否申請?
取消將導致審核流程中斷,該文章仍無法發表,是否確定取消?
系統偵測內容違反討論區規則,請你修正後重新發表。
Finfo 保險討論區
對保險有任何的問題,你可以在這裡詢問眾多專家的意見,若對回覆的用戶有興趣,可以點擊「傳送訊息」進一步跟他聊聊。
使用過程中 Finfo 不會收取任何費用 :)

 想了解這樣保單是否有要調整想了解這樣保單是否有要調整


嗨嗨~很高興認識你 👋🏻
希望這些資訊都有幫助到你!
XHD我會建議改成XHO
豁免沒有一定必要
—————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ——————
如果你願意,也可以再跟我聊聊你的狀況和想法~
我會陪你一起看看目前的保障
有需要補強的地方再一起討論 🤍
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
很開心有機會認識你
也希望可以陪你把保障一點一點整理清楚 🫶🏻
或是5-60歲保費大幅增加是否有其他建議
另外豁免保費是否有需要投保
只能用xho補強
豁免沒什麼必要
還不如直接把癌症 重大傷病額度拉高
我有寫一篇文章說明豁免該不該買
可以去看看
後期保費必須要搭配差額理財的觀念同步進行
有需要協助的話可以來訊討論
✨關於我
我在111年通過人身/財產保險經紀人國家考試,並與金管會申請執業,並非保險經紀人公司的業務員
全台灣有近40萬名保險業務員,但截至目前為止取得保險經紀人雙照的人不到2500人
國考合格資格取得不易,但也就是如此,對保戶來說等於有個更客觀選擇的方向
⭕️有豐富核保經驗,可協助處理體況件,曾協助不少有體況客戶完成保險規劃
⭕️曾協助多位保戶處理理賠、契約爭議,爭取理賠金,保障客戶應有的權益
⭕️保險業專職從業10年,穩定度可讓你放心,訊息看到就會回不會拖過夜
✅99%以上客戶來自網路社群,只講真話、客觀積極
✅多篇文章被收錄到商業周刊,專業度、客觀性可受公評
✅專長條款分析、商品比較,讓你每分錢都花在刀口上
✅研究低保費高保障的罐頭保單數年,全台各地皆有保戶,服務不限於單一地區
可以協助
1️⃣建議醫療方案目前會建議 🌍+🐻 或 🌍
費率與條款設計對保戶相對友善
2️⃣ 足額保障為優先規劃
3️⃣ 擅長統整家庭整體保障
❤️可點擊頭像討論
✅ 溫和、說實話、不走推銷路線🤗
✅ 該提醒的會說清楚,不會刻意包裝
目前有代理全球跟多家公司的商品,可以協助了解並規劃專屬方案喔
定期檢視保單並補強是很好的習慣喔
想先請問目前是否有任何體況?
最近2個月內有就醫記錄嗎?
BMI有在18.5~24的範圍內嗎?
舊保單有理賠紀錄嗎?
預算是多少呢?
以上資訊會影響到給您的建議喔
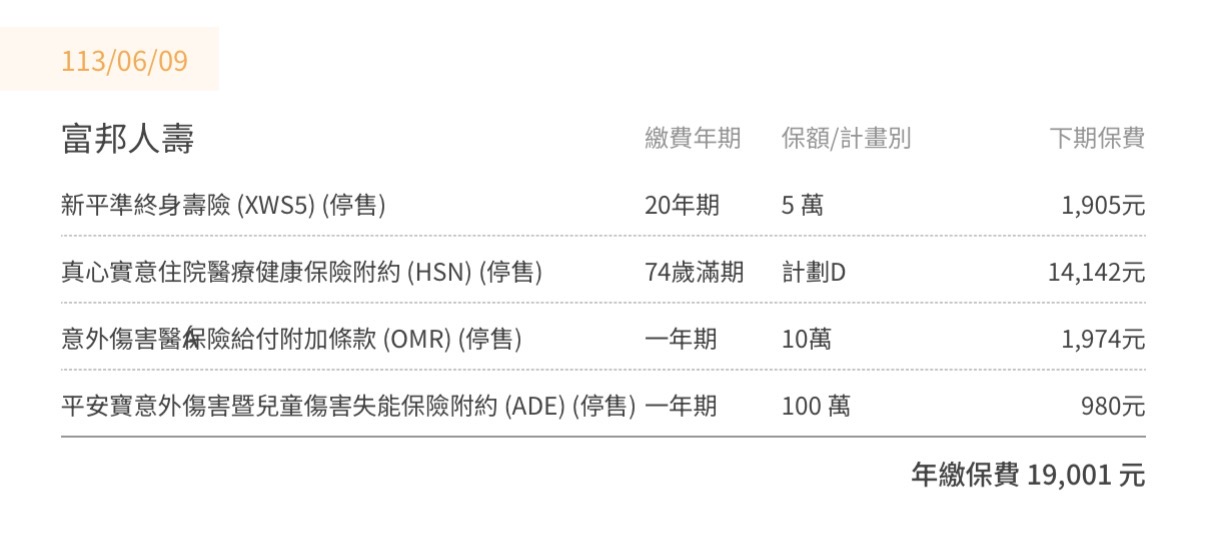
🔺舊保單有:終身壽險、醫療實支實付、意外身故、意外實支實付
先恭喜您有規劃到富邦醫療實支跟意外實支(保障續保),請務必好好繳費保留喔
目前建議補強的保障有:重大傷病、癌症一次金、第二家醫療實支實付/(提高額度)及壽險(家庭責任)
目前規劃內容因卡到投保規定,無法出單
以下回覆您的問題及提供幾點建議給您參考:
Q1:想了解這樣保單是否有要調整
或是5-60歲保費大幅增加是否有其他建議
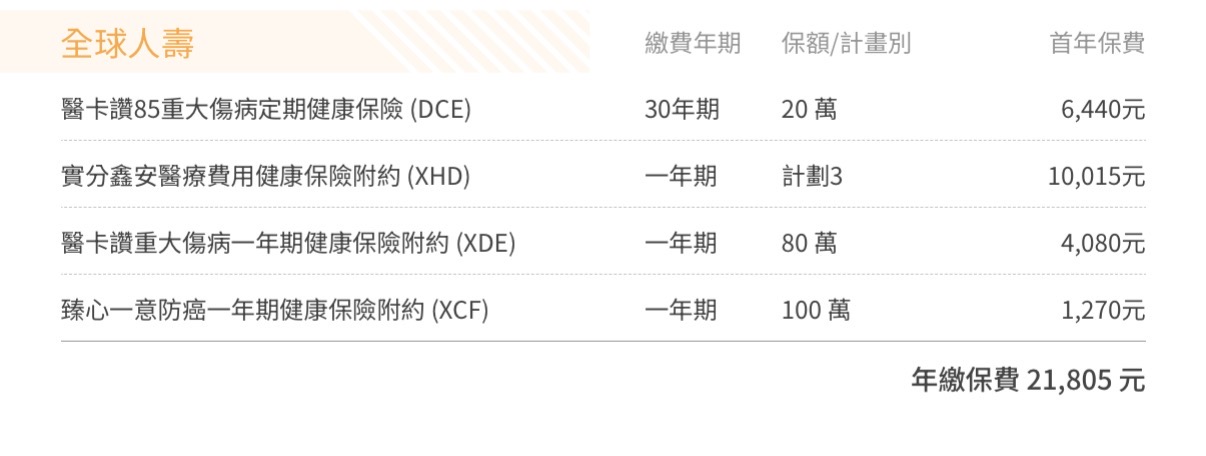
🅰️全球醫療實支只接受第一張醫療實支在114/1/1後投保的,建議改成自負額XHO,但男生的後期保費漲幅比較高一點,另外,癌症一次金XCF的後期保費漲幅比較高,建議可以改用遠雄來規劃
考量到定期險的自然費率漲幅,建議趁現在保費便宜時做『差額理財』累積未來的資產,等年長時逐步調整定期險保額,降低保費負擔
Q2:另外豁免保費是否有需要投保
🅰️建議重大傷病跟癌症險都規劃完善後,有多餘預算再來考慮豁免附約喔
♦️全球
1、預算允許下,重大傷病總保額可以規劃到300萬,附約XDE保額可以提高到180~200萬,加強保障額度
2、因卡到投保規定,醫療實支XHD無法出單,建議可以改用自負額XHO或參考第二家醫療實支實付(新光)來規劃
3、癌症一次金XCF要注意後期保費漲幅比較高,可以考慮改用遠雄來規劃
♦️癌症險
現在治療癌症,住院天數下降,大多會使用新式療法(例:標靶藥物、免疫療法等),須自費5-10幾萬不等,建議優先規劃『高額一次金』,罹癌時有一大筆金額可以運用
癌症一次金基本額度建議規劃100-200萬(含)以上會比較足夠
建議可以優先參考遠雄的規劃,一次金保額最高可以規劃到360萬,條款完善(療程型有理賠併發症)且後期費率漲幅較平穩喔
綜上所述,富邦舊保單規劃得很棒,底下附約繼續繳費保留即可
目前重大傷病、癌症一次金跟第二家醫療實支/自負額建議可以優先參考全球+遠雄的規劃,條款完善且後期保費漲幅較平穩,讓保障更全面喔
🎯建議可以參考全球+遠雄的規劃
初步搭配方案給您參考:https://finfo.tw/assortments/04c9916ce17d5bb1
👉🏻再依保險年齡、需求與預算來調成專屬方案
若需服務人員,可協助您投保送件及提供後續服務
Yun服務於錠嵂保經,全台都有服務,已實際協助版上逾百位保戶規劃專屬的保障
想要進一步諮詢歡迎主動點擊『放大鏡聯絡資訊』,留下您的line訊息以利後續討論😊
定期檢視保單是很好的習慣喔🙋🏻♂️
舊有保單就好好保留
過去的條款跟費率相對優勢
原本有醫療實支實付了
應該是用自負額(XHO)把額度拉高
🌍門診雜費額度相對較高
住院雜費最高可以規劃至40萬
重大傷病針對精神病理賠沒有打折的優勢
歡迎來訊諮詢討論 索取專屬建議方案
📍規劃醫療保障先保大再保小
(做好風險規劃的先後順序才能有效規避風險)
📍優先規劃大風險
( 癌症險、重大傷病險、失能險、高額自費 )
📍有餘力才規劃小風險
(住院一天xxxx元、定額賠xxxx元 )
—————————————————————
🍔服務於高雄保經代公司
🍔考取15張以上金融證照
🍔個人財產風險管理師
🍔車險調解及勞保諮詢
🍔勞動法令及稅務傳承
🍔個人自媒體創作者
🍔全台都有提供服務
🍔保險系本科生
如果有任何問題 歡迎一起討論
點擊『放大鏡聯絡資訊』點擊連結諮詢
近幾年有沒有什麼體況、理賠紀錄呢?
XHD加不進去,要改自負額XHO
需要我這位在保經代服務13年的業務,不嫌棄的話可以點我頭像裡的連結討論!
✨在高雄全台服務|台北人
✨詠昊保險代理人|協理
✨創立年輕通訊處|33歲
✨破解各保險迷思|專業
✨保障及儲蓄投資|客觀
✨有一位可愛女兒|新生兒、幼童保障
✨在Finfo協助解答|有實際成交超過300人
或是5-60歲保費大幅增加是否有其他建議
另外豁免保費是否有需要投保
我是服務於錠嵂保經的的嘉薪(麥)
資料處理中
以上建議給您參考
#喜歡我的回覆歡迎點我頭像諮詢專屬客製化統整內容
🤜🏻讓你買對不買貴完整保障效益最大化
🤜🏻客製化保障 客觀不強迫推銷 😎全台皆有服務
在協助你規劃之前,先請問以下幾個關鍵問題,有助於確認投保條件與方向:● 目前是否有任何體況?● 近兩個月內是否有看診或用藥紀錄?這些資訊都會影響保險公司承保與建議內容。
目前保障範圍如下:
⭕ 關於全球欲新增之保單:
1- XHD礙於投保規則無法新增 , 且只走損害填補原則也不會去用XHD ,
修改成XHO-2A即可
2- 豁免保費雖說見仁見智 , 但個人不是太建議去加 ,
因為並非是規畫保險的目的及初衷
3- 主約DCE30年期等於要繳到68歲 , 總繳保費等接近20萬了 ,
近40歲左右可以考慮換個主約 , 以降低未來主約成本支出 ,
不然XHO和XDE以及XCF都是未來保費浮動不小的險種
4- XCF第一年保費是失真的 , 後續保費的每年的增幅都不小 ,
不太建議近40歲後去使用 , 建議改成CJ2 ,
畢竟主約成本好解決 , 但定期險費率卻是版上釘釘 鐵打的
以上回覆提供參考, 若有疑問或不清楚之處, 可點頭像連結來訊詢問或討論
投保規則的關係X*D沒辦法買,要用自負額X*O銜接
新投保搭配上沒什麼問題,預算、額度有符合您的需求就好
針對「5-60歲保費大幅增加」這個問題
您距離平均退休年齡65歲,還有20年左右的時間
現在開始規劃醫療帳戶,定期投入,20年後就會有一筆不小的資金
這筆資金不需要符合保單條款的理賠定義
不管是住院、門診、意外,或其他人生需要,都能依自己的狀況運用;
如果沒有用在醫療上,這筆錢仍然是自己的。
如果您平常有在投資,將一部分投資規劃成醫療帳戶,這樣就可以了
風險承受能力較小的話,放在美金保單也是很優秀的方式
-
我是Ty・保經業務
經營網路開發,99%客戶來自網路上
協助規劃成人醫療、新生兒保單、財務規劃、車險旅平險
專業客觀分析,只給真正適合你的💫
點擊頭像有我的聯繫方式📩
目前您的保障有:壽險、實支實付、意外險(含意外醫療)
建議補足的保障有:重大傷病、癌症險(一次金)、長照險
您富邦已經有實支實付,無法規劃XHD喔!!
如果怕未來保費太高,建議可以撥一些預算做一部分長年期的規劃喔!!
可以參考以下規劃:
https://finfo.tw/assortments/f60e8449c3b24c77
買保險可注意有以下這些保障:
1.實支/住院醫療
(COVER住院期間的醫療開銷,依照收據金額在限額內花多少賠多少)
2.意外/重大燒燙傷
(非疾病 突發 外來 例如八仙塵爆)
3.癌症一次金or療程型
(癌症蟬聯35年死因冠軍且支出龐大)
4.重大傷病一次金
(包含癌症,一旦發生可以先給付一筆高額的緊急醫療金)
5.長照照護金(請瑪麗亞的錢 機率最小,但一旦發生時,損失是最大的支出)
以上是給您的建議,如果想進一步討論或諮詢,請點我頭像傳送訊息,謝謝您!!
目前大多門診手術雜費都較低
可以考慮用原台🌟 醫療實支、重大傷病,來做搭配規劃
我在新光(台新)人壽服務
可以先了解您目前的狀況與需求
做基本檢視
協助您在有限的預算內做到足額保障
有協助過不少群友規劃經驗
或許會有不同的想法喔
歡迎一起討論
💫全台皆有客戶服務中
💫相關理賠與體況投保經驗
💫服務線上客戶超過500位經驗
頭貼上可以找到我喔
¥醫療險+重大傷病+癌症一次金
。住院雜費+手術費 40~50萬
。門診手術 8~10萬
。續保年齡 84歲
。沒有第一間限制
。正本理賠
。可以轉換日額
。精神疾病不打折
。意外險(終身)
💫意外身故/完全失能一次給付
💫1-11級失能,保額*(5~100%)
💫1-6級生活扶助金保額36%/年(給付15年)
💫意外實支3~5萬
💫1-6級失能狀況,豁免保費
X*D無法規劃喔,
因為投保規則是114.01.01前不能有同業實支,
請改用自負額X*O。
.
📌舊保單內容
終身壽險
醫療實支
意外險
.
📌新規劃建議
缺口:醫療實支補強/癌症一次金/重大傷病
.
👉🏻醫療實支 首選:🌍球自負額X*O
無年度理賠上限,住院手術/雜費限額共用。
(X*D無法規劃,因為投保規則是114.01.01前不能有同業實支)
.
👉🏻重大傷病 首選:🌍球
針對慢性精神病不打折,後期保費較同業平穩。
.
👉🏻癌症 首選:🐻熊(或一併規劃在🌍球
有理賠癌症併發症,後期保費較同業平穩。
.
(豁免視預算附加
.
🏆從業11年
🏆連續8年全公司醫療險件數前10名
⭐核保/理賠人員考試合格
⭐人身/財產保險代理人國考合格
⭐人身/財產保險經紀人國考合格
(📌全台僅 1% 業務通過並執業)
✅保障規劃
✅拒賠處理(代寫「申訴函」跟「評議函」)
.
------分隔線------
.
買保險除了買對不買貴,
最重要的是找對人買。
.
我是鵬宇 (Brian)
💎「#年資11年」「#連續8年全公司醫療險件數前10名」
8成保戶來自網路,服務過1,700多位客戶、700多個家庭。熟悉各家保險公司商品,理賠經驗豐富,在保經公司擔任經理,兼任個人事務所 負責人,也是布萊恩保險 網站負責人,#全省皆可服務 ,北中南皆有保戶,各大社團皆有保戶^^
.
💎具備「#核保人員」及「#理賠人員」證照
(📌通常要到保險公司應徵核保/理賠才會考這兩張證照。)
可以更精確協助保戶與保險公司核保科/理賠科溝通,為保戶爭取相關權益。
處理過新生兒黃疸、腦室擴大、三尖瓣逆流、泌尿道感染、關節發育不良、早期心房收縮、卵圓孔未閉合、多指症、蠶豆症、血管瘤、呼吸窘迫、心房中隔缺損、甲狀腺低下、早產低體重、成人三高、B肝、氣喘、甲亢、囊腫、子宮肌瘤、內膜異位等體況。
.
💎 具備「#人身及財產保險經紀人國家考試」證照
(📌全台僅1%保險業務通過並執業)
有保險法及保險學專業,也有法律學分,可協助處理理賠爭議,幫寫「#申訴函」跟「#評議函」。📌非保戶採收費接案,若親友有理賠糾紛也可以轉介紹給我。
成功處理過癌症短期出險拒賠、契約不實告知被解除、急診待床拒賠、牙齒手術拒賠、剖腹除疤凝膠拒賠、剖腹月子餐拒賠、院外購買輔具拒賠、冷凍治療限縮次數、失能險拒賠等理賠爭議。
.
------分隔線------
.
一份完整的保單應具備:
🎯低保費高保障,把錢花在刀口上
.
🎯保大再保小,保近再保遠
優先規劃大風險的保障。
(數萬元的自費藥材、癌症重傷)
.
🎯包含五大保障
🧷意外險
🧷 醫療險
🧷 癌症險
🧷 重大傷病險
🧷 壽險
.
「歡迎點擊頭像私訊討論喔^^」