最近有多餘的費用可以規劃實支實付跟癌症險了 目前爬文全球是最好的 預算1萬多 84年次 目前有的保單內容 有甲狀腺節結 9月5剛回診追蹤 1.5cm是正常。可以給我個建議按照這樣 或刪掉不要的增加保障
 IMG_2967.jpeg 2.31 MB
 IMG_2967.jpeg 2.31 MB
該段落違反下述討論區規則,請修正再重新發表;若仍無法成功,請點此申請管理員審核。
已於 送出申請,審核需等候 1-2 個工作天(不含假日),請耐心等候。
取消申請


定期檢視保單是一個非常好的習慣。
在協助你規劃之前,先請問以下幾個關鍵問題,有助於確認投保條件與方向:
● 目前是否有任何體況?
● 近兩個月內是否有看診或用藥紀錄?
這些資訊都會影響保險公司承保與建議內容。
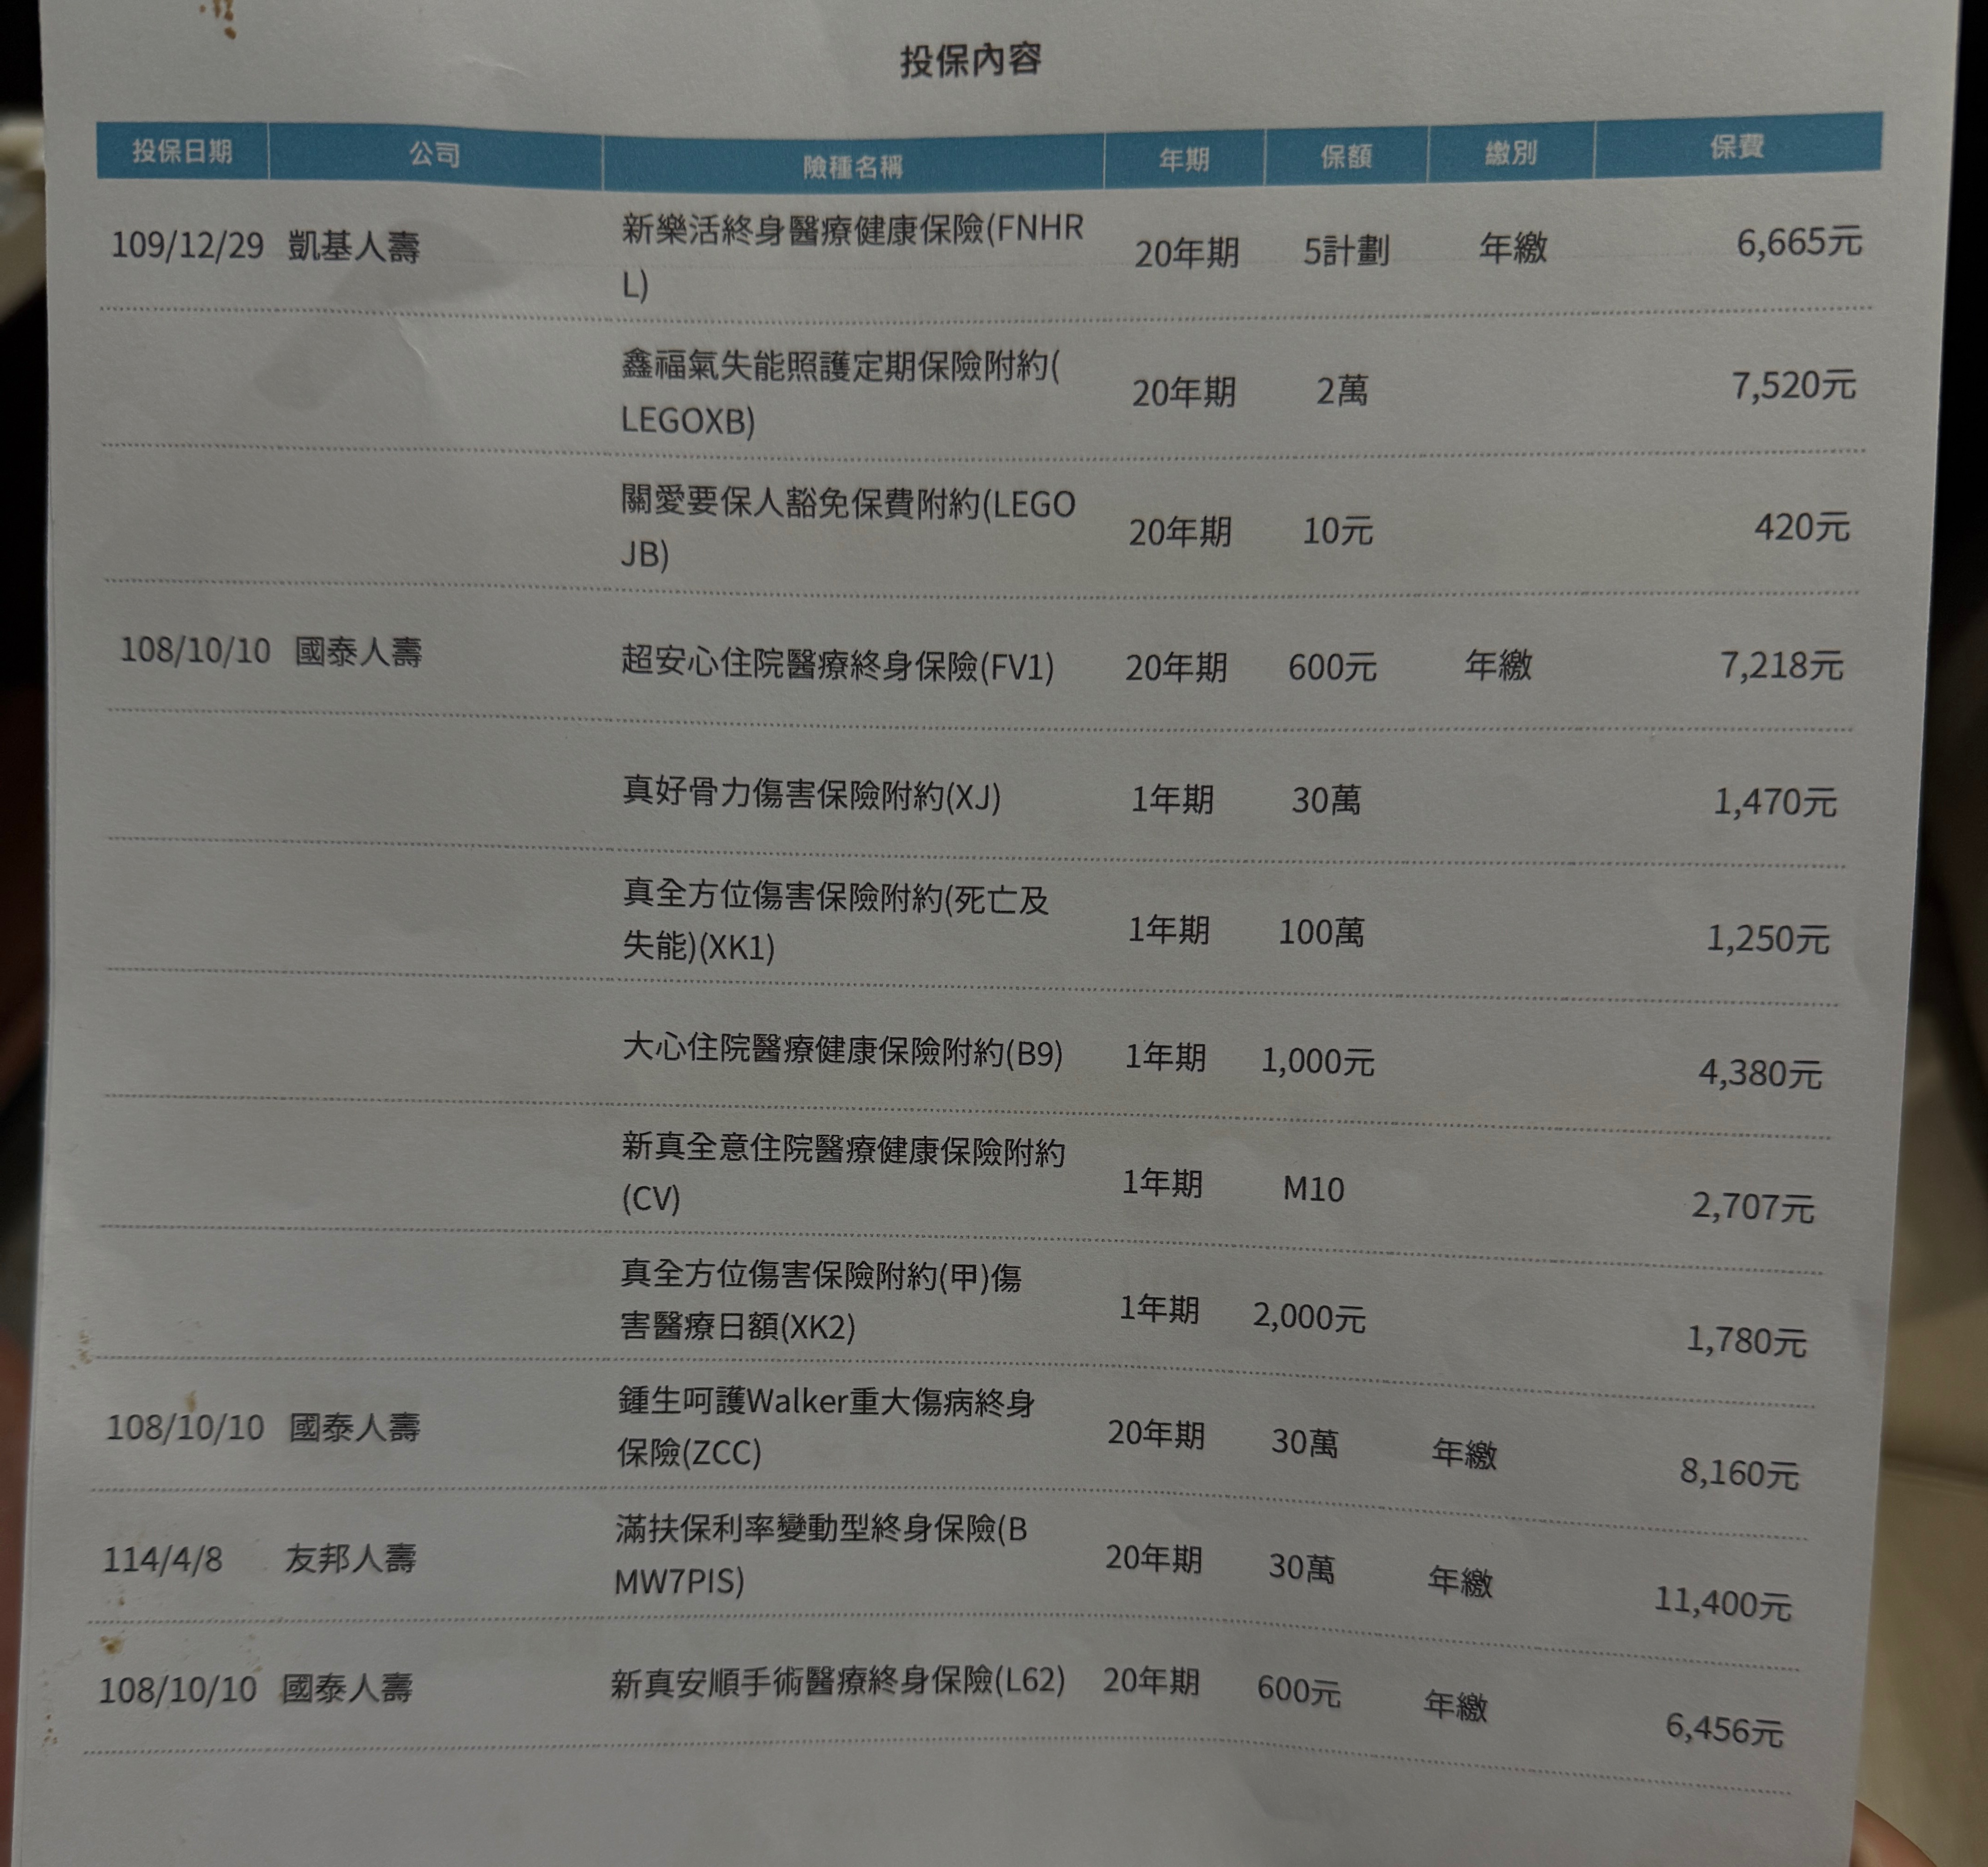
目前保障範圍如下:
▫️ 凱基:終身醫療、失能險
▫️ 國泰:
1️⃣ 終身醫療、意外險(死殘、日額、骨折)、住院日額、實支實付
2️⃣ 終身重大傷病
3️⃣ 終身手術險
▫️ 友邦:終身失能
終身醫療
FNHRL
1.住院日額給付
2.手術按額倍數表定額給付
3.理賠上限為保額3,000倍
FV1
1.住院日額給付
2.手術最高給付日額3倍
3.手術定義受健保2-2-7、3-3-4-3條款限制
4.理賠上限為保額2,500倍
失能險
LOGOXB
1.月扶金保證給付12個月
滿扶保
1.終身失能👍
2.月扶金無保證給付
意外險(死殘、日額、骨折)
XK1、XK2、XJ
1.非保證續保
2.失能扶助金保證給付120個月
3.重大燒燙傷保障為保額50%
4.特定意外事故增額給付
住院日額
B9
1.保證續保
2.住院日額給付
3.手術按倍數表定額給付
4.手術受健保2-2-7、3-3-4-3條款限制
實支實付
CV
1.正本理賠,會與團險衝突
2.保證續保
3.住院/門診手術費及雜費合併計算
4.門診一年限理賠6次
重大傷病
ZCC
1.重大傷病保障範圍共300多項
2.保障為保額1.05倍
手術險
L62
1.手術按倍數表定額給付,最高給付日額80倍
2.特定傷病保障範圍共11項,非重大傷病保障範圍300多項
3.理賠上限為保額1,200倍
📋 回覆與整體建議如下:
1️⃣ 因為舊保單有實支實付商品,無法新投保全球實支實付。且目前有體況也不建議調整舊實支,建議搭配自負額補強即可
2️⃣ 目前保障缺口:實支實付(自負額)、重大傷病、癌症險(一次金)、意外險、壽險
3️⃣ 自負額可以參考全球的方案
4️⃣ 重大傷病可以參考全球:理賠不打折、後期費率漲幅平穩,可搭配自負額(可補強一家實支額度不足的缺口)、住院醫療、癌症險一次金出單
5️⃣ 癌症險建議參考遠雄,優先規劃一次金,可作為緊急醫療費用的預備金,可搭配意外險出單
6️⃣ 目前體況投保時會需要填寫問卷,核保會要求調閱病歷,高機率遇到加費承保計除外
7️⃣ 建議方案如下,如果沒有認識的業務員,我可以協助出單,後續服務都可以交給我
✅ 優先規劃建議:
1️⃣醫療實支實付:
- 富邦:住院費用項目個別計算,手術受 227/334 限制,可搭配意外險。
- 新光:住院費用合併計算,門診手術受 227 限制,可搭配意外險。
- 全球:住院費用合併計算,門診手術受 227/334 限制,可搭配重大傷病、癌症險、意外險。
2️⃣重大傷病險:
- 建議考慮 全球人壽,搭配住院醫療可補足實支額度不足的缺口,理賠不打折、後期費率穩定。
3️⃣癌症險:
- 建議選擇 遠雄,主打一次金給付,可作為緊急醫療預備金。
4️⃣長照險:
- 建議選擇終身型,新光、凱基都可納入比較。
📌 成人投保順序建議
醫療實支實付➡️ 重大傷病險➡️ 癌症險(一次金)➡️ 意外險(死殘、日額、實支)➡️ 長照險➡️ 壽險
👨 補強版方案(以 30 歲男生為例)
📍方案連結快速參考:
全球+遠雄 👉 點我看方案
全球 👉 點我看方案
📦 各家重點商品整理:
▫️全球人壽
● DCE / XDE:重大傷病保障
● XHD:實支實付(門診手術 227/ 3343 限制)
● MIR / XHO:住院醫療補強與實支額度提升
● XCF:重大傷病一次金(補足治療預備金)
● XCG / XCD:療程型癌症保障+併發症不理賠
▫️遠雄人壽
● FI5 :終身壽險,10 萬出單
● CJ2 / RQ1:癌症一次金(補足治療預備金)
● HG6 / XCD:療程型癌症保障+併發症有理賠
● XHP / RHG / MRE:意外險搭配(死殘、日額、實支)、失能月扶金保證給付 120 個月
⚠️ 成人投保小提醒:
● 近 2 個月內是否有看診/用藥?
● 5 年內是否住院超過 7 天?
這些會直接影響保險公司是否承保。
📲 若你沒有固定業務員,我可以協助你投保及後續服務。
我是 俊權,服務於 錠嵂保險經紀人,全台皆有服務。
已協助多位成人與兒童成功投保,若你也希望獲得專業、無壓力的建議
📌 也可直接點擊歡迎主動點擊『放大鏡聯絡資訊』進一步討論!
定期檢視保單是很好的習慣喔🙋🏻♂️
舊有保單就好好保留
畢竟現階段已經有體況了
如果本身有繳費壓力的話
只能調整主約保障上的額度
全球的規劃方向沒有太大問題
可以調整癌症一次金的額度避免體檢
歡迎來訊諮詢討論 索取專屬建議方案
📍規劃醫療保障先保大再保小
(做好風險規劃的先後順序才能有效規避風險)
📍優先規劃大風險
( 癌症險、重大傷病險、失能險、高額自費 )
📍有餘力才規劃小風險
(住院一天xxxx元、定額賠xxxx元 )
—————————————————————
🍔服務於高雄保經代公司
🍔考取15張以上金融證照
🍔個人財產風險管理師
🍔車險調解及勞保諮詢
🍔勞動法令及稅務傳承
🍔個人自媒體創作者
🍔全台都有提供服務
🍔保險系本科生
如果有任何問題 歡迎一起討論
點擊『放大鏡聯絡資訊』點擊連結諮詢
嗨嗨~很高興認識你 👋🏻
希望這些資訊都有幫助到你!
資訊加載中…⌛️
—————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ——————
如果你願意,也可以再跟我聊聊你的狀況和想法~
我會陪你一起看看目前的保障
有需要補強的地方再一起討論,不需要一次把所有東西都買齊 🤍
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
很開心有機會認識你
也希望可以陪你把保障一點一點整理清楚 🫶🏻
可以給我個建議嗎? 或是刪掉不要的增加保障
建議重大傷病也要順便補強
國泰的重大傷病可以考慮減額繳清
高保費低保障的商品
而且也差不多可以辦理了,建議要在今年繳費以前完成
不然減額繳清多半會有時間點限制辦理的問題
那個終身手術就看個人了,也是高保費低保障的商品
主要還是因為繳一段時間了
可能會比較難取捨
有需要協助的話可以來訊討論
✨關於我
我在111年通過人身/財產保險經紀人國家考試,並與金管會申請執業,並非保險經紀人公司的業務員
全台灣有近40萬名保險業務員,但截至目前為止取得保險經紀人雙照的人不到2500人
國考合格資格取得不易,但也就是如此,對保戶來說等於有個更客觀選擇的方向
⭕️有豐富核保經驗,可協助處理體況件,曾協助不少有體況客戶完成保險規劃
⭕️曾協助多位保戶處理理賠、契約爭議,爭取理賠金,保障客戶應有的權益
⭕️保險業專職從業10年,穩定度可讓你放心,訊息看到就會回不會拖過夜
✅99%以上客戶來自網路社群,只講真話、客觀積極
✅多篇文章被收錄到商業周刊,專業度、客觀性可受公評
✅專長條款分析、商品比較,讓你每分錢都花在刀口上
✅研究低保費高保障的罐頭保單數年,全台各地皆有保戶,服務不限於單一地區
🖌️來支援了~~~~~
建議拉高實支額度不足🥺🥺
還有補上轉嫁大風險的重大傷病、癌症一次金至少百萬
以秒回、白話、阿莎力、不灌水、不話術實話實說聞名✨
舊保單先做健診,以舊保單為基礎做補強即可✔️
可以幫你上15分鐘的保險小學堂就會有初步概念了
會連同舊保單一起彙整服務陪你釐清💕
1️⃣定期方案+差額理財=完美配套
可以參考定期定額為日後退休做準備!
或參考減壓專案減輕保費壓力💰
2️⃣本科系大三實習從業至今變成32歲阿姨
資深到不會離職,且投保經驗豐富👍🏻
📌新生兒神仙教母業務協理全台跑👶🏻
代理30家擅長各家保險分析講重點
白話不失專業阿莎力又乾脆不灌水
最近有多餘的費用可以規劃實支實付跟癌症險了 目前爬文全球是最好的 預算1萬以內 84年次 目前有的保單內容
可以給我個建議嗎? 或是刪掉不要的增加保障
A:
舊保單砍了就會虧損
一萬的預算要做取捨
看要先補實支或癌症
實支就用全球做補強
癌症就用遠雄做補強
北北基桃地區可找我
🌍需要評估 要不要收
不然 就是
利用附加
補強 癌症一次金 重大傷病 和自負額實支
👇( ◠‿◠ )👇
Dcard保險業版創版至今、各大保險相關網站、平台的
保險78人/保險YOYO
💥不話術、實話實說、口語大白話
👍保單檢視;有經驗才能回推當時環境商品與現在商品差異
🥇投保經驗豐富🥈家庭保單統整🥉舊保單一起服務
⚓保近不保遠、保大不保小
客觀各家險種條款分析
依預算量身打造
低保費高保障
累積上千位網路保戶諮詢
🚄 全省服務
⭕ 六大保障 :
1️⃣醫療 2️⃣癌症 3️⃣重傷險
4️⃣意外險 5️⃣壽險 6️⃣失能照護
📞 健檢預約 ▸ 點擊頭像連結/Google搜尋,讓我用最誠實的分析,與你一起打造堅不可摧的保障防線
目前有代理多家公司的商品,可以協助了解並規劃專屬方案喔
定期檢視保單並補強是很好的習慣喔
想先請問目前甲狀腺結節是在什麼時候發現的?
公分數大小是?須多久定期回診追蹤一次?
最近2個月內有就醫記錄嗎?
BMI有在18.5~24的範圍內嗎?
舊保單有理賠紀錄嗎?
以上資訊會影響到給您的建議喔
🔺舊保單有:
凱基:終身醫療、失能險、豁免
國泰:終身醫療、終身重大傷病、終身手術、醫療實支實付、住院日額、意外險(含醫療)
友邦:終身失能
先恭喜您有規劃到失能險,請務必好好繳費保留喔
目前建議補強的保障有:癌症一次金、重大傷病(提高額度)、第二家醫療實支實付/自負額(提高額度)及意外實支(提高額度)
以下回覆您的問題及提供幾點建議給您參考:
Q:最近有多餘的費用可以規劃實支實付跟癌症險了 目前爬文全球是最好的 預算1萬多 84年次 目前有的保單內容 有甲狀腺結節 9月5剛回診追蹤 1.5cm是正常。可以給我個建議按照這樣 或刪掉不要的增加保障
🅰️因已有甲狀腺結節的體況,舊保單都不建議隨意更動
目前已經有規劃國泰醫療實支CV,全球醫療實支XHD就無法投保了(只收114/1/1後投保的第一張醫療實支),另外,全球針對體況的審核比較嚴格,還是要送件評估才會知道承保結果
♦️全球
1、預算允許下,可以規劃重大傷病附約XDE保額80~100萬,加強保障額度
2、醫療實支XHD可以當第二張(但第一張醫療實支在114/1/1後投保的),因已有國泰醫療實支CV,全球XHD就無法投保了,建議可以改用自負額XHO或新光來規劃
3、癌症一次金XCF針對女生的後期保費漲幅比較高,建議可以改用遠雄來規劃
♦️癌症險
現在治療癌症,住院天數下降,大多會使用新式療法(例:標靶藥物、免疫療法等),須自費5-10幾萬不等,建議優先規劃『高額一次金』,罹癌時有一大筆金額可以運用
癌症一次金基本額度建議規劃100-200萬(含)以上會比較足夠
建議可以優先參考遠雄的規劃,一次金保額最高可以規劃到360萬,條款完善(療程型有理賠併發症)且後期費率漲幅較平穩喔
♦️醫療實支實付
因應現在的醫療環境,隨著住院天數下降,高額自費醫療雜費、新式手術項目增加及費用提高,門診手術項目比例上升,幾乎都花在實支實付裡面的雜費為主,建議優先高額度(總額度30-50萬)的醫療實支實付為主,再用定額給付的住院日額/手術險來提高病房及手術費用
舊:國泰醫療實支CV計劃M10的住院手術雜費總額度僅10萬,門診手術額度僅1萬,因整體額度偏低,建議提高到30~50萬,加強保障額度
新:目前第二家醫療實支實付/自負額建議可以優先參考新光、全球的規劃
新光醫療實支U5的住院手術與雜費共用額度,有理賠住院慰問金,無年度理賠總額上限,但要注意門診手術有健保2-2-7的限制
新光(原台新)醫療實支HXB的住院手術與雜費『共用』額度,門診額度最高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
全球自負額XHO的住院手術與雜費『共用』額度,門診額度比較高且有理賠特定處置,無年度理賠總額上限,但要注意門診手術有健保2-2-7、3-3-4-3的限制
▶️再依照需求來選擇即可
加強住院/門診手術額度建議可以優先參考定期-全球MIR、終身-遠雄HL6的規劃,手術無特殊限制(手術不在表內可以協議理賠)
♦️意外險(含醫療)
意外三寶的保障內容有:意外身故/失能、意外實支實付及意外住院日額
因應現在的醫療雜費項目增加及費用提高,意外實支保額建議規劃10-15萬比較足夠喔
目前第二家意外實支建議可以優先參考新光、遠雄的規劃,遠雄的意外實支額度可以規劃較高喔
綜上所述,因已有甲狀腺結節的體況,舊保單都不建議隨意更動,繼續繳費保留即可
目前預算考量下,癌症一次金跟第二家醫療實支/自負額須有所取捨,建議可以優先參考全球、新光的規劃,條款較完善;預算允許下,重大傷病跟第二家意外實支可以一併加上,建議可以優先參考全球的規劃,保額可以規劃較高,條款完善且後期保費漲幅較平穩
若有房貸、車貸或為家庭經濟支柱,壽險務必要規劃,終身/定期都可以,定期壽險可以優先參考台銀、遠雄的規劃,費率比較低,讓保障更全面喔讓保障更全面喔
🎯建議可以參考全球+新光/遠雄的規劃
初步搭配方案給您參考:
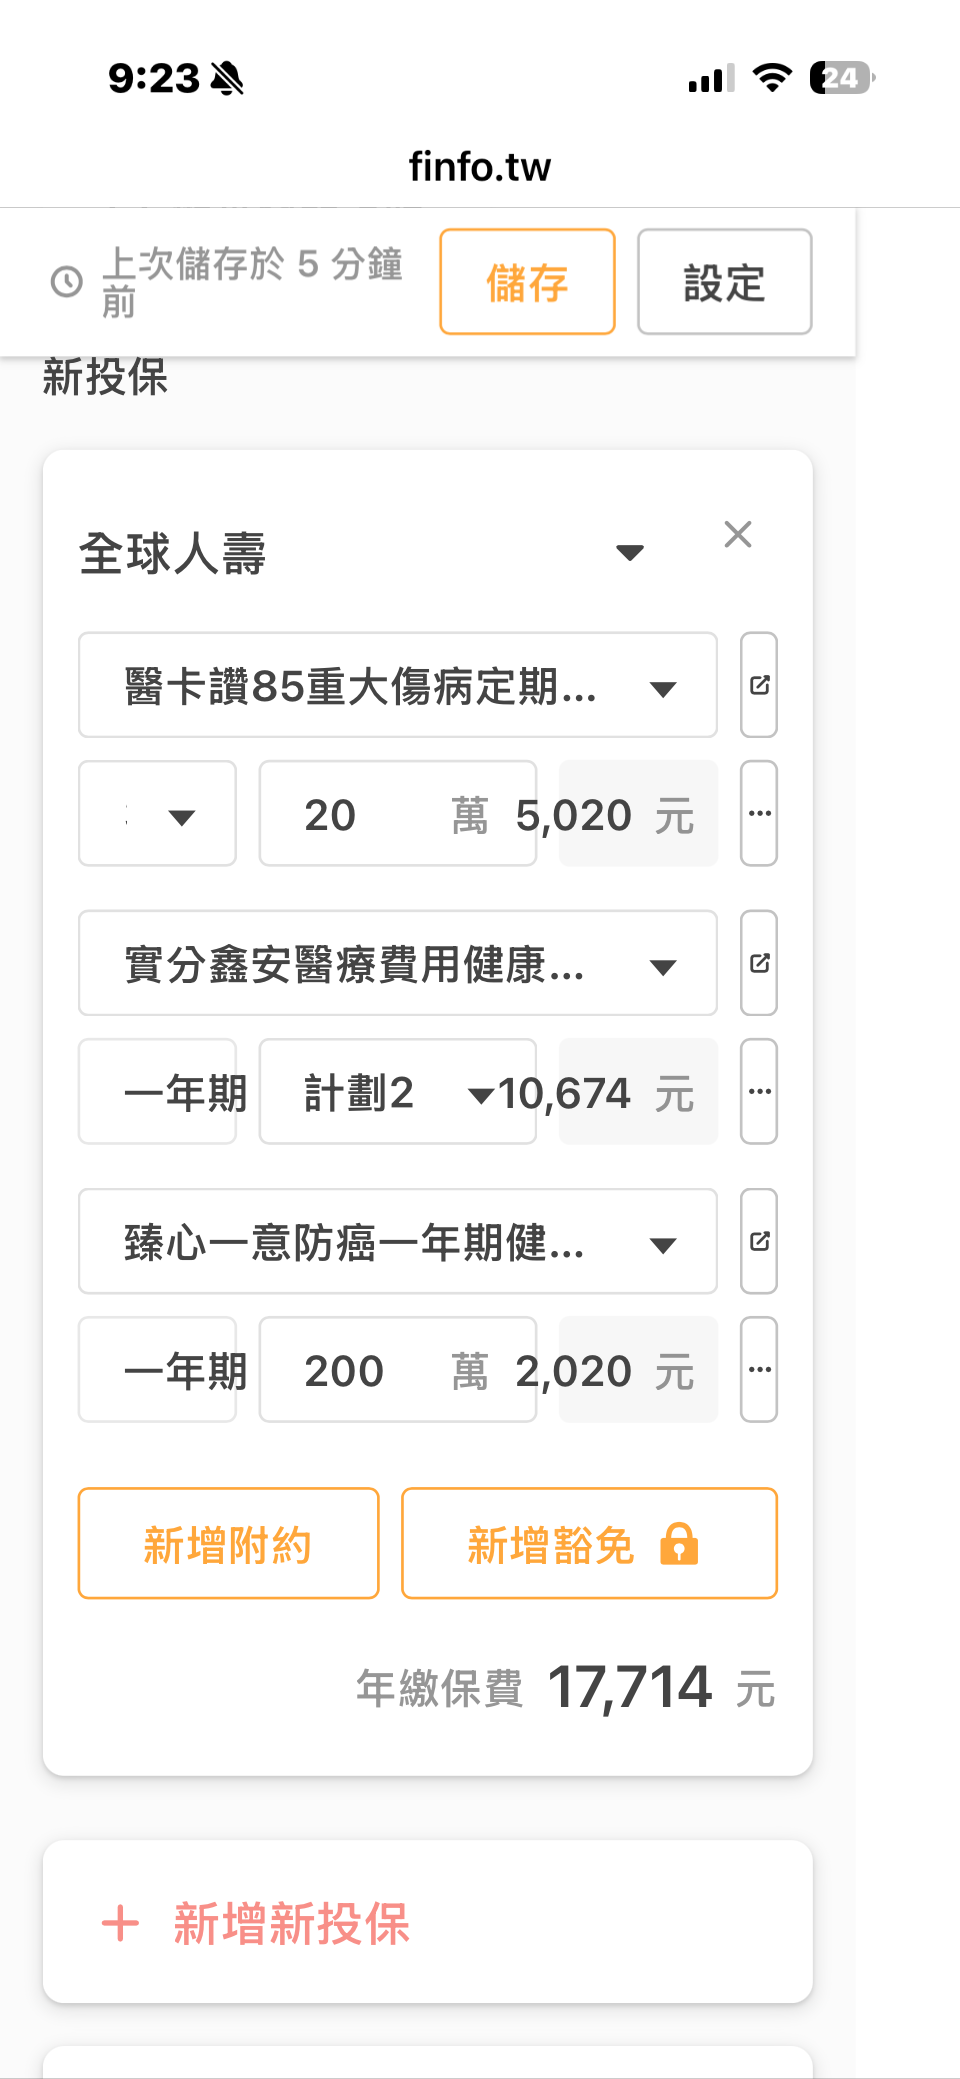
1️⃣預算版:https://finfo.tw/assortments/0adedeccdcc20912
2️⃣完整版:https://finfo.tw/assortments/2eff84343f3f3efb
👉🏻再依保險年齡、需求與預算來調成專屬方案
若需服務人員,可協助您投保送件及提供後續服務
⚠️體況:
目前甲狀腺結節有定期回診追蹤,投保時誠實告知,配合體檢、調閱病歷及填寫甲狀腺問卷,讓核保人員評估,可能的結果有:除外、加費、延期承保等,以實際核保結果為主喔‼️
Yun服務於錠嵂保經,全台都有服務,已實際協助版上逾百位保戶規劃專屬的保障
想要進一步諮詢歡迎主動點擊『放大鏡聯絡資訊』,留下您的line訊息以利後續討論😊
① 增加_醫療實支實付:國泰CV的實際保障額度,包含住院雜費、門診手術及自費醫材等項目,可以評估🌍自負額型醫療險,補強高額自費醫療支出。
② 增加_癌症一次金:目前沒有看到明確的癌症一次金保障
不過,您有甲狀腺結節病史,需協助了解您的病史紀錄在協助判斷
一年1萬元的預算,可以先從醫療及癌症兩個方向試算選擇適合的補強方案😊
🏆夫妻服務|加倍用心客戶安心
🏆理財保障|家庭保障計畫專家
🏆台中保經|全省都有服務
可以用全球補足
甲狀腺結節部分有在定期追蹤嗎?
細節可以點我頭像討論~
以目前的預算同時規劃實支實付和癌症險的話會超標
建議優先以「買保險希望解決什麼問題」下去思考並做取捨
如果是想要顧醫療部分,就優先實支實付;
想要特別專注在癌症這塊的話,就優先癌症。
另外有關甲狀腺結節的部分,想問大概是多久以前呢?
可能會有加費或除外,會希望可以透過討論,更精準給您建議喔~
👋 吉的建議
網路上很多建議會直接告訴你「買XX跟XX家就對了」——但同一張保單,適不適合你,要看你現在已經有什麼、缺什麼、預算放哪。
我都會先幫客戶們把現況整理清楚,再說如何調整。
若有需要,可點擊頭像與我聯繫,索取建議內容 😊
🙋 吉寶能幫什麼
國立財金碩士,投資理財、保障、理賠窗口,提供一站式服務
附贈身兼保障與緊急聯絡的小卡 + 完整詳細健診資料(總繳多少、總保障等)
----------------------------------------------------------------------------
若有需要的話可點擊頭像與我聯繫,索取建議內容。
1️⃣建議醫療方案目前會建議 🌍+🐻 或 🌍
費率與條款設計對保戶相對友善
2️⃣ 足額保障為優先規劃
3️⃣ 擅長統整家庭整體保障
❤️可點擊頭像討論
✅ 溫和、說實話、不走推銷路線🤗
✅ 該提醒的會說清楚,不會刻意包裝
我是服務於錠嵂保經的的嘉薪(麥)
國泰那張重大傷病可以辦理減額繳清
上次幫我客戶健診到那張 保費偏貴
建議可以改全球重大傷病終身+定期
全球買醫療實支可以~
以上建議給您參考
#喜歡我的回覆歡迎點我頭像諮詢專屬客製化統整內容
🤜🏻讓你買對不買貴完整保障效益最大化
🤜🏻客製化保障 客觀不強迫推銷 😎全台皆有服務
⭕ 關於現有保單:
1- 國泰有實支實付CV , 這以現在來說是還不錯的選擇~
礙於投保規則 , 目前有實支實付的情況下XHD無法使用 , 且不適合
XHD建議改成XHO
2- XK2和XJ 建議擇一保留即可 , 目的雷同~ 較偏向保留XJ
3- 有繳8年L62和FV1 , 比較騎虎難下 , B9未來可以考慮刪除 ,
除了門診手術有限制健保227相關之外 , 成人其實不太需要規劃定額給付的險種 ,
很難貼近現今自費的醫療環境 , 但若近期有甲狀腺手術理賠問題 , 則建議理賠完再說
但若是目前不需動刀 , 那其實也不用太在意了 ,
因為隔幾年後 , 這幾年的保費成本 都可能超過理賠了
⭕ 關於全球之規劃:
1- XHD改成XHO
2- XDE是全球的賣點 , 建議多少附加一些
3- XCF超過150萬要體檢 , 且女生沒有人會用XCF , 首年保費失真
續年度保費三級跳 , 保費對女生極度不友善 ,
例如:2020首年保費 , 續年度直接跳6500
4- 甲狀腺問題需再討論 , 且需要提供病歷給公司評估 ,
基本上會除外甲狀腺之後續理賠
⭕ 基於以上 , 可參考以下之修正方向:
https://finfo.tw/assortments/4dd01ff6274fbbfc
以上回覆提供參考, 若有疑問或不清楚之處, 可點頭像連結來訊詢問或討論
台⭐️ × 🌟光 兩者皆可協助|專門服務全台,有【醫療險】&【實支實付】需求的客戶
✅ 體況件承保經驗
成功協助眾多客戶順利承保,包括:
乳房腫瘤、呼吸窘迫、膽囊之其它疾患、
妊娠、氣喘、食道回流/出血、牙周病、牙周炎、
高血脂症、二尖瓣閉鎖不全、青光眼、結膜乾燥症、
甲狀腺(疾患、腫)、鼻竇炎、潛毛性囊腫、異位性皮膚炎、
子宮(腫瘤、內膜囊狀增生、內膜息肉、肌瘤、頸細胞化生不良、內膜異位症)、、、等
🧩 常見規劃重點(依個人量身調整)
🔹 醫療實支實付
雜費合併最高 50 萬
可作為 第二家以上實支
門診手術 2~10 萬
無年度理賠上限
保證續保至 84 歲
🔹 重大傷病
一筆金給付
協助你在治療期間,維持生活品質
🔹 癌症保障
可選「一筆金」或「療程型」
專注治療,不被金錢拖累
⚠️ 意外與日常風險,也不能忽略
意外實支 3~5 萬
骨折險|定額給付,可彈性使用
終身意外險|失能照護、燒燙傷、身故保障一次到位
💡 保險規劃找糯米,細心周到助安心。
💡 風險管理謀長遠,穩健保障護家庭。
📲 點擊頭像,立即諮詢,一同探索最適合您的保障方案!
感謝花時間閱讀我的建議,希望這些內容對您有所幫助!
如果有任何想法或需要進一步討論,隨時歡迎與我交流~
┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄
🌻提供您最佳建議🌻
從您的保單若是增加新保障有預算的考量,建議可以從定額給付的商品做刪減,
理賠方式為按住院天數與特定手術給付固定金額,能為您提供基礎的病房費與手術補貼,
但無法實報實銷現今常見的高額自費醫材與新型療法。
┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄
1、那因為您原有有國泰實支,需要正本理賠,建議可以用自付額的方式補強額度。
2、重大傷病險涵蓋300多項疾病(如癌症、慢性精神病、免疫疾病等),
在發病初期擁有選擇權,建議可以拉高重大傷病的額度。
3、癌症治療方式多元,像標靶藥物、免疫注射、門診手術等,花費動輒數十萬甚至百萬。
建議規劃「癌症一次金」在確定罹癌即理賠。
網址內有詳細建議,用一年1萬8千元,就能換到上述的保障,提供給您參考。
https://finfo.tw/assortments/751d669e1be56fb6
┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄┄
Yan任職於錠嵂保經,基隆至屏東皆有服務。
📌擅長商品分析、保單搭配、退休規劃,量身訂做專屬保障。
📌理賠是客戶最需要幫助的時刻,我會用心協助、盡力爭取,讓您安心。
「歡迎點擊頭像裡連結與我討論,為你提供專業建議和協助!」
目前大多門診手術雜費都較低
可以考慮用原台🌟 醫療實支、重大傷病,來做搭配規劃
我在新光(台新)人壽服務
原台新的實支也不影響舊有保單
可以先了解您目前的狀況與需求
做基本檢視
協助您在有限的預算內做到足額保障
有協助過不少群友規劃經驗
或許會有不同的想法喔
歡迎一起討論
💫全台皆有客戶服務中
💫相關理賠與體況投保經驗
💫服務線上客戶超過500位經驗
頭貼上可以找到我喔
¥醫療險+重大傷病+癌症一次金
。住院雜費+手術費 40~50萬
。門診手術 8~10萬
。續保年齡 84歲
。沒有第一間限制
。正本理賠
。可以轉換日額
。精神疾病不打折
。意外險(終身)
💫意外身故/完全失能一次給付
💫1-11級失能,保額*(5~100%)
💫1-6級生活扶助金保額36%/年(給付15年)
💫意外實支3~5萬
💫1-6級失能狀況,豁免保費
✅ 條款翻白話,讓你聽得懂
✅ 不亂推銷,只給你需要的保障
✅ 自由搭配,專屬你的保險配方
〖 全台灣皆有服務 〗
📩 點頭像 ➜ 加LINE ➜ 馬上開始規劃安心未來
有甲狀腺結節,全球重大傷病無法規劃喔!!
目前您國泰有實支實付,全球實支實付也無法規劃。
建議可以參考新光的商品做規劃,但會有除外及提供相關病歷資料給保險公司審核喔!!
買保險可注意有以下這些保障:
1.實支/住院醫療
(COVER住院期間的醫療開銷,依照收據金額在限額內花多少賠多少)
2.意外/重大燒燙傷
(非疾病 突發 外來 例如八仙塵爆)
3.癌症一次金or療程型
(癌症蟬聯35年死因冠軍且支出龐大)
4.重大傷病一次金
(包含癌症,一旦發生可以先給付一筆高額的緊急醫療金)
5.長照照護金(請瑪麗亞的錢 機率最小,但一旦發生時,損失是最大的支出)
以上是給您的建議,如果想進一步討論或諮詢,請點我頭像傳送訊息,謝謝您!!