
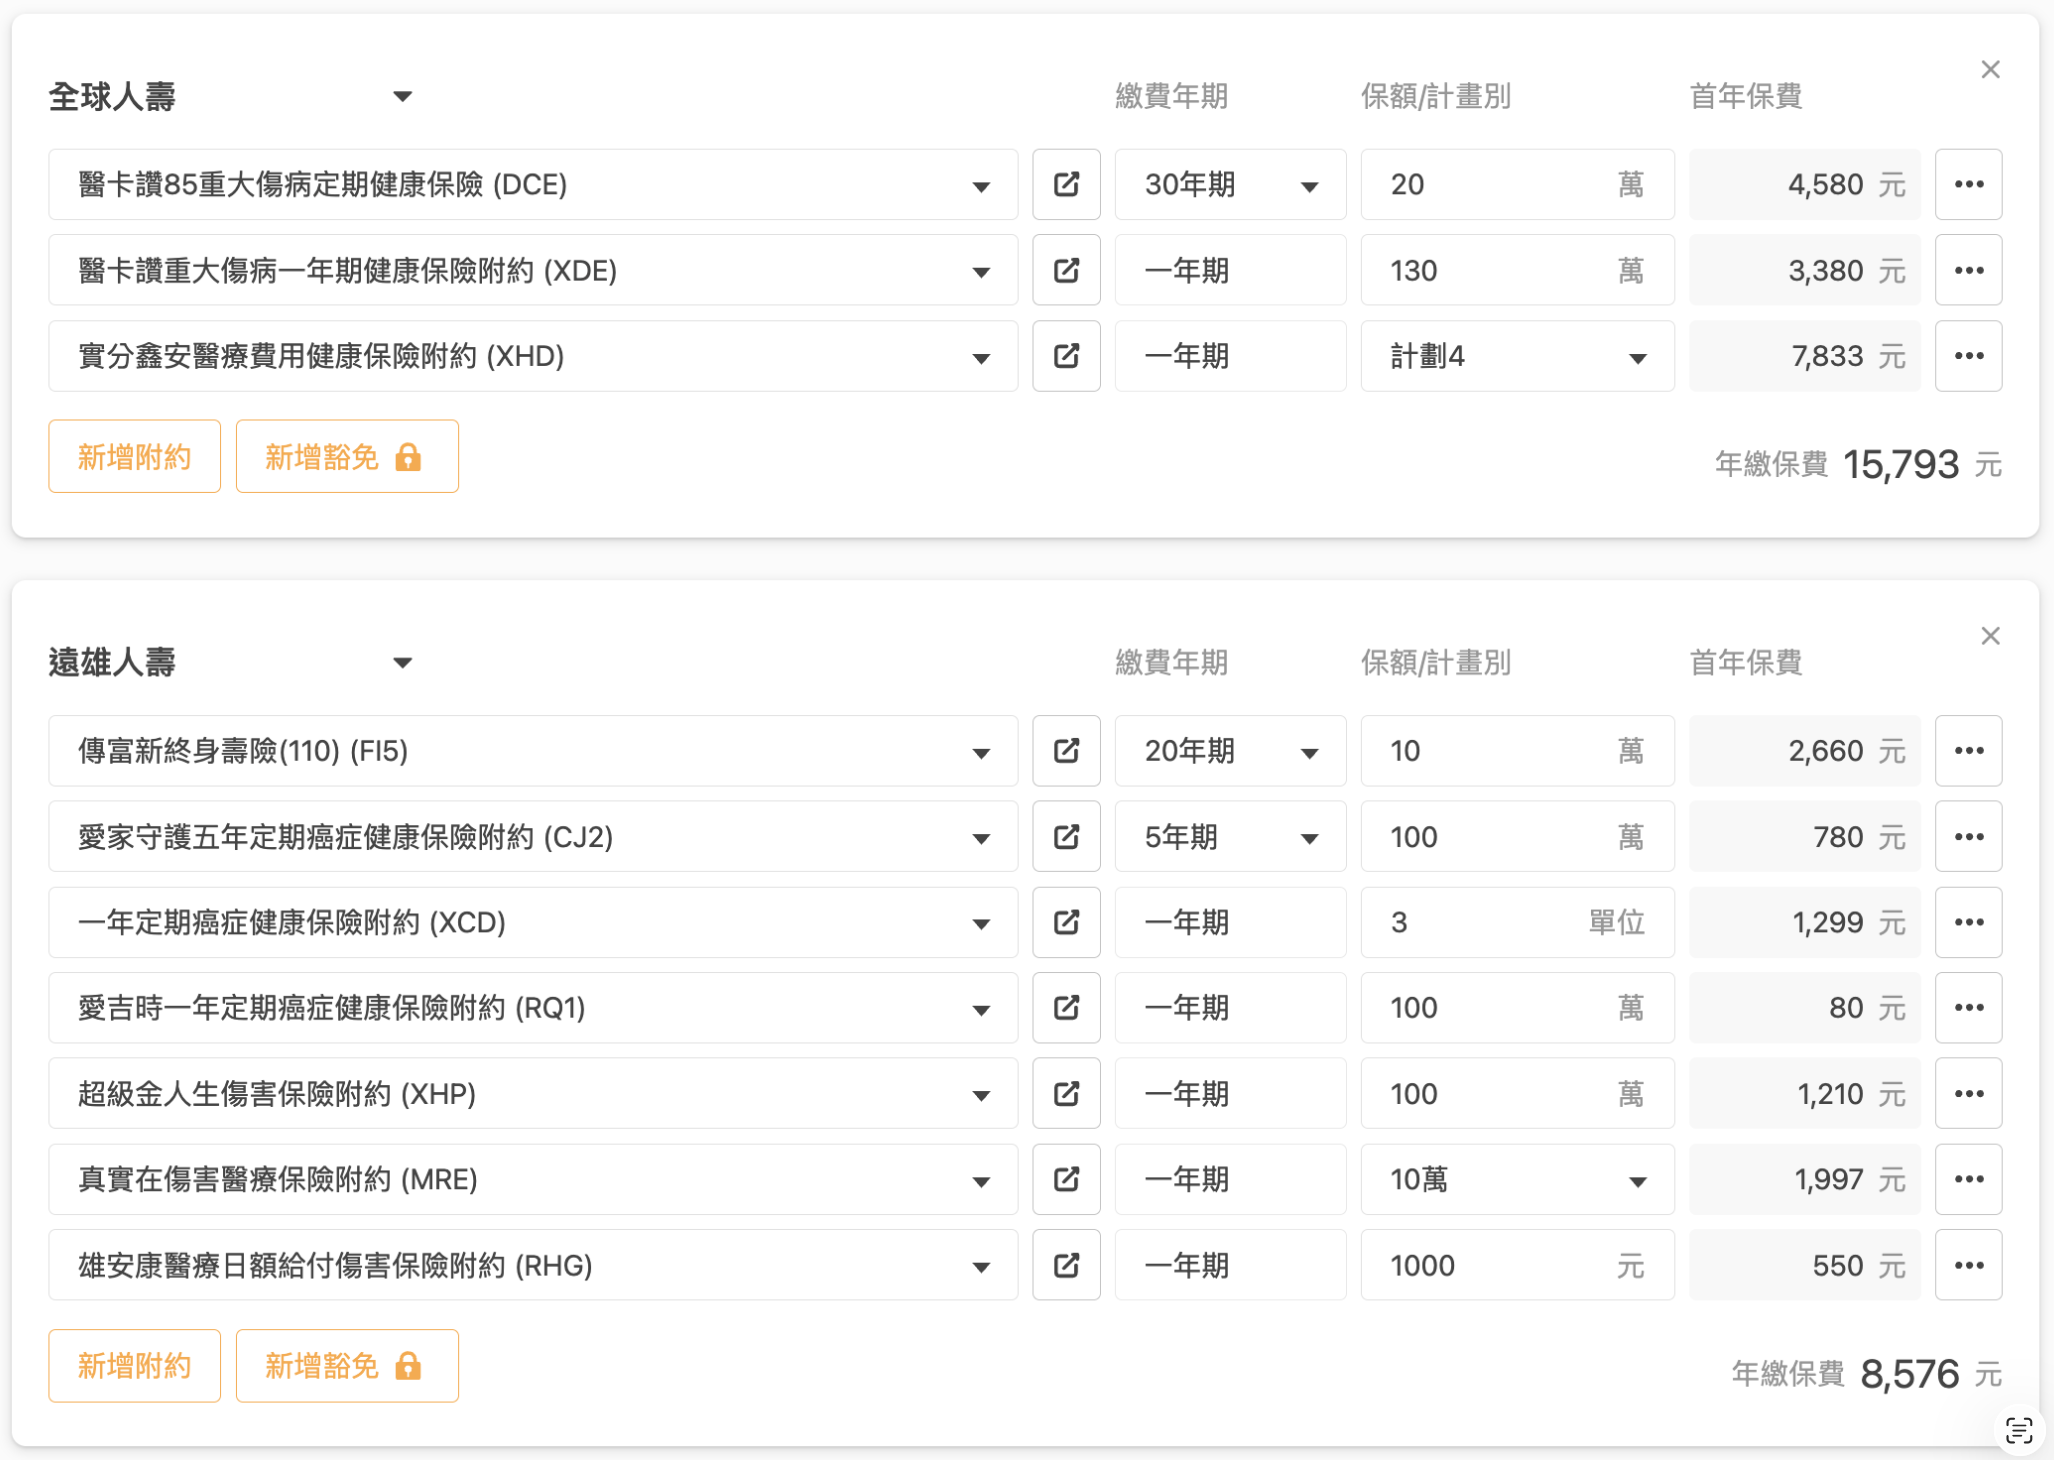
25 歲女生,預算 2.5~3 萬/年,目前已經到最後確認階段,想請問這份配置「具體」還有哪些地方建議調整?
我主要在意後期保費是否平穩,壽險不需要太高,希望直接針對主附約、保額、計畫討論即可,不需要太多保經的自我介紹,希望直接聽建議:哪些可以優先 / 降低額度 / 刪減,目前有幾個問題:
------------------------
1.XHD 4
有在考慮改成 XHD 3+XHO2C,但如果再往上加 XHO(後期保費),基本上感覺不如直接去買台新 HXB,但 HXB 需要綁較高壽險,我又不需要這麼高的身故保障,所以有想過減額繳清,但不知道是不是正確的決定
2.MIR
原本想用 MIR 補 227 的缺口,但乘上比例算過給付比例後,實際理賠額度沒有想像中高,加上長期保費考量,目前傾向刪掉,這樣是否合理?
3.RQ1/XCD
RQ1 後期漲幅較高,在想要不要降低 RQ1 部分保額,預算挪去給 XCD 6 單位,年輕時先提高癌症保障,年紀大後再降到 3 單位。這樣的配置邏輯是否合理?


很高興認識你 👋🏻
希望這些資訊都有幫助到你!
目前規劃內容很可以喔!
可以利用差額理財的規劃把未來的保費先留起來~
——————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ———————
如果你願意,我很樂意再多了解你的想法與需求
一起為你量身打造最適合的保障方案
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
願意陪你一步步把未來顧好
用最貼心、最專業的建議,陪你安心每一天 🫶🏻
會規劃在🌍主要是因為全球的重大傷病後期費率比台新和遠雄都平穩很多喔~
RQ1的部分我會建議留下
因為以現在的癌症治療,一次金佔比很重
而且也可以比較彈性運用~
真的考慮到後期保費那就之後再降低就好
也可以搭配差額理財
就比較不用擔心後期費率問題喔
可以參考全球➕遠雄的搭配唷!!
🔺全球的實支實付
門診雜費和住院雜費都可以做到不錯的額度👍🏻
費率也很有優勢~~
🔺搭配全球的重大傷病
❗商品條款完整
❗針對慢性精神病不會打折、後期保費也是業界最友善的!
遠雄主要規劃癌症險和意外險
🔺癌症費率平穩、額度高
🔺意外險不僅實支額度高、意外失能還有失能扶助金!
規劃大重點(如果有家庭責任可以增加壽險規劃)
🌟醫療實支實付
🌟重大傷病險
🌟癌症險
🌟意外險
👉🏻可以規劃🐻➕🌎
🧷🌍實支實付:住院、門診額度高/無年度限額
🧷🌎重傷險:慢性精神病不會打折/保費平穩
🧷🐻意外險:意外實支額度高、有失能扶助金
🧷🐻癌症險:一次金額度最高360萬、療程型有理賠併發症、費率平穩
內容與細項都需要與您討論,做符合您需求的保障喔!
可以點擊我的頭貼的連結~聊聊討論♥
給您真實的建議,把辛苦賺來的錢使用在刀口上
💎高雄保經代,北中南都有據點🏠
💎風險財務管理顧問
💎車險|醫療險|重大傷病|儲蓄險
💎用客觀的角度,分析您需要的商品
🖌️來支援了~~~~可以直接出單了
看到有一些保額有調低應該是因為擔心後期保費漲幅的關係
擔心這部分的話建議好好規劃差額理財!!
看後期效益會放心很多!我每位客戶都這樣規劃!
成人可參考🌍+🐻
保障高、費率穩、條款優、整體面面俱到!
以秒回、阿莎力、白話、不灌水聞名✨
定期方案+差額理財=高保障和現金流都一起擁有💰
📚幫你上15分鐘保險小學堂
有概念才不會被業務牽著走!
🏅代理多家從業10年變成32歲阿姨業務協理
和太太一起服務,不用擔心變成孤兒保單!
擅長家庭保單統整,會連同舊保單一起服務
——————— 方案建議👇🏻 ———————
1️⃣醫療實支
(是唯一cover自費的重要險種!
有保證續保、不保證續保的
、有無年度理賠限制、有年度理賠無上限的)
2️⃣意外有:身故/日額/實支/骨折
3️⃣重大傷病一次金
(有慢性精神病不打折理賠的、打折理賠的)
4️⃣癌症有:罹癌一次金先緩衝、療程型長期抗戰
(罹癌治療多自費,一次金可自行運用)
5️⃣定額醫療:彌補醫療實支227的問題
6️⃣規劃足額可以開始規劃理財方案✨
定期方案+差額理財=完美配套
可以參考定期定額為日後保費漲幅做準備!
或是參考減壓專案減輕保費壓力💰
我可以協助您規劃醫療保障🙋🏻♂️
1.整體規劃方向沒問題
2.額度上符合需要就可以出單了
XHD直接用4計畫即可
除非還想要再拉高實支額度
MIR算是拉高手術的保障額度
有多的預算再來考慮去搭配加強
XCD也有包含癌症一次金
療程型條款有包含併發症
🌍門診雜費額度相對較高
住院雜費最高可以規劃至40萬
重大傷病針對精神病理賠沒有打折的優勢
🐻癌症保障高 針對併發症理賠
癌症一次金最高可以規劃至360萬
歡迎加來訊諮詢討論 索取專屬建議方案
📍規劃醫療保障先保大再保小
(做好風險規劃的先後順序才能有效規避風險)
📍優先規劃大風險
( 癌症險、重大傷病險、失能險、高額自費 )
📍有餘力才規劃小風險
(住院一天xxxx元、定額賠xxxx元 )
—————————————————————
🍔服務於高雄保經代公司
🍔考取15張以上金融證照
🍔個人財產風險管理師
🍔車險調解及勞保諮詢
🍔勞動法令及稅務傳承
🍔個人自媒體創作者
🍔全台都有提供服務
🍔保險系本科生
如果有任何問題 歡迎一起討論
點擊『放大鏡聯絡資訊』點擊連結諮詢
目前方案沒問題
Q1
自負額後續費率調幅較高
如不是為了提高門診額度可值直接規劃計劃4
如要高額門診手術可選擇Hxb,但壽險保費較高,且XHD有另外145項的特定處置
Q2
MIR是定額給付,可做補貼手術費用以及227外給付,但無給付自費項目,固非首要規劃險種
Q3
會建議優先規劃一次金,規劃XCD可作為CJ2以及RQ1第一年每給付保額的空窗
擔心費率高可先調低到3單位
📞保險即時通,保障即時通⌛️
每家的商品各有各的優缺點,針對您的需求提供適合的搭配方案
客製化高CP值方案
🔔有Finfo實際且持續成交,需要協助歡迎點選🔍頭像諮詢討論🙂
為自己投保是一種負責任且成熟的行為。
在協助你規劃之前,先請問以下幾個關鍵問題,有助於確認投保條件與方向:
● 目前是否有任何體況?
● 近兩個月內是否有看診或用藥紀錄?
這些資訊都會影響保險公司承保與建議內容。
📋 回覆與整體建議如下:
1️⃣ 目前規劃沒有問題,可以直接出單
2️⃣ 全球實支建議可以規劃計劃三,再搭配自負額計劃2C出單
3️⃣ 遠雄癌症險RQ1建議可以規劃200萬
4️⃣ 建議方案如下,如果沒有認識的業務員,我可以協助出單,後續服務都可以交給我
📌 成人投保順序建議
醫療實支實付➡️ 重大傷病險➡️ 癌症險(一次金)➡️ 意外險(死殘、日額、實支)➡️ 長照險➡️ 壽險
👩 初步方案(以 25 歲女
生為例)
📍方案連結快速參考
全球+遠雄 👉 點我看方案
📦 各家重點商品整理:
▫️全球人壽
● DCE / XDE:重大傷病保障
● XHD:實支實付(門診手術 227/ 3343 限制)
● MIR / XHO:住院醫療補強與實支額度提升
● XCF:重大傷病一次金(補足治療預備金)
● XCG :療程型癌症保障+併發症不理賠
▫️遠雄人壽
● FI5 :終身壽險,10 萬出單
● CJ2 / RQ1:癌症一次金(補足治療預備金)
● HG6 / XCD:療程型癌症保障+併發症有理賠
● XHP / RHG / MRE:意外險搭配(死殘、日額、實支)、失能月扶金保證給付 120 個月
⚠️ 成人投保小提醒:
● 近 2 個月內是否有看診/用藥?
● 5 年內是否住院超過 7 天?
這些會直接影響保險公司是否承保。
📲 若你沒有固定業務員,我可以協助你投保及後續服務。
我是 俊權,服務於 錠嵂保險經紀人,全台皆有服務。
已協助多位成人與兒童成功投保,若你也希望獲得專業、無壓力的建議
📌 也可直接點擊歡迎主動點擊『放大鏡聯絡資訊』進一步討論!
MIR可以不用
遠雄RQ1刪除,XCD直接6單位,後期再調整
我是信安保經-佳蓁,在網路平台服務累積客戶超過500個家庭。
本身也是雙胞媽,對投保注意事項、商品搭配、理賠實務,都有充足的經驗,可以給出最適合的建議。
需要諮詢及協助投保的服務,請與我聯絡!
我主要在意後期保費是否平穩,壽險不需要太高,希望直接針對主附約、保額、計畫討論即可,不需要太多保經的自我介紹,希望直接聽建議:哪些可以優先 / 降低額度 / 刪減,目前有幾個問題:
------------------------
1.XHD 4
有在考慮改成 XHD 3+XHO2C,但如果再往上加 XHO(後期保費),基本上感覺不如直接去買台新 HXB,但 HXB 需要綁較高壽險,我又不需要這麼高的身故保障,所以有想過減額繳清,但不知道是不是正確的決定
2.MIR
原本想用 MIR 補 227 的缺口,但乘上比例算過給付比例後,實際理賠額度沒有想像中高,加上長期保費考量,目前傾向刪掉,這樣是否合理?
3.RQ1/XCD
RQ1 後期漲幅較高,在想要不要降低 RQ1 部分保額,預算挪去給 XCD 6 單位,年輕時先提高癌症保障,年紀大後再降到 3 單位。這樣的配置邏輯是否合理?
有在考慮改成 XHD 3+XHO2C,但如果再往上加 XHO(後期保費),基本上感覺不如直接去買台新 HXB,但 HXB 需要綁較高壽險,我又不需要這麼高的身故保障,所以有想過減額繳清,但不知道是不是正確的決定
買台新也可以,就是要有業務員可以接受減額繳清。 否則他也沒飯吃。 這是一個互相尊重的道理。
各位朋友☺️,9月起有兩套🌀全方位基礎保障☑️CP值又高的!
可以參考下列文章,給你最實際的選擇!
本保單:2026🏆9月✅全方位高CP保單首選
同場加映:🔰首選新光⭐️GO強實支🐼高CP搭配
歡迎瀏覽這個網站的建議書入口,可以看到我的保單。
1. 住院醫療保障
新光 (U5+XDD):提供極佳的住院基礎保障,每次住院均享 3,000 元住院關懷金。遇到重大手術或入住加護病房時,雜費與手術限額會直接翻倍至 60 萬元,能有效抵禦突發的大額自費醫療風險。
全球 (XHD):住院雜費同為 30 萬,且入住加護病房時病房費與雜費限額亦翻倍。此外多了特定醫材與重大手術的定額補助。
2. 門診手術與門診處置
新光 (U5+XDD):U5 本身的門診手術不論單位數限額僅 1.5 萬,因此必須搭配 XDD 來拉高門診手術與處置的額度。但限制依然較嚴格,U5 嚴格遵循健保 2-2-7 條款,XDD完美銜接條款不足,將處置2-2-6項目補齊,連同門診的雜費項目一併理賠。
全球 (XHD):單一張保單門診手術與特定診療額度高,條款除了 2-2-7 手術外,還明確列出了 145 項門診特定診療(含多項常見處置與新式微創技術)。
3.綜合評估與選擇建議
首選「新光 U5 + XDD」情境:若重視住院期間的大額自費以及門診醫療範圍及額度增額,這套拆分雙附約的組合在住院端發揮的效益最高。
首選「全球 XHD」情境:若希望保單結構簡單(單張附約即可完成規劃,無需另外加拆門診附約)
---
📣為什麼 2027 年後,「門診手術雜費」、「一次金」是你的醫療關鍵?
⚠️衛福部「三班護病比」將於 2027 年正式入法並由醫學中心優先上路。
台大醫院已率先宣布:未來心導管、膀胱鏡等手術將全面推行「一日手術」(當天開刀、傍晚返家)
過去那種「為了理賠住院觀察」的時代即將結束!
⚠️於2026年下半年衛福部即將推動『全癌別居家治療』,
衛福部長石崇良於立法院社會福利及衛生環境委員會備詢時受訪,
正式提出將擴大居家醫療項目,借鏡法國等國外經驗,推動「居家癌症治療」模式,
意味者僅能在醫院治療的療程型癌症險無法針對未來行徑銜接。
我是服務於錠嵂保經的的嘉薪(麥)
資料處理中
以上建議給您參考
#喜歡我的回覆歡迎點我頭像諮詢專屬客製化統整內容
🤜🏻讓你買對不買貴完整保障效益最大化
🤜🏻客製化保障 客觀不強迫推銷 😎全台皆有服務
原本想用 MIR 補 227 的缺口,但乘上比例算過給付比例後,實際理賠額度沒有想像中高,加上長期保費考量,目前傾向刪掉,這樣是否合理?
在以前成人保單。我可能會出這一張。
但是我跟你一樣,實際換算過後,我覺得。
實支門診額度。跟住院額度才是重點。
RQ1 後期漲幅較高,在想要不要降低 RQ1 部分保額,預算挪去給 XCD 6 單位,年輕時先提高癌症保障,年紀大後再降到 3 單位。這樣的配置邏輯是否合理?
沒有錯啊,其實就是,先調高。後來覺得負擔的部分降額,以現在的醫療政策來說,其實會越來越多居家全癌別的治療,所以我建議資金的重點放在一次金。
📌 大方向很正確喔!
.
1.XHD 4
📌 預算考量,維持XHD 4 即可,限額40萬非常夠用了,
除非你要限額50萬再考慮 XHD 3+XHO2C 。
2.MIR
📌MIR雖然賠不多,但有些保戶要的就是一個"有賠的感覺"XD
226處置如簡單縫合/針眼排膿/震波碎石/疣痣冷凍治療等,如果都不賠你會介意嗎?
如果不介意,不用加。如果介意,就加。
226處置基本上都不會花太多錢
3.RQ1/XCD
📌 目前都可以先拉滿,晚年隨保費遞增,隨時調降都可以。
.
🏆從業11年
🏆連續8年全公司醫療險件數前10名
⭐核保/理賠人員考試合格
⭐人身/財產保險代理人國考合格
⭐人身/財產保險經紀人國考合格
(📌全台僅 1% 業務通過並執業)
✅保障規劃
✅拒賠處理(代寫「申訴函」跟「評議函」)
.
------分隔線------
.
買保險除了買對不買貴,
最重要的是找對人買。
.
我是鵬宇 (Brian)
💎「#年資11年」「#連續8年全公司醫療險件數前10名」
8成保戶來自網路,服務過1,700多位客戶、700多個家庭。熟悉各家保險公司商品,理賠經驗豐富,在保經公司擔任經理,兼任個人事務所 負責人,也是布萊恩保險 網站負責人,#全省皆可服務 ,北中南皆有保戶,各大社團皆有保戶^^
.
💎具備「#核保人員」及「#理賠人員」證照
(📌通常要到保險公司應徵核保/理賠才會考這兩張證照。)
可以更精確協助保戶與保險公司核保科/理賠科溝通,為保戶爭取相關權益。
處理過新生兒黃疸、腦室擴大、三尖瓣逆流、泌尿道感染、關節發育不良、早期心房收縮、卵圓孔未閉合、多指症、蠶豆症、血管瘤、呼吸窘迫、心房中隔缺損、甲狀腺低下、早產低體重、成人三高、B肝、氣喘、甲亢、囊腫、子宮肌瘤、內膜異位等體況。
.
💎 具備「#人身及財產保險經紀人國家考試」證照
(📌全台僅1%保險業務通過並執業)
有保險法及保險學專業,也有法律學分,可協助處理理賠爭議,幫寫「#申訴函」跟「#評議函」。📌非保戶採收費接案,若親友有理賠糾紛也可以轉介紹給我。
成功處理過癌症短期出險拒賠、契約不實告知被解除、急診待床拒賠、牙齒手術拒賠、剖腹除疤凝膠拒賠、剖腹月子餐拒賠、院外購買輔具拒賠、冷凍治療限縮次數、失能險拒賠等理賠爭議。
.
------分隔線------
.
一份完整的保單應具備:
🎯低保費高保障,把錢花在刀口上
.
🎯保大再保小,保近再保遠
優先規劃大風險的保障。
(數萬元的自費藥材、癌症重傷)
.
🎯包含五大保障
🧷意外險
🧷 醫療險
🧷 癌症險
🧷 重大傷病險
🧷 壽險
.
「歡迎點擊頭像私訊討論喔^^」
可以協助
1️⃣建議醫療方案目前會建議 🌍+🐻 或 🌍
費率與條款設計對保戶相對友善
2️⃣ 足額保障為優先規劃
3️⃣ 擅長統整家庭整體保障
❤️可點擊頭像討論
✅ 溫和、說實話、不走推銷路線🤗
✅ 該提醒的會說清楚,不會刻意包裝
✔️ 保險社團好評推薦
✔️ 專業護理團隊
可以針對規劃內容
提供優化建議~
保險不用買貴,重點是買對👌🏻
可以先告訴我預算與需求
再幫你搭配適合的方案😊
投保、核保、理賠問題都可以詢問~
近幾年有沒有什麼體況、理賠紀錄呢?
沒規劃過的話,XHD直接到4計劃沒問題
MIR建議可以加,處置也會賠
XCD跟CJ2為主,後期費率比較穩喔!
也可以先參考最新版本的內容,再來詳細討論(準確費率依照最後定案內容,下方一個月2000-2500左右可搞定👌🏻)
https://finfo.tw/assortments/5af2ccecebc2891b
遠雄🔻意外日額、實支、身故、癌症一次金、療程型
全球🔻醫療實支、重大傷病、定期醫療含住院日額、手術
需要我這位在保經代服務13年的業務,不嫌棄的話可以點我頭像裡的連結討論!
✨在高雄全台服務|台北人
✨詠昊保險代理人|協理
✨創立年輕通訊處|33歲
✨破解各保險迷思|專業
✨保障及儲蓄投資|客觀
✨有一位可愛女兒|新生兒、幼童保障
✨在Finfo協助解答|有實際成交超過300人
1.成人規劃不太需要規劃自負額商品,也不會需要定額的Mir
自負額商品是拿來突破投保規則限制讓日額可以多買一點的,但成人本來就不太需要日額,是小孩住院機率高才會需要考慮日額
除非你考慮的是雜費額度,但我自己個人想法是真的也不會需要上到50萬
用到這樣額度的情況真的非常非常低
2.現階段的風險規劃我都會建議客戶一定要能夠接受部分的風險自留
凡事都要保險轉嫁的話,只會付出更多成本
可以看看Mir的保費跟理賠內容就會知道我在說什麼了
3.癌症風險規劃建議還是一次金為主
療程型商品在未來的功能性只會越來越低
醫院越來越缺人、在宅化療的議題都是現在進行式
代表療程型商品未來只會越來越式微
大概是這樣,商品選擇個人覺得沒什麼問題
細節可以再討論看看
有需要協助的話可以來訊討論
✨關於我
我在111年通過人身/財產保險經紀人國家考試,並與金管會申請執業,並非保險經紀人公司的業務員
全台灣有近40萬名保險業務員,但截至目前為止取得保險經紀人雙照的人不到2500人
國考合格資格取得不易,但也就是如此,對保戶來說等於有個更客觀選擇的方向
⭕️有豐富核保經驗,可協助處理體況件,曾協助不少有體況客戶完成保險規劃
⭕️曾協助多位保戶處理理賠、契約爭議,爭取理賠金,保障客戶應有的權益
⭕️保險業專職從業10年,穩定度可讓你放心,訊息看到就會回不會拖過夜
✅99%以上客戶來自網路社群,只講真話、客觀積極
✅多篇文章被收錄到商業周刊,專業度、客觀性可受公評
✅專長條款分析、商品比較,讓你每分錢都花在刀口上
✅研究低保費高保障的罐頭保單數年,全台各地皆有保戶,服務不限於單一地區