
最近真的被保險搞得有點頭痛😂
我28歲女生,月收入大概2萬5
保費希望盡量控制在2,000以下。
前前後後也找過幾個業務,每個人規劃的方向都不太一樣。
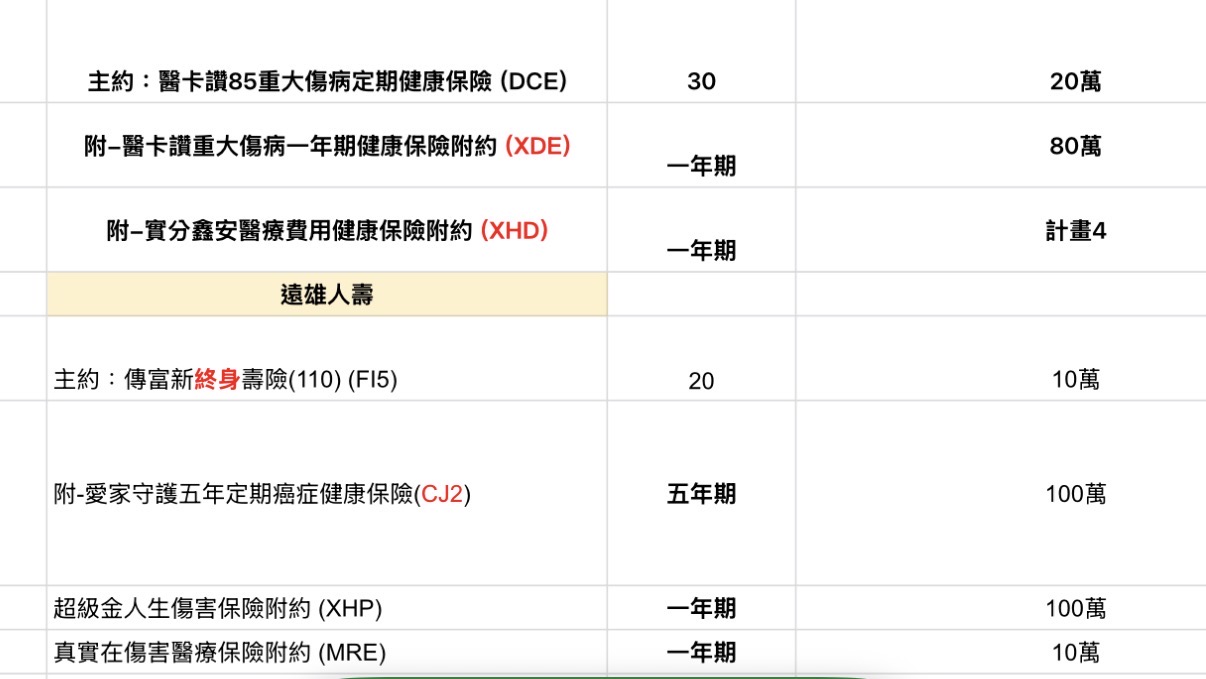
目前有一份自己比較喜歡的,想放上來請大家幫我看看。 我自己其實也有查一些條款,但醫療險真的很多地方看不太懂。 尤其這張醫療險占了不少保費,我比較想知道的不是「保障看起來有多少」,而是如果真的遇到住院、手術,實際申請理賠時到底會怎麼處理、哪些地方比較容易有問題。
如果有實際理賠過這張的,蠻想聽聽大家遇過的情況。 另外如果有業務員覺得我的規劃方向可以再調整,也可以跟我說說你會怎麼想。
我預算真的不高,所以我反而比較想知道哪些東西可以先不要買,而不是一直往上加。
還有一點是我自己其實蠻在意的: 我希望找到的業務,不只是現在願意回訊息,而是真的有想過「客戶以後遇到事情怎麼辦」。 例如今天業務自己剛好沒辦法即時回覆,或是未來退休、轉換跑道了,那原本的客戶如果突然遇到理賠問題,通常會怎麼處理?會不會有其他可以協助的人?案件又會怎麼交接、追蹤?
因為保險對我來說不是買完就結束,我比較在意的是,真的有事情發生的時候,這份保障是不是有人有能力把它好好接住。 所以如果你本身有在做理賠服務,或是自己有遇過這類情況,也很想聽聽你們實際上都是怎麼處理的。
我目前還在研究,不急著買,謝謝大家~
我28歲女生,月收入大概2萬5
保費希望盡量控制在2,000以下。
前前後後也找過幾個業務,每個人規劃的方向都不太一樣。
目前有一份自己比較喜歡的,想放上來請大家幫我看看。 我自己其實也有查一些條款,但醫療險真的很多地方看不太懂。 尤其這張醫療險占了不少保費,我比較想知道的不是「保障看起來有多少」,而是如果真的遇到住院、手術,實際申請理賠時到底會怎麼處理、哪些地方比較容易有問題。
如果有實際理賠過這張的,蠻想聽聽大家遇過的情況。 另外如果有業務員覺得我的規劃方向可以再調整,也可以跟我說說你會怎麼想。
我預算真的不高,所以我反而比較想知道哪些東西可以先不要買,而不是一直往上加。
還有一點是我自己其實蠻在意的: 我希望找到的業務,不只是現在願意回訊息,而是真的有想過「客戶以後遇到事情怎麼辦」。 例如今天業務自己剛好沒辦法即時回覆,或是未來退休、轉換跑道了,那原本的客戶如果突然遇到理賠問題,通常會怎麼處理?會不會有其他可以協助的人?案件又會怎麼交接、追蹤?
因為保險對我來說不是買完就結束,我比較在意的是,真的有事情發生的時候,這份保障是不是有人有能力把它好好接住。 所以如果你本身有在做理賠服務,或是自己有遇過這類情況,也很想聽聽你們實際上都是怎麼處理的。
我目前還在研究,不急著買,謝謝大家~


🖌️來支援了~~~~
看來有認真做功課耶規劃的不錯
還有預算的話建議🐻補上意外住院、癌症一次金R*1
你擔心的部分其實就是要「篩選業務員」
基本上8年以上的幾乎不會離職了(我10年)
99%的問題其實訊息電話就可以解決了
找得到人比較重要👍🏻
我客戶看診前一定都是先聯繫我
會提醒注意事項、是否會理賠、後續準備哪些文件
才不會遇到狀況時太慌亂~~
以秒回、阿莎力、白話、不灌水聞名✨
定期方案+差額理財=高保障和現金流都一起擁有💰
📚幫你上15分鐘保險小學堂
有概念才不會被業務牽著走!
🏅代理多家從業10年變成32歲阿姨業務協理
和太太一起服務,不用擔心變成孤兒保單!
擅長家庭保單統整,會連同舊保單一起服務
——————— 方案建議👇🏻 ———————
1️⃣醫療實支
(是唯一cover自費的重要險種!
有保證續保、不保證續保的
、有無年度理賠限制、有年度理賠無上限的)
2️⃣意外有:身故/日額/實支/骨折
3️⃣重大傷病一次金
(有慢性精神病不打折理賠的、打折理賠的)
4️⃣癌症有:罹癌一次金先緩衝、療程型長期抗戰
(罹癌治療多自費,一次金可自行運用)
5️⃣定額醫療:彌補醫療實支227的問題
6️⃣規劃足額可以開始規劃理財方案✨
定期方案+差額理財=完美配套
可以參考定期定額為日後保費漲幅做準備!
或是參考減壓專案減輕保費壓力💰
為自己投保是一種負責任且成熟的行為。
在協助你規劃之前,先請問以下幾個關鍵問題,有助於確認投保條件與方向:
● 目前是否有任何體況?
● 近兩個月內是否有看診或用藥紀錄?
這些資訊都會影響保險公司承保與建議內容。
📋 回覆與整體建議如下:
1️⃣ 目前規劃沒有問題,可以直接出單
2️⃣ 全球實支實付建議可以搭配自負額一起出單
3️⃣ 投保需要申請理賠或是其他問題的話,都可以直接跟我聯繫,會協助你一起處理
4️⃣ 建議方案如下,如果沒有認識的業務員,我可以協助出單,後續服務都可以交給我
✅ 優先規劃建議:
1️⃣醫療實支實付:
- 富邦:住院費用項目個別計算,手術受 227/334 限制,可搭配意外險。
- 新光:住院費用合併計算,門診手術受 227 限制,可搭配意外險。
- 全球:住院費用合併計算,門診手術受 227/334 限制,可搭配重大傷病、癌症險、意外險。
2️⃣重大傷病險:
- 建議考慮 全球人壽,搭配住院醫療可補足實支額度不足的缺口,理賠不打折、後期費率穩定。
3️⃣癌症險:
- 建議選擇 遠雄,主打一次金給付,可作為緊急醫療預備金。
4️⃣長照險:
- 建議選擇終身型,新光、凱基都可納入比較。
📌 成人投保順序建議
醫療實支實付➡️ 重大傷病險➡️ 癌症險(一次金)➡️ 意外險(死殘、日額、實支)➡️ 長照險➡️ 壽險
👩 初步方案(以 28 歲女生為例)
📍方案連結快速參考:
全球+遠雄 👉 點我看方案
📦 各家重點商品整理:
▫️全球人壽
● DCE / XDE:重大傷病保障
● XHD:實支實付(門診手術 227/ 3343 限制)
● MIR / XHO:住院醫療補強與實支額度提升
▫️遠雄人壽
● FI5 :終身壽險,10 萬出單
● CJ2 / RQ1:癌症一次金(補足治療預備金)
● HG6 / XCD:療程型癌症保障+併發症有理賠
● XHP / RHG / MRE:意外險搭配(死殘、日額、實支)、失能月扶金保證給付 120 個月
⚠️ 成人投保小提醒:
● 近 2 個月內是否有看診/用藥?
● 5 年內是否住院超過 7 天?
這些會直接影響保險公司是否承保。
📲 若你沒有固定業務員,我可以協助你投保及後續服務。
我是 俊權,服務於 錠嵂保險經紀人,全台皆有服務。
已協助多位成人與兒童成功投保,若你也希望獲得專業、無壓力的建議
📌 也可直接點擊歡迎主動點擊『放大鏡聯絡資訊』進一步討論!
保費希望盡量控制在2,000以下。
前前後後也找過幾個業務,每個人規劃的方向都不太一樣。
目前有一份自己比較喜歡的,想放上來請大家幫我看看。 我自己其實也有查一些條款,但醫療險真的很多地方看不太懂。 尤其這張醫療險占了不少保費,我比較想知道的不是「保障看起來有多少」,而是如果真的遇到住院、手術,實際申請理賠時到底會怎麼處理、哪些地方比較容易有問題。
如果有實際理賠過這張的,蠻想聽聽大家遇過的情況。 另外如果有業務員覺得我的規劃方向可以再調整,也可以跟我說說你會怎麼想。
我預算真的不高,所以我反而比較想知道哪些東西可以先不要買,而不是一直往上加。
還有一點是我自己其實蠻在意的: 我希望找到的業務,不只是現在願意回訊息,而是真的有想過「客戶以後遇到事情怎麼辦」。 例如今天業務自己剛好沒辦法即時回覆,或是未來退休、轉換跑道了,那原本的客戶如果突然遇到理賠問題,通常會怎麼處理?會不會有其他可以協助的人?案件又會怎麼交接、追蹤?
因為保險對我來說不是買完就結束,我比較在意的是,真的有事情發生的時候,這份保障是不是有人有能力把它好好接住。 所以如果你本身有在做理賠服務,或是自己有遇過這類情況,也很想聽聽你們實際上都是怎麼處理的。
服務於🍉(原 台🌟人壽)
擁有 國家護理師執照,具備中西醫臨床經驗,專精於 「醫療險」與「實支實付」的保障規劃,能為您提供最詳盡的建議。
⚠️ 醫療環境正朝向「門診手術優先」發展,住院需求降低,保險規劃應關注「門診手術額度是否足夠?」
✅ 建議額度:至少 8 萬以上,才能符合醫療需求!
👉推薦:🍉實支 40-50 計畫(原台🌟)
✔ 門診手術額度 8-10 萬
✔ 住院手術雜費 40-50 萬
✔ 保證續保 至 84 歲
✔ 可作為 第二家、第三家 實支
✔ 可 轉換日額,病房費 4000-5000/天
✔ 保費攤平低負擔,後期調漲緩慢
👉推薦:重大傷病
✔ 不因特定疾病影響理賠
✔ 例如:規劃 100 萬,取得 重大傷病卡,即可一次性理賠 100 萬,讓資金運用更靈活!
👉癌症險
✔一次金
✔療程多次理賠型
👉意外險失能
✔一次金
✔生活扶助金36萬/年(保證15年)
✔實支3-5萬
保險規劃找安家,安心保障到你家。
用心守護長相伴,溫暖陪伴你我他。
📩 詳細內容,歡迎點擊頭像諮詢!
我有帶組織,所以即便我退休了,
同樣專業的團隊也是會服務你的,請放心。
.
規劃方向正確
幾點建議:
🌍球
1️⃣可附加醫療定額M*R,補X*D的227手術限制缺口。
🐻熊
1️⃣可附加癌症X*D,補癌症療程型保障。
.
📌 保險這個行業流動率很高,建議優先選擇年資久的。(但又不是屆退休年齡的)
至於業務離職無法服務,各家保經/保險公司都有新業務承接的機制,未來續佣就由承接業務領取,不會有找不到人的問題,除非業務擺爛。(那就是人的問題,但多數公司也可以向客服反映更換業務)
.
🏆從業11年
🏆連續8年全公司醫療險件數前10名
⭐核保/理賠人員考試合格
⭐人身/財產保險代理人國考合格
⭐人身/財產保險經紀人國考合格
(📌全台僅 1% 業務通過並執業)
✅保障規劃
✅拒賠處理(代寫「申訴函」跟「評議函」)
.
------分隔線------
.
買保險除了買對不買貴,
最重要的是找對人買。
.
我是鵬宇 (Brian)
💎「#年資11年」「#連續8年全公司醫療險件數前10名」
8成保戶來自網路,服務過1,700多位客戶、700多個家庭。熟悉各家保險公司商品,理賠經驗豐富,在保經公司擔任經理,兼任個人事務所 負責人,也是布萊恩保險 網站負責人,#全省皆可服務 ,北中南皆有保戶,各大社團皆有保戶^^
.
💎具備「#核保人員」及「#理賠人員」證照
(📌通常要到保險公司應徵核保/理賠才會考這兩張證照。)
可以更精確協助保戶與保險公司核保科/理賠科溝通,為保戶爭取相關權益。
處理過新生兒黃疸、腦室擴大、三尖瓣逆流、泌尿道感染、關節發育不良、早期心房收縮、卵圓孔未閉合、多指症、蠶豆症、血管瘤、呼吸窘迫、心房中隔缺損、甲狀腺低下、早產低體重、成人三高、B肝、氣喘、甲亢、囊腫、子宮肌瘤、內膜異位等體況。
.
💎 具備「#保險經紀人國家考試」證照
(📌全台僅 5%保險業務通過這項考試)
有保險法及保險學專業,也有法律學分,可協助處理理賠爭議,幫寫「#申訴函」跟「#評議函」。📌非保戶採收費接案,若親友有理賠糾紛也可以轉介紹給我。
成功處理過癌症短期出險拒賠、契約不實告知被解除、急診待床拒賠、牙齒手術拒賠、剖腹除疤凝膠拒賠、剖腹月子餐拒賠、院外購買輔具拒賠、冷凍治療限縮次數、失能險拒賠等理賠爭議。
.
------分隔線------
.
一份完整的保單應具備:
🎯低保費高保障,把錢花在刀口上
.
🎯保大再保小,保近再保遠
優先規劃大風險的保障。
(數萬元的自費藥材、癌症重傷)
.
🎯包含五大保障
🧷意外險
🧷 醫療險
🧷 癌症險
🧷 重大傷病險
🧷 壽險
.
「歡迎點擊頭像私訊討論喔^^」
很高興認識你 👋🏻
希望這些資訊都有幫助到你!
資訊加載中…⌛️
——————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ———————
如果你願意,我很樂意再多了解你的想法與需求
一起為你量身打造最適合的保障方案
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
願意陪你一步步把未來顧好
用最貼心、最專業的建議,陪你安心每一天 🫶🏻