
想幫53歲媽媽規劃第一張醫療保險,想請大家幫忙看看這樣搭配是否合適?
在工廠工作,之前有腎水腫並開過刀,目前有持續追蹤及服藥,也有高血壓、子宮肌瘤等狀況。
預算2,500~3,500
想請問如果規劃新光人壽,主約+實支實付+住院/手術這樣的方向是否合適?有沒有需要調整的地方?
謝謝大家幫忙 🙏🙏🙏
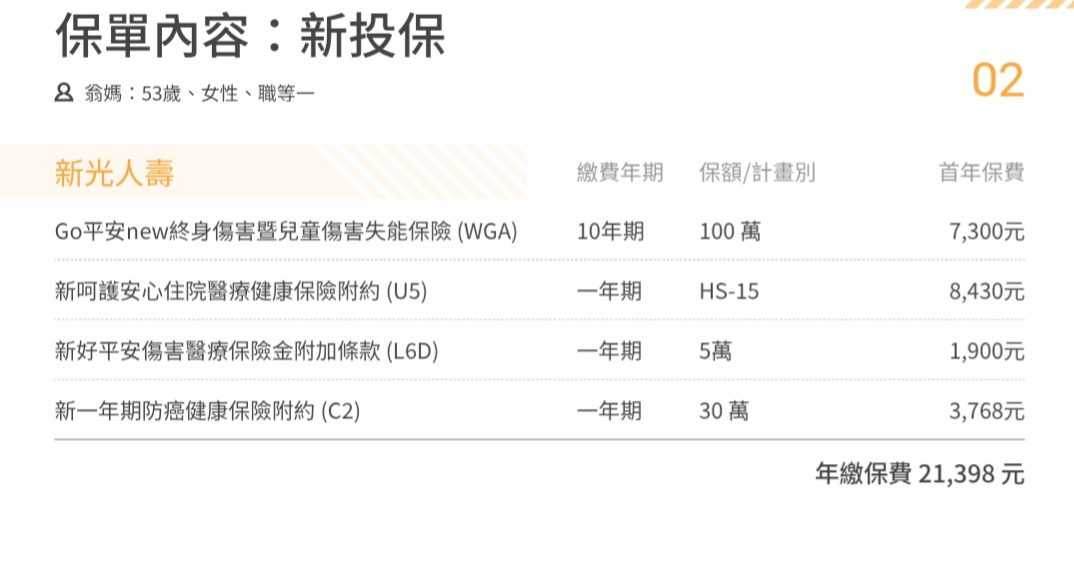
在工廠工作,之前有腎水腫並開過刀,目前有持續追蹤及服藥,也有高血壓、子宮肌瘤等狀況。
預算2,500~3,500
想請問如果規劃新光人壽,主約+實支實付+住院/手術這樣的方向是否合適?有沒有需要調整的地方?
謝謝大家幫忙 🙏🙏🙏


⭕ 關於新光規劃之內容:
1- 主約沒有問題 , 會先建議先改成20年期 ,
因為高血壓本身會有一定程度的加費 , 會再提高保費的支出
2- 基於投保規則 , 需要一些必要條件才可以規劃L6D
3- 可再考慮新增一些A2A3自負額 , 可順勢提高日額 , 門診手術 與 住院雜費上限
4- 以癌症一次給付金來說 , 給付一次30萬的幫助不會太大
這可自行決定~
⭕ 關於目前體況:
1- 關於腎水腫有持續追蹤與服藥 , 會需要提供追蹤病歷 ,
核保人員會依其 起因及控制的現狀來評估 , 且腎臟不納入理賠範圍是必然的
2- 若高血壓有吃藥且控制穩定的話 , 基本上會需要體檢 ,
且加費承保也是幾乎是肯定的
⭕ 基於以上 , 新光亦可參考以下之修正方向:
https://finfo.tw/assortments/48d91046c7da5017
以上回覆提供參考, 若有疑問或不清楚之處, 可點頭像連結來訊詢問或討論
在協助你規劃之前,先請問以下幾個關鍵問題,有助於確認投保條件與方向:● 目前是否有任何體況?● 近兩個月內是否有看診或用藥紀錄?這些資訊都會影響保險公司承保與建議內容。
📋 回覆與整體建議如下:
剩下的就只剩下病歷提供、配合體檢的問題了
這個部分需要先跟家人溝通
後續基本上也會有除外跟加費(高血壓)的可能
要看能不能接受了
有需要協助的話可以來訊討論
✨關於我
我在111年通過人身/財產保險經紀人國家考試,並與金管會申請執業,並非保險經紀人公司的業務員
全台灣有近40萬名保險業務員,但截至目前為止取得保險經紀人雙照的人不到2500人
國考合格資格取得不易,但也就是如此,對保戶來說等於有個更客觀選擇的方向
⭕️有豐富核保經驗,可協助處理體況件,曾協助不少有體況客戶完成保險規劃
⭕️曾協助多位保戶處理理賠、契約爭議,爭取理賠金,保障客戶應有的權益
⭕️保險業專職從業10年,穩定度可讓你放心,訊息看到就會回不會拖過夜
✅99%以上客戶來自網路社群,只講真話、客觀積極
✅多篇文章被收錄到商業周刊,專業度、客觀性可受公評
✅專長條款分析、商品比較,讓你每分錢都花在刀口上
✅研究低保費高保障的罐頭保單數年,全台各地皆有保戶,服務不限於單一地區
多久開刀的?
需要附上就醫和用藥記錄
勢必會加費和除外
醫療實支可以拉高
意外需要意外死殘才可以加
👇( ◠‿◠ )👇
Dcard保險業版創版至今、各大保險相關網站、平台的
保險78人/保險YOYO
💥不話術、實話實說、口語大白話
👍保單檢視;有經驗才能回推當時環境商品與現在商品差異
🥇投保經驗豐富🥈家庭保單統整🥉舊保單一起服務
⚓保近不保遠、保大不保小
客觀各家險種條款分析
依預算量身打造
低保費高保障
累積上千位網路保戶諮詢
🚄 全省服務
⭕ 六大保障 :
1️⃣醫療 2️⃣癌症 3️⃣重傷險
4️⃣意外險 5️⃣壽險 6️⃣失能照護
📞 健檢預約 ▸ 點擊頭像連結/Google搜尋,讓我用最誠實的分析,與你一起打造堅不可摧的保障防線
我是服務於錠嵂保經的的嘉薪(麥)
原本就有的體況可以再寫健康告知給保險公司核保
以目前保障來說
你也可以把主約年期拉長
因為高血壓部分可能會需要加費
住院醫療可以在加A2A3來增加住院醫療保障
至於癌症規劃30萬 遇到狀況是沒有辦法幫我們解決任何問題
通常走一個療程60萬就去了
有預算考量建議我們可以再做個調整!
以上建議給您參考
#喜歡我的回覆歡迎點我頭像諮詢專屬客製化統整內容
🤜🏻讓你買對不買貴完整保障效益最大化
🤜🏻客製化保障 客觀不強迫推銷 😎全台皆有服務
很高興認識你 👋🏻
希望這些資訊都有幫助到你!
目前這樣的規劃可以唷~
可以協助你完成規劃
——————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ———————
如果你願意,我很樂意再多了解你的想法與需求
一起為你量身打造最適合的保障方案
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
願意陪你一步步把未來顧好
用最貼心、最專業的建議,陪你安心每一天 🫶🏻
在工廠工作,之前有腎水腫並開過刀,目前有持續追蹤及服藥,也有高血壓、子宮肌瘤等狀況。
預算2,500~3,500
想請問如果規劃新光人壽,主約+實支實付+住院/手術這樣的方向是否合適?有沒有需要調整的地方?
謝謝大家幫忙 🙏🙏🙏
我可以協助您規劃醫療保障🙋🏻♂️
1.符合健告需要填寫
2.需要配合體檢或是提供病歷
3.主約能夠改用20年期去作出單
4.都已經規劃意外險了可以加上意外日額
🌟雜費沒有年度理賠上限
住院雜費最高可以規劃至30萬
能夠當作第二家實支實付去加強額度
歡迎來訊諮詢討論 索取專屬建議方案
📍規劃醫療保障先保大再保小
(做好風險規劃的先後順序才能有效規避風險)
📍優先規劃大風險
( 癌症險、重大傷病險、失能險、高額自費 )
📍有餘力才規劃小風險
(住院一天xxxx元、定額賠xxxx元 )
—————————————————————
🍔服務於高雄保經代公司
🍔考取15張以上金融證照
🍔個人財產風險管理師
🍔車險調解及勞保諮詢
🍔勞動法令及稅務傳承
🍔個人自媒體創作者
🍔全台都有提供服務
🍔保險系本科生
如果有任何問題 歡迎一起討論
點擊『放大鏡聯絡資訊』點擊連結諮詢
內容沒什麼問題
關鍵在於體檢、調病歷的程序要可以配合
肌瘤會除外
高血壓控制好會加費
不過一切也要送件評估審核才會知道保險公司的審核狀況喔!
需要我這位在保經代服務13年的業務,不嫌棄的話可以點我頭像裡的連結討論!
✨在高雄全台服務|台北人
✨詠昊保險代理人|協理
✨創立年輕通訊處|33歲
✨破解各保險迷思|專業
✨保障及儲蓄投資|客觀
✨有一位可愛女兒|新生兒、幼童保障
✨在Finfo協助解答|有實際成交超過300人
服務於🍉(原 台🌟人壽)
可以協助投保喔
擁有 國家護理師執照,具備中西醫臨床經驗,專精於 「醫療險」與「實支實付」的保障規劃,能為您提供最詳盡的建議。
⚠️ 醫療環境正朝向「門診手術優先」發展,住院需求降低,保險規劃應關注「門診手術額度是否足夠?」
✅ 建議額度:至少 8 萬以上,才能符合醫療需求!
👉推薦:🍉實支 40-50 計畫(原台🌟)
✔ 門診手術額度 8-10 萬
✔ 住院手術雜費 40-50 萬
✔ 保證續保 至 84 歲
✔ 可作為 第二家、第三家 實支
✔ 可 轉換日額,病房費 4000-5000/天
✔ 保費攤平低負擔,後期調漲緩慢
👉推薦:重大傷病
✔ 不因特定疾病影響理賠
✔ 例如:規劃 100 萬,取得 重大傷病卡,即可一次性理賠 100 萬,讓資金運用更靈活!
👉癌症險
✔一次金
✔療程多次理賠型
👉意外險失能
✔一次金
✔生活扶助金36萬/年(保證15年)
✔實支3-5萬
保險規劃找安家,安心保障到你家。
用心守護長相伴,溫暖陪伴你我他。
📩 詳細內容,歡迎點擊頭像諮詢!
想幫53歲媽媽規劃第一張醫療保險,想請大家幫忙看看這樣搭配是否合適?
在工廠工作,之前有腎水腫並開過刀,目前有持續追蹤及服藥,也有高血壓、子宮肌瘤等狀況。
預算2,500~3,500
想請問如果規劃新光人壽,主約+實支實付+住院/手術這樣的方向是否合適?有沒有需要調整的地方?
A:
還要再補上意外住院日額
其他就先這樣送件試試看
北北基桃地區歡迎諮詢我
目前有代理新光及多家公司的商品,可以協助了解並規劃專屬方案喔
為媽媽規劃保障真的很有觀念喔
想先請問目前高血壓數值是多少?子宮肌瘤的顆數跟公分數是?
腎水腫追蹤狀況是否都穩定?須多久定期回診追蹤一次?
最近2個月內有就醫記錄嗎?
BMI有在18.5~24的範圍內嗎?
是首次投保醫療實支實付嗎?
以上資訊會影響到給您的建議喔
🔸完整建議規劃方向:醫療實支實付(1家雜費30萬)、意外險(壽險+產險)、重大傷病險、癌症險(一次金為主、療程型為輔)、長照險(一次金+扶助金)、壽險(家庭責任)
以下回覆您的問題:
Q:想幫53歲媽媽規劃第一張醫療保險,想請大家幫忙看看這樣搭配是否合適?
在工廠工作,之前有腎水腫並開過刀,目前有持續追蹤及服藥,也有高血壓、子宮肌瘤等狀況。
預算2,500~3,500
想請問如果規劃新光人壽,主約+實支實付+住院/手術這樣的方向是否合適?有沒有需要調整的地方?
🅰️目前整體規劃內容沒太大的問題,但意外實支L6D須先投保意外身故或意外住院日額附約才可出單,體況部分可能會有加費、除外承保的結果
♦️新光
1、主約WGA的投保年期可以選擇20年,保費比較低
2、預算允許下,醫療實支實付U5計劃別可以提高到HS-20~30,癌症一次金C2保額提高到50~100萬,加強保障額度
3、可以加上意外住院日額R5D
🎯建議可以參考新光的規劃
初步搭配方案給您參考:https://finfo.tw/assortments/f05a4d4f84c6c51e
👉🏻再依保險年齡、需求與預算來調成專屬方案
若需服務人員,可協助您投保送件及提供後續服務
⚠️體況:
目前高血壓、子宮肌瘤跟腎水腫有定期服藥及定期回診追蹤,投保時誠實告知,配合體檢、調閱病歷及填寫疾病問卷,讓核保人員評估,可能的結果有:加費、除外、延期承保等,以實際核保結果為主喔‼️
Yun服務於錠嵂保經,全台都有服務,已實際協助版上逾百位保戶規劃專屬的保障
想要進一步諮詢歡迎主動點擊『放大鏡聯絡資訊』,留下您的line訊息以利後續討論😊
我用「規劃邏輯」的角度簡單回覆。
一般實務上,保障會依風險發生機率與影響程度來排序,常見方向大致如下:
1️⃣ 意外(身故/失能、日額、實支實付)
2️⃣ 醫療(日額、實支實付)
3️⃣ 重大傷病
4️⃣ 癌症(一次給付型、療程型)
5️⃣ 壽險(依家庭責任決定額度)
6️⃣ 長照(先把以上買足再考慮)
多數人在預算有限的情況下,會先把「意外與醫療」這類高機率、即時支出的風險處理好;其餘像重大傷病、癌症、壽險,則會依年齡、家庭責任與現金流,再分階段補齊。
-
「沒有人該為了突發狀況,失去已擁有的美好。」
-
💾 專門為你的未來備份:
❌ 解鎖保險迷思:告別複雜,只留真相。
📝規劃退休自由:讓你優雅地變老。
🏥打造醫療堡壘:專注康復,風險我來扛。
-
🤝跟我一起,用詩意的心態,面對現實的風險。
📩點擊我的頭像,留下你的問題,我來為你譜寫專屬保障。
以目前大多門診手術雜費都較低
可以考慮用原台🌟 醫療實支,來做搭配規劃
我在新光(台新)人壽服務
可以先了解您目前的狀況與需求
做基本檢視
協助您在有限的預算內做到足額保障
有協助過不少群友規劃經驗
或許會有不同的想法喔
歡迎一起討論
💫全台皆有客戶服務中
💫相關理賠與體況投保經驗
💫服務線上客戶超過500位經驗
頭貼上可以找到我喔
¥醫療險+重大傷病+癌症一次金
。住院雜費+手術費 40~50萬
。門診手術 8~10萬
。續保年齡 84歲
。沒有第一間限制
。正本理賠
。可以轉換日額
。精神疾病不打折
。意外險(終身)
💫意外身故/完全失能一次給付
💫1-11級失能,保額*(5~100%)
💫1-6級生活扶助金保額36%/年(給付15年)
💫意外實支3~5萬
💫1-6級失能狀況,豁免保費
需要提供病歷及回診相關資料,至少會有加費、除外情況,如果超過承保範圍會拒保。
買保險可注意有以下這些保障:
1.實支/住院醫療
(COVER住院期間的醫療開銷,依照收據金額在限額內花多少賠多少)
2.意外/重大燒燙傷
(非疾病 突發 外來 例如八仙塵爆)
3.癌症一次金or療程型
(癌症蟬聯35年死因冠軍且支出龐大)
4.重大傷病一次金
(包含癌症,一旦發生可以先給付一筆高額的緊急醫療金)
5.長照照護金(請瑪麗亞的錢 機率最小,但一旦發生時,損失是最大的支出)
以上是給您的建議,如果想進一步討論或諮詢,請點我頭像傳送訊息,謝謝您!!