
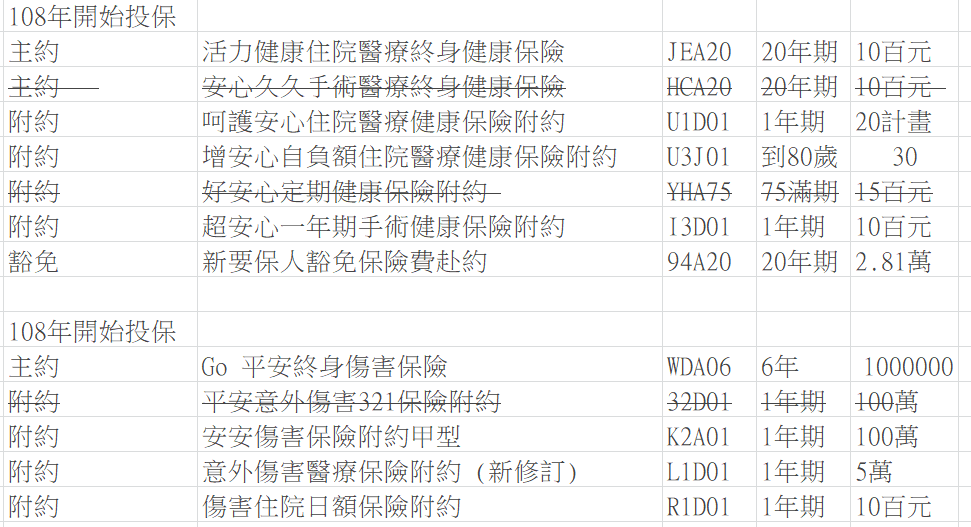
這是我的舊保單
1. 刪除號 是我想要明年開始不繼續的保險 大家覺得可以嗎?
2.意外的實支實付會不會太少? 醫療的門診手術可以怎麼再加呢?3
3. 我在113年跟114年分別有去過身心科拿過安眠藥 只看過兩次 沒有長期拿藥
但是我有看醫生的疾病說明是 有混合焦慮及憂鬱情緒的適應障礙症
今年有做乳房切片真空微創手術
我打算投保全球的重大傷病 這樣會影響嗎?
分隔線----------------------------------------------------------------------------------------------------------------------
1. 想問一下大家 假如 JEA減額到500元 , 會怎麼樣嗎?
一樣繼續繳20年 只是一些住院的保險金變成500是嗎??
2. WD6用6年期很罕見嗎? 為什麼??
3.乳房囊腫手術 已經拿掉了 是良性 這樣還會排外嗎?
4.癌症險 新光的新一年期防癌健康保險附約 C2D01 100萬
珍愛御守終身防癌健康保險附約 J2A20 20年期 1單位
5.重大傷病 應該會去保全球的 目前還在觀望中
1. 刪除號 是我想要明年開始不繼續的保險 大家覺得可以嗎?
2.意外的實支實付會不會太少? 醫療的門診手術可以怎麼再加呢?3
3. 我在113年跟114年分別有去過身心科拿過安眠藥 只看過兩次 沒有長期拿藥
但是我有看醫生的疾病說明是 有混合焦慮及憂鬱情緒的適應障礙症
今年有做乳房切片真空微創手術
我打算投保全球的重大傷病 這樣會影響嗎?
分隔線----------------------------------------------------------------------------------------------------------------------
1. 想問一下大家 假如 JEA減額到500元 , 會怎麼樣嗎?
一樣繼續繳20年 只是一些住院的保險金變成500是嗎??
2. WD6用6年期很罕見嗎? 為什麼??
3.乳房囊腫手術 已經拿掉了 是良性 這樣還會排外嗎?
4.癌症險 新光的新一年期防癌健康保險附約 C2D01 100萬
珍愛御守終身防癌健康保險附約 J2A20 20年期 1單位
5.重大傷病 應該會去保全球的 目前還在觀望中



1. 刪除號 是我想要明年開始不繼續的保險 大家覺得可以嗎?
目前已有體況,預算沒問題建議繼續繳,若真的想壓低預算再調整刪除。
2.意外的實支實付會不會太少? 醫療的門診手術可以怎麼再加呢?
(1.)建議優先補強 癌症一次金 與 重大傷病一次金
(2.)意外實支五萬算足夠,真的還想補強意外險,往產險去加強是不錯的選擇
(3.)現在實支實付的門診手術都理賠額度不高了,但您已有實支實付的情況下,只能往定額醫療險去補強
3. 我在113年跟114年分別有去過身心科拿過安眠藥 只看過兩次 沒有長期拿藥
(1.)請問114年是幾月去拿藥的呢?目前醫生建議追蹤狀況如何,切記勿違反健康告知,若健康告知沒問的也不需多說明。
(2.)乳房切片真空微創手術,請問目前有囊腫嗎?全球有囊腫都不會過
【公開透明、拒當肥羊、迅速回覆、從不話術】
我會利用最專業、客觀的角度,協助您在預算內找到最符合您的保險規劃
📌 專研各家商品搭配、條款比較
📌 Finfo討論區已協助上百人規劃保障
📌 體況核保、理賠爭取:專精體況核保與理賠爭議爭取
📌 從業年資 6 年,服務全台:全台線上/線下服務零距離,不會找不到人。
👉 點擊大頭貼 ➜ 下方連結 ➜ 線上諮詢討論(文字、線上通話、見面皆可)
目前如是想針對手術補強,也可考量是否做保留
雖定額給付幫助有限,且有手術限制
意外實支實付5萬,額度還算足夠
身心科最後就診時間是?
有符合告知事項做告知即可
如腫瘤已切除,需提供病例
可協助投保送件
🐼我的保單健診會在乎幾個面向:
🔰條款限制:商品條款限制越多,理賠的條件會越嚴苛!
🔰理賠額度:理賠的項目與現實醫療案例花費是否與時俱進?
🔰費用合理:費率變動如果往後五年十年是否能夠負擔?
🔰性價比值:理賠再多也賠不到所繳保費額度?精算CP值更重要!
⚠️健診保單前請注意以下:
📌確認您的身體狀況兩個月內是否有住院或做門診追蹤呢?
📌過去五年內是否有受傷或疾病診療呢?
以上無論有或者沒有,都可以協助您進行評估喔!
❇️依據您的情況,你擁有的險種為:
❇️建議作法:
✅可以補足醫療/傷害實支的不足、
重大傷病險、癌症一次金建議額度
可補足至300萬,比例可以分配。
❎調整保費對應CP值不高的商品、條款限制多的商品。
祝你身體健康、平安順心,Peace 。
如果你看了以上留言覺得想諮詢😃的,
歡迎透過大頭貼🙋迴紋針📎點選網址,
📕PanPan🐼保險福潘達
📕優質保障直送到家🚀
📕台中出發服務全台🚅
📕在錠嵂保經為大家服務🧑⚖️
*以上純粹為保險資訊分享,非保險商品之廣告。
很高興認識你 👋🏻
希望這些資訊都有幫助到你!
1️⃣ 有體況且預算還行的話,舊保單的部分建議不要刪減
2️⃣ 意外實支實付的額度還算一般來說都會規劃的額度~想再加強的話可以從產險意外險去補強
3️⃣ 補強門診手術的部分,可以用定額手術險去加強
4️⃣ 請問身心科的就診記錄是什麼時候呢?
5️⃣ 乳房切片真空微創手術後續追蹤狀況如何呢?
——————— ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ฅ՞•ﻌ•՞ฅ ———————
如果你願意,我很樂意再多了解你的想法與需求
一起為你量身打造最適合的保障方案
有任何問題,都可以隨時點我的頭像找到我喔~
我是錠嵂保經的靜靜 🌸
願意陪你一步步把未來顧好
用最貼心、最專業的建議,陪你安心每一天 🫶🏻
在協助你規劃之前,先請問以下幾個關鍵問題,有助於確認投保條件與方向:● 目前是否有任何體況?● 近兩個月內是否有看診或用藥紀錄?這些資訊都會影響保險公司承保與建議內容。
目前保障範圍如下:
━━━━━━━━━━━━━━━━━━
👫 為什麼選擇我們?
━━━━━━━━━━━━━━━━━━
✦ 雙業務制度|夫妻聯手服務,溝通效率翻倍,不怕找不到人
✦ 十年實戰經驗|累積服務 900+ 客戶,經手上千件規劃案
✦ 客觀不推銷|佛系成交,讓保險回歸需求本質
✦ 全台線上服務|以網路平台為主,不受地域限制
✦ 完整服務流程|健檢→規劃→送件→理賠協助,一條龍服務
━━━━━━━━━━━━━━━━━━
❓編輯回答中,請耐心等候喔
━━━━━━━━━━━━━━━━━━
如果比較急的話,也可以點頭像來詢問喔
成功投保全球重大傷病得機會是有的
拿安眠藥的部分基本上不會在告知義務內(五年內精神病),是不用太擔心
門診手術部分目前沒什麼解方
即便有手術險可以買,我也不會建議規劃
手術費用對比理賠內容對比實際保費的效益太差
真的還不如風險自留
大概是這樣
有需要協助的話可以來訊討論
✨關於我
我在111年通過人身/財產保險經紀人國家考試,並與金管會申請執業,並非保險經紀人公司的業務員
全台灣有近40萬名保險業務員,但截至目前為止取得保險經紀人雙照的人不到2500人
國考合格資格取得不易,但也就是如此,對保戶來說等於有個更客觀選擇的方向
⭕️有豐富核保經驗,可協助處理體況件,曾協助不少有體況客戶完成保險規劃
⭕️曾協助多位保戶處理理賠、契約爭議,爭取理賠金,保障客戶應有的權益
⭕️保險業專職從業10年,穩定度可讓你放心,訊息看到就會回不會拖過夜
✅99%以上客戶來自網路社群,只講真話、客觀積極
✅多篇文章被收錄到商業周刊,專業度、客觀性可受公評
✅專長條款分析、商品比較,讓你每分錢都花在刀口上
✅研究低保費高保障的罐頭保單數年,全台各地皆有保戶,服務不限於單一地區
新的規劃不確定會不會承保或是除外。
2.成人五萬意外實支蠻夠的~
如果擔心也可以再增加
這是全部保單嗎?如果是的話
可以補強重大傷病一次金/癌症一次金
3.(1)門診手術現在沒有實支實付
只有定額的
會乘上手術%數
(2)身心科拿藥他屬於精神官能症
健康告知上沒有就不用太擔心~
(3)乳房切片真空微創手術,目前有囊腫嗎~
🌍有囊腫都不會過噢
要問看看其他家
—————————
您好我是錠嵂保經亞蓉.ᐟ.ᐟ
🔍為什麼要選擇我?
✨️商品客製化|規劃出專屬於個人的保障
✨️客觀不灌水|賺錢不容易,錢花在刀口上
✨️了解需求|仔細聆聽客戶需求,精準分析並提供專業方案
✨️完善的服務流程|保單健檢→規劃→理賠服務
✨️全台皆有服務|地區無限制,不怕找不到人
🔊服務項目
醫療、意外、重大傷病、
癌症、長照、壽險、車險、
定期檢視保單並補強是很好的習慣喔
想先請問您的年齡跟職業等級是?
目前113年跟114年的身心科都是單次服藥嗎?
乳房微創手術的時間是?最近一次回診就醫是?
2個狀況都已經痊癒了嗎?
最近2個月內有就醫記錄嗎?
BMI有在18.5~24的範圍內嗎?
舊保單有理賠紀錄嗎?
預算是多少呢?
以上資訊會影響到給您的建議喔
🔹舊保單建議可以把所有主+附約的『保費』一併貼上來,健診分析後,針對條款及保障缺口給您更精準的建議唷
🔺舊保單有:終身醫療、終身意外險、終身&定期手術*3、醫療實支實付、自負額、意外險(含醫療)
目前初步建議補強的保障有:重大傷病、癌症險(一次金為主、療程型為輔)及第二家意外實支(提高額度)
以下回覆您的問題及提供幾點建議給您參考
這是我的舊保單
Q1:刪除號 是我想要明年開始不繼續的保險 大家覺得可以嗎?
🅰️目前已有體況下,若預算允許建議繼續繳費;若真的有預算考量,再來調整刪減喔
Q2:意外的實支實付會不會太少? 醫療的門診手術可以怎麼再加呢?
🅰️意外實支L1D01保額5萬,算是基本額度,目前會建議優先補強重大傷病跟癌症一次金為主,cover大風險的保障缺口
考量到現售醫療實支實付的門診手術額度都不高,因已有實支實付+自負額,現階段建議可以先用定額醫療(例:住院日額、手術險)來補強門診手術額度
Q3:我在113年跟114年分別有去過身心科拿過安眠藥 只看過兩次 沒有長期拿藥
但是我有看醫生的疾病說明是 有混合焦慮及憂鬱情緒的適應障礙症
今年有做乳房切片真空微創手術
我打算投保全球的重大傷病 這樣會影響嗎?
🅰️請問114年的拿藥月份是幾月呢?乳房切片微創手術是治療乳房腫瘤/纖維囊腫嗎?是否已經切除?2個體況的後續追蹤狀況如何?
先了解以上狀況再給您更準確的建議喔
♦️重大傷病
保障範圍達300多項(例:須長期積極治療的癌症、全身性免疫系統疾病、慢性精神病-憂鬱症等),見卡即賠
基本額度建議規劃100-200萬(含)以上會比較足夠
建議可以優先參考全球DCE+XDE的規劃,條款完善(罹患慢性精神病理賠不打折)且後期保費漲幅較平穩
預算允許下,終身型、類終身可以參考富邦/全球、新光的規劃,但要注意罹患慢性精神病的理賠會打折‼️
♦️癌症險
現在治療癌症,住院天數下降,大多會使用新式療法(例:標靶藥物、免疫療法等),須自費5-10幾萬不等,建議優先規劃『高額一次金』,罹癌時有一大筆金額可以運用
癌症一次金基本額度建議規劃100-200萬(含)以上會比較足夠
建議可以優先參考遠雄的規劃,一次金保額最高可以規劃到360萬,條款完善(療程型有理賠併發症)且後期費率漲幅較平穩喔
♦️意外險(含醫療)
意外三寶的保障內容有:意外身故/失能、意外實支實付及意外住院日額
因應現在的醫療雜費項目增加及費用提高,意外實支保額建議規劃10-15萬比較足夠喔
目前第二家意外實支可以優先參考全球、遠雄的規劃,遠雄的意外實支額度可以規劃較高喔
綜上所述,因有體況,舊保單建議繼續繳費保留為主;若真的有預算考量,再來考慮調整刪減喔
目前重大傷病、癌症險跟第二家意外實支建議可以優先參考全球+遠雄的規劃,條款較完善且後期保費漲幅較平穩,讓保障更全面喔
🎯建議可以參考全球+遠雄的規劃
👉🏻再依性別、保險年齡、需求與預算來規劃專屬方案
若需服務人員,可協助您投保送件及提供後續服務
⚠️體況:
身心科的安眠藥跟乳房切片微創手術有符合健告事項的時間,在投保時誠實告知,配合體檢、調閱病歷及填寫疾病問卷,讓核保人員評估,可能的結果有:加費、除外、延期承保等,以實際核保結果為主喔‼️
Yun服務於錠嵂保經,全台都有服務,已實際協助版上逾百位保戶規劃專屬的保障
想要進一步諮詢歡迎主動點擊『放大鏡聯絡資訊』,留下您的line訊息以利後續討論😊
⭕ 關於新光:
1- 若HCA都能忍痛刪除的話 , JEA也可考慮刪減到500元 ,
雖然真的很浪費已經繳7年的保費....
但考量還有13年左右的保費未繳 ,
且就算真的繳完20年也沒特別幫助下 , 是可以考慮取捨的 ,
畢竟一開始投保時終身的毒 下的太重了
2- 意外實支實付5萬還算OK , 除非新光L1D是收副本 ,
不然就建議先維持五萬即可
3- WD6用6年期頂罕見 , 目前只遇過新光直屬業務阿姨這樣用XD
4- 門診手術基本上不用再補 , 定額給付基本上解決不了問題 ,
實支實付又卡死健保227相關條款 , 比較無解
⭕ 關於體況:
1- 身心科拿安眠藥 , 看敘述是屬精神官能症 , 基本上影響不大
2- 關於今年的切片手術 , 請問已經有將病兆完全處理完畢了嗎?
若是的話 , 基本上問題會小非常多
若還沒處理完全的話 , 則全球重傷就不太會承接 ,
除非追蹤幾年且良性腫瘤無變大才有評估空間
以上回覆提供參考, 若有疑問或不清楚之處, 可點頭像連結來訊詢問或討論
刪除號 是我想要明年開始不繼續的保險 大家覺得可以嗎?
A1.
沒什麼問題還可以砍更多
Q2.
意外的實支實付會不會太少? 醫療的門診手術可以怎麼再加呢?
A2.
五萬已經算很夠用
門診手術目前無解
就靠自己存錢解決
Q3.
我在113年跟114年分別有去過身心科拿過安眠藥 只看過兩次 沒有長期拿藥
但是我有看醫生的疾病說明是 有混合焦慮及憂鬱情緒的適應障礙症
今年有做乳房切片真空微創手術
我打算投保全球的重大傷病 這樣會影響嗎?
A3.
這個我需要詳細的評估狀況
北北基桃地區歡迎找我諮詢
健康狀況: 目前是否有任何體況?或近 2 個月內有就醫紀錄嗎?
身體壯況: BMI 是否在標準範圍內(18.5 ~ 24)?
理賠紀錄: 過去的舊保單是否有過理賠紀錄?
品牌考量: 目前有特別的人情壓力需要保留嗎?
預算區間: 預計每年投入的保費預算大約是多少呢?
🍎1️⃣Q
1. 刪除號 是我想要明年開始不繼續的保險 大家覺得可以嗎?
2.意外的實支實付會不會太少? 醫療的門診手術可以怎麼再加呢?
3. 我在113年跟114年分別有去過身心科拿過安眠藥 只看過兩次 沒有長期拿藥
但是我有看醫生的疾病說明是 有混合焦慮及憂鬱情緒的適應障礙症
今年有做乳房切片真空微創手術
我打算投保全球的重大傷病 這樣會影響嗎?
🍎2️⃣先檢視保單內容
➡️壽險:0
➡️意外險:實支5萬 日額1000
➡️醫療險:實支30萬 日額3000
➡️重大傷病險/重大疾病險:0萬
➡️癌症險:一次金0萬 手術0萬 住院0
➡️長照失能險:0
🍎3️⃣建議:
1.已有體況的部分不建議先刪除,正確做法是先投保先保險,如有預算考量再刪除
2.意外實支實付是依照工作屬性內勤5萬足已
醫療的門診手術🌍 +重大傷病下方提供給您參考30女性
https://finfo.tw/assortments/2fa168e34acc4296
3.如果您已經有乳房影像報告或醫師建議,可以告訴我您的 腫瘤大小、 位置
已知有腫塊、尚未手術 可能乳房部位除外承保
已手術切除、報告為良性 可能乳房部位除外承保
報告為惡性(乳癌) 醫療險與癌症險將直接拒保
服務全台:全台線上/線下服務零距離,不會找不到人
專研各家商品搭配、條款比較
體況核保、理賠爭取:專精體況核保與理賠爭議爭取
六大保障 :
醫療:醫療實支實付、 住院日額、 手術險
癌症:一次金、 療程手術、 癌症日額
重疾險:重大疾病、 重大傷病
意外險:殘失能、 意外實支、 意外日額
壽險:責任延續、預留稅源、清償債務[貸款]、傳承、喪葬支出
失能:長期照護
客觀分析保單健診 歡迎點頭像找可魯🐶您最忠實的保險夥伴
點擊大頭貼 ➜ 下方連結 ➜ 線上諮詢討論(文字、線上通話、見面皆可)
❤️會上網發文表示對自己或是家人的保險非常關心;對於全家的安全照護很負責👍
Dcard保險業版創版至今、各大保險相關網站、平台的
保險78人/保險YOYO
👇( ◠‿◠ )👇
目前流行的罐頭保單有
1️⃣基礎版🌍 2️⃣加強版🌍
3️⃣癌症意外加強版🌍+🐻
4️⃣意外加強降低斷保版 🌍+復胖
5️⃣🌍搭配其他人情壓力保險公司 共五種組合
👍保單檢視;有經驗才能回推當時環境商品與現在商品差異
🥇投保經驗豐富🥈家庭保單統整🥉舊保單一起服務
⚓保近不保遠、保大不保小
各家險種條款分析
客觀分析需求、依預算量身打造
低保費高保障、不輕易動舊約、以補強缺口為主
累積上千位網路保戶諮詢
定期保障+差額理財
🚄 全省服務
⭕ 六大保障 :
1️⃣醫療 2️⃣癌症 3️⃣重疾/重傷險
4️⃣意外險 5️⃣壽險 6️⃣失能照護
📞 健檢預約 ▸ 點擊頭像連結,讓我用最誠實的分析,與你一起打造堅不可摧的保障防線
❶
刪除的部分是否對後續影響呢?
⒈
新⭐️那個主約,底下有附約嗎?
如果有,刪除後附約會消失
如果沒有,砍掉沒差,那個未來效益不高
如果附約都在第一個主約
乾脆那個主約保額降到最低500(保留附約)
⒉
第二個附約刪除也沒差
不如連他下面那個手術險也跟著刪除(效益低)
⒊
第三個附約是意外失能
我個人是不會刪除它,畢竟失能是大風險
雖然他沒有月扶金但相對保費便宜
❷
113、114 看過身心科投保有影響嗎?
不管是失眠、焦慮 都是屬於精神「疾」病
在全🌍的健康告知書只屬於2個月內需告知
因此只要最後看診超過2個月就不用告知了
❸
乳房切片真空手術
這是手術名稱,幾個問題詢問你
⒈實際確診病名?
⒉手術時間?
⒊最後看診時間?
⒋目前狀況?
以上資訊有了之後才能回答你
最後整份也缺少:癌症一次金
如果還有預算,建議新⭐️可以附加上去
我在新光(台新)人壽服務
可以先了解您目前的狀況與需求
做基本檢視
協助您在有限的預算內做到足額保障
有協助過不少群友規劃經驗
或許會有不同的想法喔
歡迎一起討論
💫全台皆有客戶服務中
💫相關理賠與體況投保經驗
💫服務線上客戶超過500位經驗
頭貼上可以找到我喔
¥醫療險+重大傷病+癌症一次金
。住院雜費+手術費 40~50萬
。門診手術 8~10萬
。續保年齡 84歲
。沒有第一間限制
。正本理賠
。可以轉換日額
。精神疾病不打折
。意外險(終身)
💫意外身故/完全失能一次給付
💫1-11級失能,保額*(5~100%)
💫1-6級生活扶助金保額36%/年(給付15年)
💫意外實支3~5萬
💫1-6級失能狀況,豁免保費
服務於🍉(原 台🌟人壽)
擁有 國家護理師執照,具備中西醫臨床經驗,專精於 「醫療險」與「實支實付」的保障規劃,能為您提供最詳盡的建議。
⚠️ 醫療環境正朝向「門診手術優先」發展,住院需求降低,保險規劃應關注「門診手術額度是否足夠?」
✅ 建議額度:至少 8 萬以上,才能符合醫療需求!
👉推薦:🍉實支 40-50 計畫(原台🌟)
✔ 門診手術額度 8-10 萬
✔ 住院手術雜費 40-50 萬
✔ 保證續保 至 84 歲
✔ 可作為 第二家 以上實支
✔ 可 轉換日額,病房費 4000-5000/天
✔ 保費攤平低負擔,後期調漲緩慢
👉推薦:重大傷病
✔ 不因特定疾病影響理賠
✔ 例如:規劃 100 萬,取得 重大傷病卡,即可一次性理賠 100 萬,讓資金運用更靈活!
👉癌症險
✔一次金
✔療程多次理賠型
👉意外險失能
✔一次金
✔生活扶助金36萬/年(保證15年)
✔實支3-5萬
保險規劃找安家,安心保障到你家。
用心守護長相伴,溫暖陪伴你我他。
📩 詳細內容,歡迎點擊頭像諮詢!
【 服務說明 】
✔ 新🌟 / 台❤️ 皆可諮詢
✔ 服務範圍|全台灣
【 我能幫你做的事 】
・複雜條款,整理成「一看就懂」
・陪你檢視現有保障,判斷是否夠用
・在風險發生前,就先幫你把漏洞補好
📊 團隊已陪伴 700+ 個家庭
完成符合人生階段的保障規劃
【 主要規劃方向 】
▍醫療實支實付
・可作第二家以上補強
・最長續保至 84 歲,降低中斷風險
・住院、門診手術、病房費、雜費完整配置
・高額度、彈性高,因應真實醫療支出
▍重大傷病保障
・涵蓋 330+ 項疾病
・一次給付,治療與生活現金流更安心
▍癌症保障
・一筆金應付突發風險
・療程型設計,減輕長期治療壓力
陳心誠守信,宣福護千家;
邑內皆無憂,平安永相伴。
📩 歡迎點擊頭像
用討論的方式聊聊你的保障。