
各位保險版的前輩好: 想請教關於醫療險理賠與違反告知義務的爭議。
保險公司/險種: 遠雄人壽醫療險
保單現況: 投保剛滿一年多(兩年內)
【事件經過】 前陣子突發肚子劇痛,緊急就醫住院並開刀治療。 出院診斷書寫明:「急性臍尿管囊腫發炎併腹壁蜂窩性組織炎」。 在投保前,我的健保「健康存摺」完全沒有任何該部位或此疾病的就醫紀錄,投保前本人完全不知情體內有此先天結構殘留。
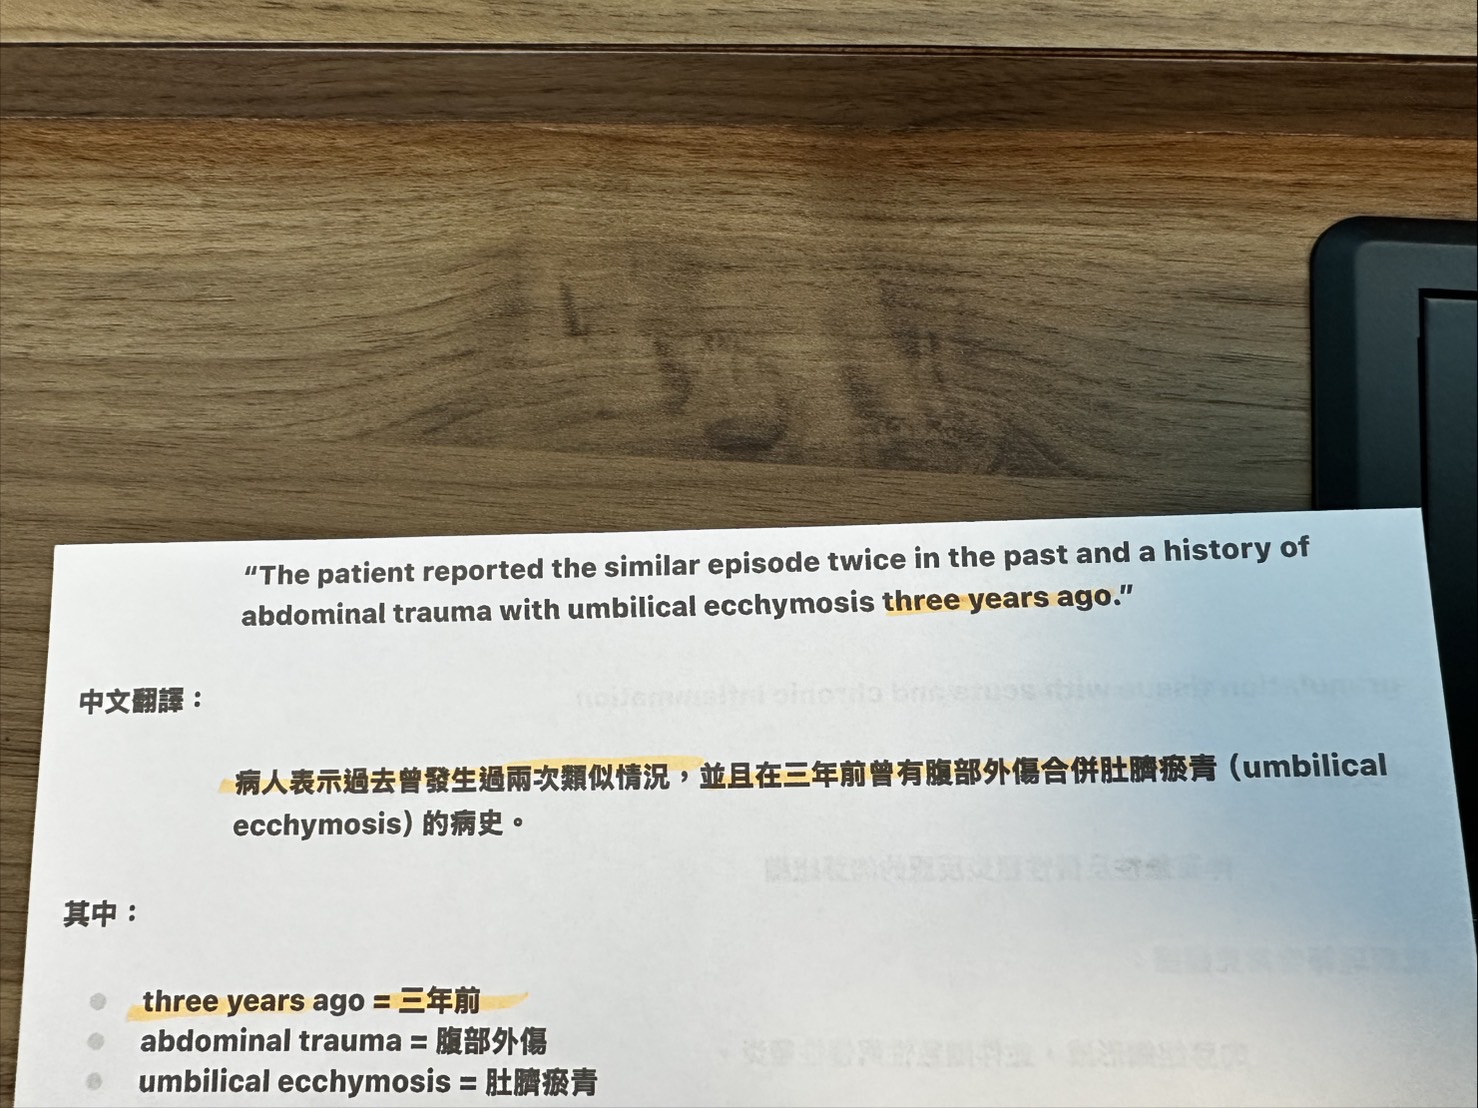
【目前進度與爭議】 提出理賠申請後,遠雄人壽審查後已經正式核發**「拒賠通知書」**。 保險公司的理由是:"The patient reported the similar episode twice in the past and a history of abdominal trauma with umbilical ecchymosis three years ago." 中文翻譯: 病人表示過去曾發生過兩次類似情況,並且在三年前曾有腹部外傷合併肚臍瘀青(umbilicalecchymosis)的病史。
【我手上的主要佐證資料】 1. 醫院病理組織報告: 白紙黑字寫明檢體為 acute(急性發炎)。 2. 健保健康存摺: 投保前兩年完全無任何相關就醫紀錄。 【想請教大家的問題】 我認定雖然結構是先天,但「急性發炎」是投保後才突發的保險事故,醫學報告也開出 acute 證明,且投保前無就醫紀錄,保險公司硬扯違反告知並拒賠實在不合理。
1. 目前已經拿到拒賠書,準備自己跳過業務員向總公司提出正式書面申訴。如果後續遠雄維持原判,這件案子送交**「金融消費評議中心」**進行評議,保戶的勝算大嗎?
2. 在接下來的申訴或評議流程中,除了主打病理報告的 acute(證明突發急性)之外,還有什麼法律或醫學上的攻防盲點需要特別注意嗎? 謝謝大家的幫忙!
保險公司/險種: 遠雄人壽醫療險
保單現況: 投保剛滿一年多(兩年內)
【事件經過】 前陣子突發肚子劇痛,緊急就醫住院並開刀治療。 出院診斷書寫明:「急性臍尿管囊腫發炎併腹壁蜂窩性組織炎」。 在投保前,我的健保「健康存摺」完全沒有任何該部位或此疾病的就醫紀錄,投保前本人完全不知情體內有此先天結構殘留。
【目前進度與爭議】 提出理賠申請後,遠雄人壽審查後已經正式核發**「拒賠通知書」**。 保險公司的理由是:"The patient reported the similar episode twice in the past and a history of abdominal trauma with umbilical ecchymosis three years ago." 中文翻譯: 病人表示過去曾發生過兩次類似情況,並且在三年前曾有腹部外傷合併肚臍瘀青(umbilicalecchymosis)的病史。
【我手上的主要佐證資料】 1. 醫院病理組織報告: 白紙黑字寫明檢體為 acute(急性發炎)。 2. 健保健康存摺: 投保前兩年完全無任何相關就醫紀錄。 【想請教大家的問題】 我認定雖然結構是先天,但「急性發炎」是投保後才突發的保險事故,醫學報告也開出 acute 證明,且投保前無就醫紀錄,保險公司硬扯違反告知並拒賠實在不合理。
1. 目前已經拿到拒賠書,準備自己跳過業務員向總公司提出正式書面申訴。如果後續遠雄維持原判,這件案子送交**「金融消費評議中心」**進行評議,保戶的勝算大嗎?
2. 在接下來的申訴或評議流程中,除了主打病理報告的 acute(證明突發急性)之外,還有什麼法律或醫學上的攻防盲點需要特別注意嗎? 謝謝大家的幫忙!


━━━━━━━━━━━━━━━━━━
👫 為什麼選擇我們?
━━━━━━━━━━━━━━━━━━
✦ 雙業務制度|夫妻聯手服務,溝通效率翻倍,不怕找不到人
✦ 十年實戰經驗|累積服務 900+ 客戶,經手上千件規劃案
✦ 客觀不推銷|佛系成交,讓保險回歸需求本質
✦ 全台線上服務|以網路平台為主,不受地域限制
✦ 完整服務流程|健檢→規劃→送件→理賠協助,一條龍服務
━━━━━━━━━━━━━━━━━━
❓編輯回答中,請耐心等候喔
━━━━━━━━━━━━━━━━━━
如果比較急的話,也可以點頭像來詢問喔
你去醫院/診所 就醫 亂講話
醫生把 你說的打上去
保險公司利用這點不賠你
❤️會上網發文表示對自己或是家人的保險非常關心;對於全家的安全照護很負責👍
Dcard保險業版創版至今、各大保險相關網站、平台的
保險78人/保險YOYO
👇( ◠‿◠ )👇
目前流行的罐頭保單有
1️⃣基礎版🌍 2️⃣加強版🌍
3️⃣癌症意外加強版🌍+🐻
4️⃣意外加強降低斷保版 🌍+復胖
5️⃣🌍搭配其他人情壓力保險公司 共五種組合
👍保單檢視;有經驗才能回推當時環境商品與現在商品差異
🥇投保經驗豐富🥈家庭保單統整🥉舊保單一起服務
⚓保近不保遠、保大不保小
各家險種條款分析
客觀分析需求、依預算量身打造
低保費高保障、不輕易動舊約、以補強缺口為主
累積上千位網路保戶諮詢
定期保障+差額理財
🚄 全省服務
⭕ 六大保障 :
1️⃣醫療 2️⃣癌症 3️⃣重疾/重傷險
4️⃣意外險 5️⃣壽險 6️⃣失能照護
📞 健檢預約 ▸ 點擊頭像連結,讓我用最誠實的分析,與你一起打造堅不可摧的保障防線 障防線
所以三年前確實有腹部外傷合併肚臍瘀青病史嗎?
違反告知應該不是拒賠的原因
而是既往症問題才是拒賠原因
2.為何要跳過保險員呢?
3.看來保險公司是認定為既往症因為三年前有兩次類似情況
1.三年前肚子撞擊有一片瘀青但去醫院檢查後也未開立藥物過一段時間就好了
2.他所指的過往是我在與醫生談話說到的部分,這部分是我過去從未去看診的,只是感覺到不適,且是發生於要保後
3.我比較在意的點是今天在未調病歷的情況下只用我跟醫生提到的一個沒有確切時間的狀況就直接拒賠,這種沒有任何實質性證據就拒絕的情況是常有的嗎?
如果還是拒賠就認了
----------
如果上法院就算成功了
遠熊咬你一口~兩年內解除契約,賠一次,整份商品沒有
-----
您好!我是保險陳同學
關於我:
🎖️保險從業9年|累積服務500+位客戶
💼任職保險經紀人|代理多家保險公司
🔰保障型規劃|理賠協助|車險服務
🌍台南|高雄|全台服務中
🌟核心價值:「客戶有沒有真正買到對的保障」
保險不是有買就好、也不是買完就放著不管。
隨著時代在變、醫療環境在變~
買錯、買重複、賠太少才是【致命傷】
花了錢卻無法轉嫁風險才是最遺憾的。
這幾年, 我一直堅持幾件事:
✔️用好理解的方式說明保險
✔️用合理預算建立核心保障
✔️不亂推銷、不刻意製造焦慮
✔️讓保險真正能在需要時派上用場
如果您剛好有遇到保險問題?
想找🔍一個懂你的業務
歡迎點頭像找陳同學聊聊🙌🏻
各位保險版的前輩好: 想請教關於醫療險理賠與違反告知義務的爭議。
保險公司/險種: 遠雄人壽醫療險
保單現況: 投保剛滿一年多(兩年內)
A:
不賠就算了但沒有違反告知
醫學的問題還是交給專業的
評議不行就上法院打官司吧